
Story
Cổ phiếu Floor & Decor tăng hơn 5% sau khi nâng dự báo cả năm
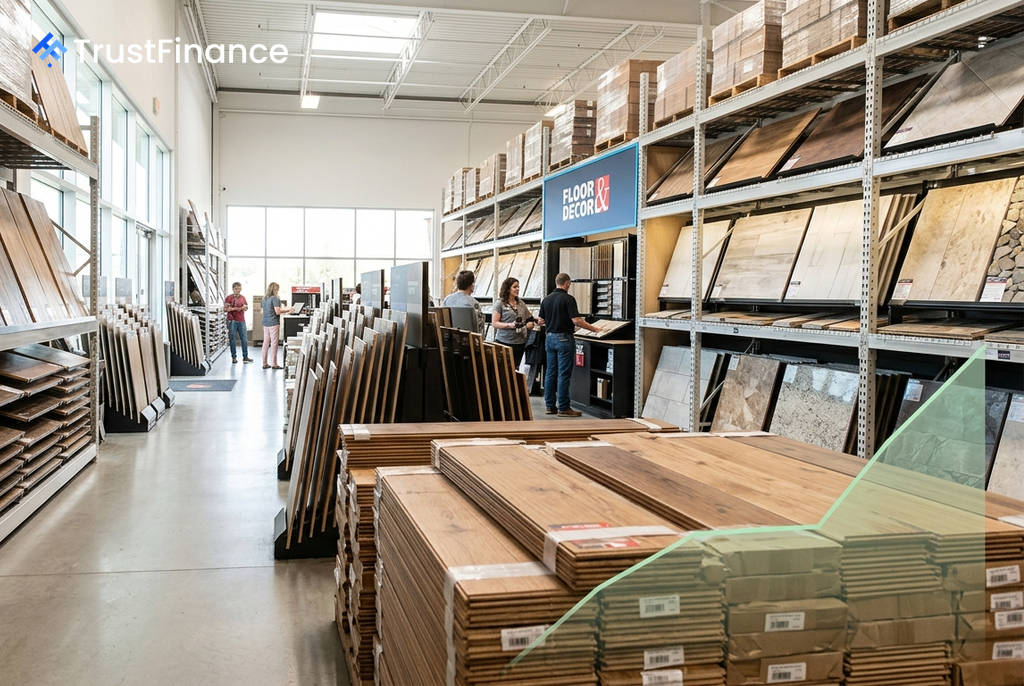
Summary
Cổ phiếu của nhà bán lẻ sàn nhà Floor & Decor đã tăng vọt trong phiên giao dịch ngoài giờ sau khi công ty báo cáo doanh thu và lợi nhuận quý 2 vượt kỳ vọng, đồng thời nâng cao triển vọng kinh doanh cho cả năm 2026.
Cổ phiếu của Floor & Decor (mã: FND) đã tăng mạnh 5,5% lên mức 58,34 USD trong phiên giao dịch ngoài giờ sau khi nhà bán lẻ chuyên về sàn nhà có trụ sở tại Atlanta công bố kết quả kinh doanh quý 2 năm 2026 vượt qua dự báo của Phố Wall cả về doanh thu và lợi nhuận.
Kết quả kinh doanh vượt kỳ vọng
Theo báo cáo, công ty đã ghi nhận các số liệu tài chính ấn tượng trong quý vừa qua, mang lại sự lạc quan cho các nhà đầu tư.
- Lợi nhuận trên mỗi cổ phiếu (EPS) điều chỉnh: Đạt 0,58 USD, cao hơn mức 0,56 USD theo ước tính đồng thuận của các nhà phân tích.
- Doanh thu thuần: Đạt 1,25 tỷ USD, vượt qua con số dự báo là 1,23 tỷ USD. Mức doanh thu này cũng thể hiện sự tăng trưởng khoảng 3,0% so với cùng kỳ năm trước.
Tín hiệu phục hồi và triển vọng lạc quan
Một điểm sáng bất ngờ trong báo cáo là xu hướng cải thiện của doanh số bán hàng tại các cửa hàng hiện hữu. Mặc dù chỉ số này giảm 2,1% trong cả quý, nhưng đã cải thiện đáng kể từ mức giảm 5,1% trong tháng 4 xuống gần như đi ngang vào tháng 6, cho thấy các điều kiện về nhu cầu có thể đang ổn định.
Cùng với kết quả tích cực, Floor & Decor cũng đã nâng dự báo cho cả năm tài chính 2026. Công ty hiện kỳ vọng:
 Ad
- Doanh thu: Từ 4,77 tỷ USD đến 4,99 tỷ USD.
- EPS: Từ 1,88 USD đến 2,13 USD.
Đây là một sự cải thiện so với triển vọng trước đó được đưa ra sau quý 1 yếu hơn dự kiến, khi EPS chỉ đạt 0,37 USD. Mức dự báo mới nhìn chung phù hợp và ở cận trên của các ước tính từ giới phân tích.
Bối cảnh thị trường
Báo cáo lợi nhuận được công bố trong bối cảnh tâm lý của các nhà phân tích đối với cổ phiếu đang thận trọng nhưng dần cải thiện. Vào giữa tháng 7, Citi đã nâng giá mục tiêu cho FND lên 59 USD, và Piper Sandler cũng tái khẳng định khuyến nghị Mua vào tuần sau đó.
Việc kết quả kinh doanh vượt dự báo, xu hướng doanh số cải thiện và triển vọng cả năm được nâng cao đã tạo lý do để các nhà đầu tư đánh giá lại một cổ phiếu vốn đang giao dịch thấp hơn nhiều so với mức đỉnh 52 tuần là 92,41 USD. Kết quả này cho thấy công ty có thể đang xoay xở trong môi trường kinh doanh khó khăn do lãi suất thế chấp cao và nhu cầu tiêu dùng không thiết yếu suy yếu một cách hiệu quả hơn so với lo ngại.