
Story
Cổ phiếu Cisco được định giá cao hơn giá trị hợp lý trong bối cảnh đà giảm ngắn hạn
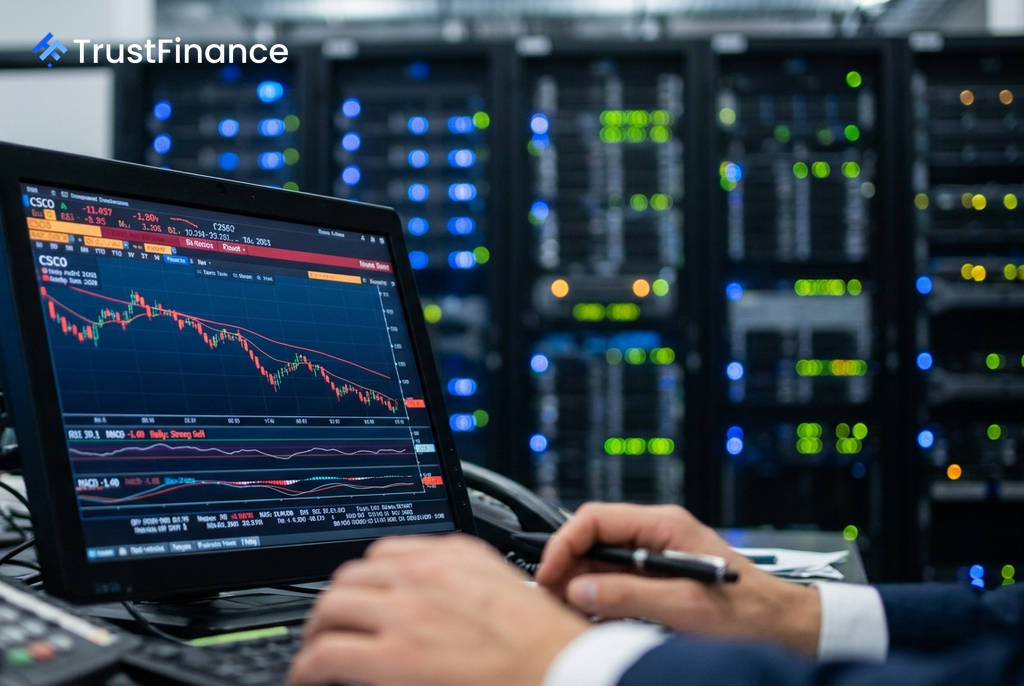
Dù cổ phiếu của Cisco Systems Inc (CSCO) đã sụt giảm gần đây, nó vẫn đang được giao dịch ở mức cao hơn giá trị hợp lý ước tính, cho thấy đợt giảm giá này chưa hẳn là một cơ hội mua vào rõ ràng. Theo phân tích, các chỉ báo động lượng ngắn hạn vẫn tiêu cực, dù triển vọng tăng trưởng dài hạn đang có dấu hiệu cải thiện.
Định giá vẫn ở mức cao
Theo dữ liệu từ Investing.com, cổ phiếu Cisco đã giảm 10,79% trong tháng qua, nhưng vẫn ghi nhận mức tăng ấn tượng 41,71% kể từ đầu năm và 59,74% trong một năm qua. Tuy nhiên, đợt điều chỉnh này diễn ra trong một xu hướng tăng giá rộng hơn, không tự động biến cổ phiếu thành một món hời.
- Giá đóng cửa (ngày 3/9): 108,61 USD
- Giá trị hợp lý ước tính: 99,66 USD, thấp hơn 8,2% so với giá đóng cửa.
- Hệ số P/E dự phóng (Forward P/E): 21,1x
- Hệ số P/E quá khứ (Trailing P/E): 32,3x
Mức định giá cao này cho thấy kỳ vọng của thị trường đã được đặt ở mức cao, khiến cổ phiếu dễ bị tổn thương nếu có bất kỳ sai sót nào trong hoạt động kinh doanh.
Các chỉ báo kỹ thuật trái chiều
Phân tích kỹ thuật cho thấy các tín hiệu hỗn hợp trên các khung thời gian khác nhau, phản ánh sự giằng co giữa áp lực bán ngắn hạn và xu hướng tăng dài hạn.
 Ad
- Khung ngày và tuần: Các chỉ báo đều cho tín hiệu "Bán mạnh", cho thấy áp lực giảm giá vẫn chiếm ưu thế trong ngắn hạn.
- Khung tháng: Tín hiệu "Mua mạnh" được đưa ra, xác nhận xu hướng tăng trưởng dài hạn vẫn còn nguyên vẹn.
Các nhà phân tích kỹ thuật đang theo dõi các mức quan trọng. Vùng hỗ trợ sâu hơn nằm trong khoảng 106,27–107,33 USD. Việc giá đóng cửa hàng ngày giảm xuống dưới vùng này có thể báo hiệu đợt điều chỉnh vẫn chưa kết thúc. Ngược lại, việc giành lại vùng 110,51 USD sẽ là dấu hiệu cho thấy phe mua đang dần lấy lại quyền kiểm soát.
Trí tuệ nhân tạo (AI) là chất xúc tác chính
Luận điểm tăng giá cho Cisco được củng cố bởi sự tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) ở mức 31,1%, vượt xa tăng trưởng doanh thu là 11,8%. Điều này cho thấy đòn bẩy hoạt động hiệu quả và nhu cầu lớn từ mảng mạng cho AI.
Tuy nhiên, thị trường dường như đã định giá phần lớn sự lạc quan về AI. Cổ phiếu đã giảm 5,78% sau báo cáo kết quả kinh doanh ngày 12 tháng 8, mặc dù các số liệu đều vượt kỳ vọng. Các nhà phân tích tại Evercore ISI vẫn duy trì đánh giá "Outperform" với giá mục tiêu 150 USD, cho rằng Cisco có thể đạt doanh thu hơn 10 tỷ USD từ AI trong năm nay, cao hơn nhiều so với dự báo của công ty.