
Story
S&P Turunkan Penarafan Kredit Skillsoft kepada 'CCC+' Akibat Leveraj Tinggi
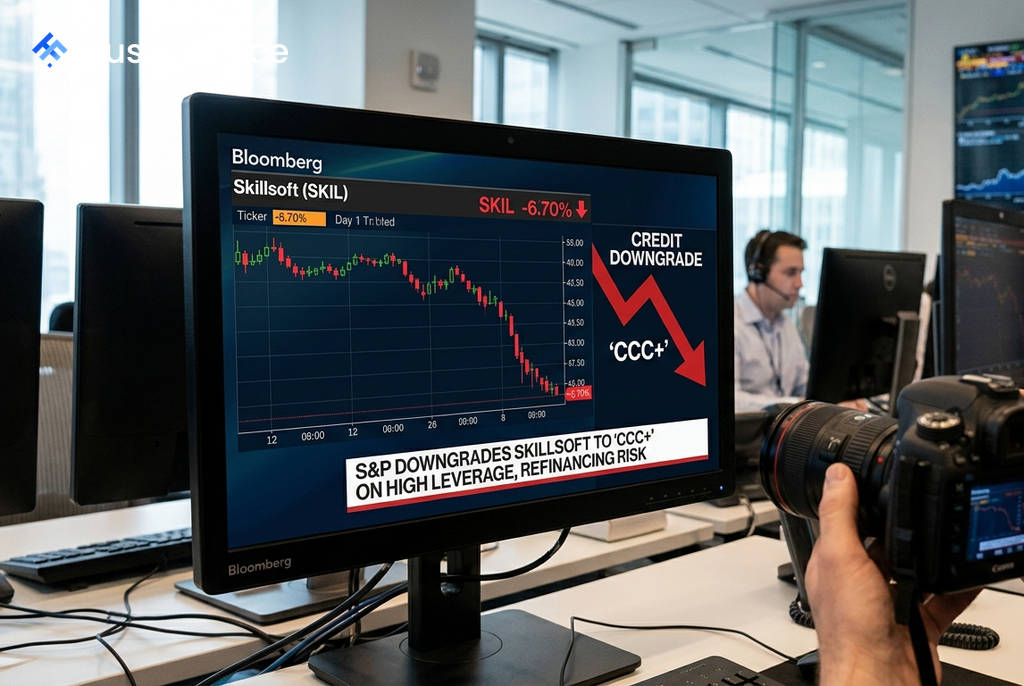
S&P Global Ratings telah menurunkan penarafan kredit Skillsoft Corp. kepada 'CCC+' daripada 'B-', dengan menyatakan kebimbangan mengenai tahap leveraj syarikat yang tinggi dan risiko pembiayaan semula menjelang tempoh matang hutangnya pada 2028. Agensi penarafan itu turut memberikan tinjauan negatif, mencerminkan sejarah penurunan hasil dan prestasi aliran tunai bebas yang tidak menentu.
Butiran Penurunan Taraf
Menurut S&P, walaupun selepas penjualan perniagaan Global Knowledge kepada Enduring Ventures, leveraj terlaras Skillsoft dijangka kekal tinggi sekitar 7 kali ganda. Agensi itu meramalkan aliran tunai operasi bebas syarikat akan berada antara AS$10 juta hingga AS$20 juta untuk 12 bulan akan datang.
Penjualan perniagaan Global Knowledge, yang mempunyai EBITDA negatif dan mengalami kemerosotan struktur, dianggap sebagai langkah defensif yang perlu. Ia membolehkan Skillsoft menumpukan perhatian kepada platform penyelesaian pembangunan bakatnya yang mempunyai margin lebih tinggi. Hasilnya, S&P menjangkakan margin EBITDA akan menghampiri 20% pada tahun fiskal 2027, dengan hasil diunjurkan menghampiri AS$400 juta selepas penjualan tersebut.
Impak Kewangan dan Kedudukan Mudah Tunai
S&P menyatakan bahawa hasil daripada urus niaga Global Knowledge adalah terhad dan tidak mencukupi untuk mengurangkan beban hutang (menyahleveraj) pada kunci kira-kira syarikat secara berkesan. Walau bagaimanapun, kedudukan mudah tunai Skillsoft masih dianggap mencukupi.
 Ad
Sehingga April 2026, syarikat itu dilaporkan mempunyai:
- Kira-kira AS$115 juta dalam bentuk tunai.
- Akses kepada kemudahan pembiayaan belum terima sebanyak AS$75 juta.
Risiko Masa Depan dan Potensi Peningkatan
S&P memberi amaran bahawa penarafan kredit Skillsoft boleh diturunkan lagi jika kemungkinan berlakunya transaksi tertekan atau keingkaran konvensional meningkat dalam tempoh 12 bulan akan datang, terutamanya apabila tarikh matang hutang 2028 semakin hampir.
Sebaliknya, tinjauan boleh disemak semula kepada stabil atau penarafannya dinaikkan jika Skillsoft berjaya menambah baik metrik hasil, EBITDA, aliran tunai operasi bebas dan leveraj. Syarikat itu juga perlu menyelesaikan pembiayaan semula hutangnya yang matang pada 2028 dengan jayanya.