
Story
Laporan Microsoft: Pertumbuhan Azure dan Perbelanjaan Modal AI Jadi Tumpuan Pelabur
Summary
Pelabur akan meneliti kadar pertumbuhan perkhidmatan awan Azure dan skala perbelanjaan modal (CapEx) untuk kecerdasan buatan (AI) dalam laporan pendapatan suku keempat Microsoft, yang dijangka mengatasi angka hasil dan perolehan utama.
Microsoft akan melaporkan keputusan kewangan suku keempat tahun fiskal 2026 selepas pasaran ditutup, dengan tumpuan pelabur melangkaui angka perolehan utama untuk meneliti metrik kritikal iaitu pertumbuhan awan Azure dan perbelanjaan modal (CapEx) yang didorong oleh kecerdasan buatan (AI).
Walaupun saham syarikat telah merosot -18.64% sejak awal tahun, penelitian terhadap unjuran masa depan dan pulangan pelaburan AI akan menentukan reaksi pasaran.
Angka Utama Di Sebalik Tajuk Berita
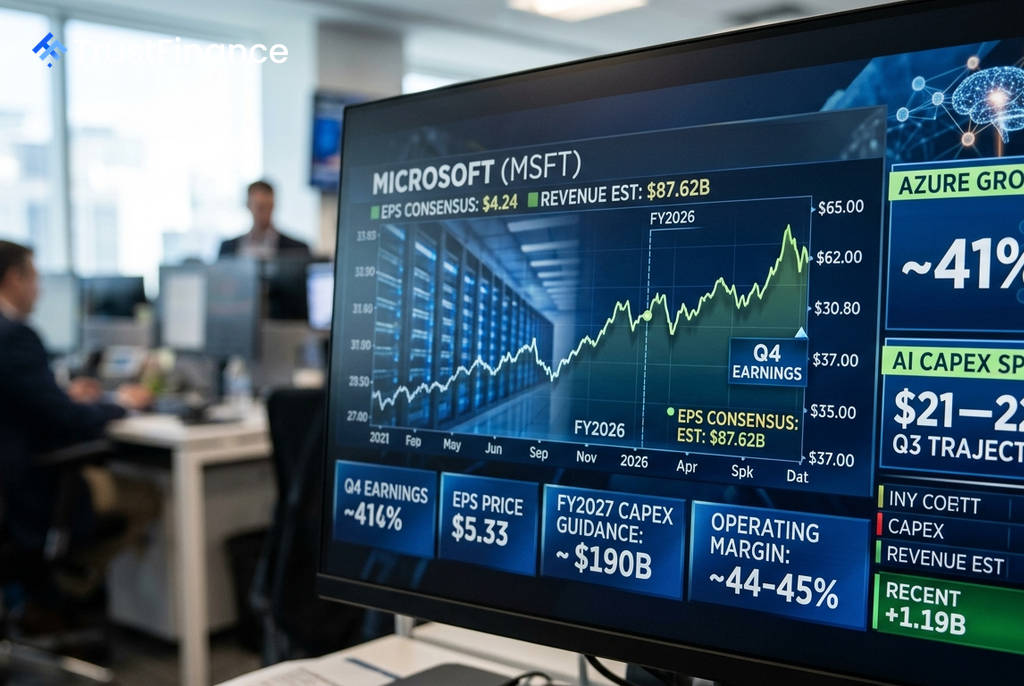
Anggaran konsensus menjangkakan Microsoft akan melaporkan hasil sebanyak $87.62 bilion dan pendapatan sesaham (EPS) sebanyak $4.24. Walau bagaimanapun, pelabur akan memberi tumpuan yang lebih mendalam kepada metrik operasi yang memberi isyarat tentang kesihatan perniagaan AI dan awan syarikat.
Metrik yang menjadi tumpuan utama termasuk:
- Pertumbuhan Azure: Jangkaan pertumbuhan sekitar 41% dalam mata wang tetap, satu peningkatan ketara daripada suku sebelumnya dan petunjuk utama permintaan untuk perkhidmatan AI.
- Perbelanjaan Modal (CapEx): Anggaran antara $21–$22 bilion untuk suku tersebut. Trajektori perbelanjaan ini adalah penting untuk menilai tekanan ke atas aliran tunai.
- Unjuran CapEx TF2027: Panduan awal untuk tahun fiskal 2027 akan diteliti rapi, berikutan sasaran Ketua Pegawai Kewangan Amy Hood sebelum ini untuk CapEx tahun kalendar 2026 sekitar $190 bilion.
- Margin Operasi: Dijangka sekitar 44–45%, dengan sebarang penurunan akan menandakan kesan perbelanjaan AI yang tinggi terhadap keuntungan.
Dilema Perbelanjaan AI dan Pertumbuhan Azure
 Ad
Ketegangan utama bagi pelabur adalah antara perbelanjaan besar Microsoft untuk infrastruktur AI—seperti GPU dan pusat data—dan keupayaannya untuk menjana hasil yang sepadan. Pada suku kedua, perbelanjaan modal syarikat telah melebihi aliran tunai operasi, menimbulkan kebimbangan mengenai tekanan kewangan.
Pengurusan perlu menunjukkan bagaimana pelaburan besar ini akan diterjemahkan kepada pendapatan. Penganalisis di Oppenheimer memberi amaran bahawa pasaran mungkin terlalu optimistik mengenai trajektori CapEx.
Sementara itu, pertumbuhan Azure kekal sebagai nadi laporan ini. Pelabur akan memantau sebarang ulasan mengenai kapasiti pusat data untuk memenuhi permintaan yang melonjak dan kemas kini mengenai kadar pendapatan tahunan perniagaan AI Microsoft, yang sebelum ini dilaporkan melepasi $37 bilion.
Sentimen Pasaran dan Unjuran Masa Depan
Secara sejarah, saham Microsoft telah jatuh dalam tiga daripada empat laporan pendapatan terakhir walaupun melepasi jangkaan EPS, menunjukkan bahawa pasaran lebih menghukum unjuran yang lemah berbanding meraikan prestasi lepas. Pasaran opsyen kini menjangkakan pergerakan harga saham sekitar ±6.7% selepas laporan dikeluarkan.
Unjuran awal untuk tahun fiskal 2027 dianggap sebagai data paling penting dalam laporan kali ini. Menurut Morgan Stanley, penganalisis menjangkakan pengurusan akan memberi panduan margin operasi yang "turun sedikit atau turun ~1% tahun ke tahun." Sebarang unjuran yang lebih buruk daripada itu berkemungkinan akan menyebabkan penjualan saham berterusan.