
Story
Volum Opsyen Interactive Brokers Melonjak, Didorong oleh Aktiviti Opsyen Jual
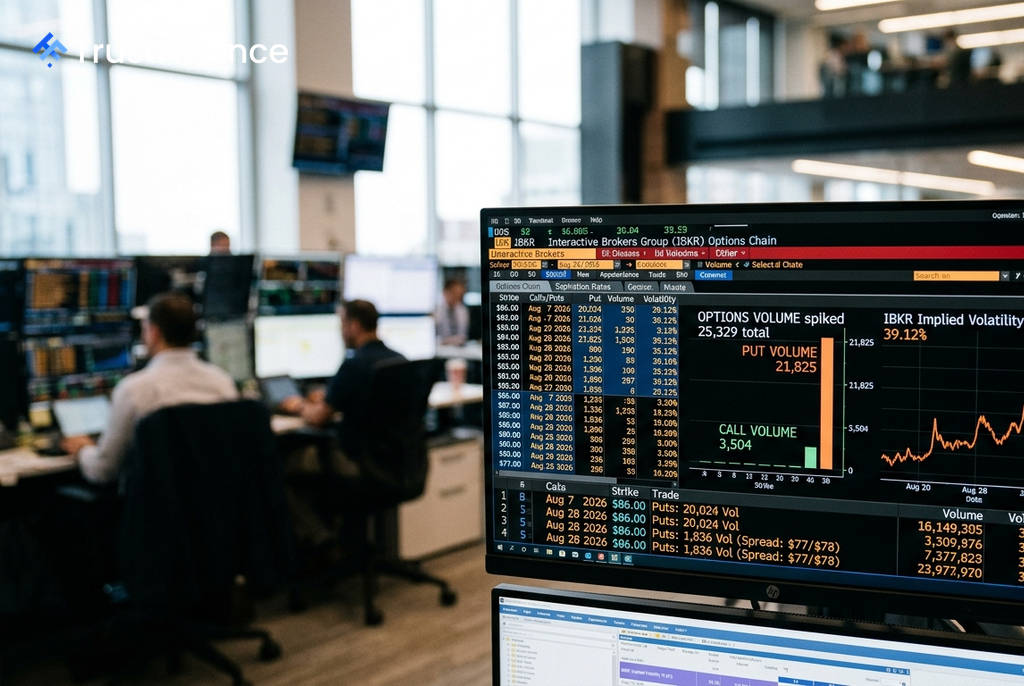
Kumpulan Interactive Brokers (NASDAQ:IBKR) menyaksikan lonjakan mendadak dalam volum dagangan opsyen pada hari Jumaat, dikuasai oleh aktiviti opsyen jual yang mencapai tahap tertinggi dalam tempoh beberapa bulan. Lonjakan ini menunjukkan kemungkinan peningkatan pertaruhan terhadap penurunan harga saham atau aktiviti lindung nilai yang besar oleh pelabur.
Butiran Lonjakan Dagangan
Berdasarkan data bursa yang dikumpul oleh Bloomberg, jumlah volum dagangan opsyen untuk IBKR mencecah 25,329 kontrak menjelang tengah hari waktu A.S. pada hari Jumaat. Aktiviti ini sangat condong ke arah sentimen menurun, dengan butiran seperti berikut:
- Volum Opsyen Jual (Put): Melonjak kepada 21,825 kontrak, paras tertinggi yang dicatatkan sejak 17 Oktober 2025.
- Volum Opsyen Beli (Call): Hanya berjumlah 3,504 kontrak dalam tempoh yang sama.
Ketidakseimbangan yang ketara ini menonjolkan minat yang luar biasa dalam opsyen jual, yang biasanya digunakan untuk membuat spekulasi ke atas penurunan harga atau untuk melindungi portfolio sedia ada daripada kerugian.
Kontrak Tumpuan Utama
 Ad
Sebahagian besar aktiviti tertumpu pada beberapa kontrak tertentu. Opsyen jual dengan harga laksana (strike price) $86 yang akan luput pada 7 Ogos 2026, menyaksikan dagangan sebanyak 20,024 kontrak. Angka ini amat besar jika dibandingkan dengan kepentingan terbuka (open interest) sebanyak 144 kontrak sahaja pada hari sebelumnya, menandakan kemasukan posisi baharu yang besar.
Selain itu, satu strategi spread opsyen beli yang akan luput pada 28 Ogos 2026, turut aktif, melibatkan sejumlah 1,836 kontrak antara harga laksana $77 dan $78. Kontrak-kontrak ini tidak mempunyai kepentingan terbuka sebelum sesi dagangan Jumaat, menunjukkan ia adalah strategi yang baru diwujudkan.
Reaksi Pasaran dan Implikasi
Walaupun terdapat aktiviti opsyen jual yang tinggi, harga saham Interactive Brokers sebenarnya meningkat sebanyak 0.65% kepada $86.58 semasa sesi dagangan. Walau bagaimanapun, petunjuk pasaran opsyen lain memberikan gambaran yang lebih mendalam.
Kemeruapan tersirat (implied volatility) tiga bulan syarikat menurun sedikit. Namun, pencongan (*skew*) tiga bulan—satu ukuran permintaan relatif untuk opsyen jual berbanding opsyen beli—meningkat dengan ketara sebanyak 7.61 mata peratusan. Peningkatan *skew* yang mendadak ini mengesahkan bahawa pedagang sanggup membayar premium yang lebih tinggi untuk perlindungan terhadap penurunan harga, mencerminkan kebimbangan yang semakin meningkat dalam pasaran opsyen.