
Story
Saham Eli Lilly Melonjak Didorong Jualan Kukuh Ubat Obesiti dan Unjuran Positif
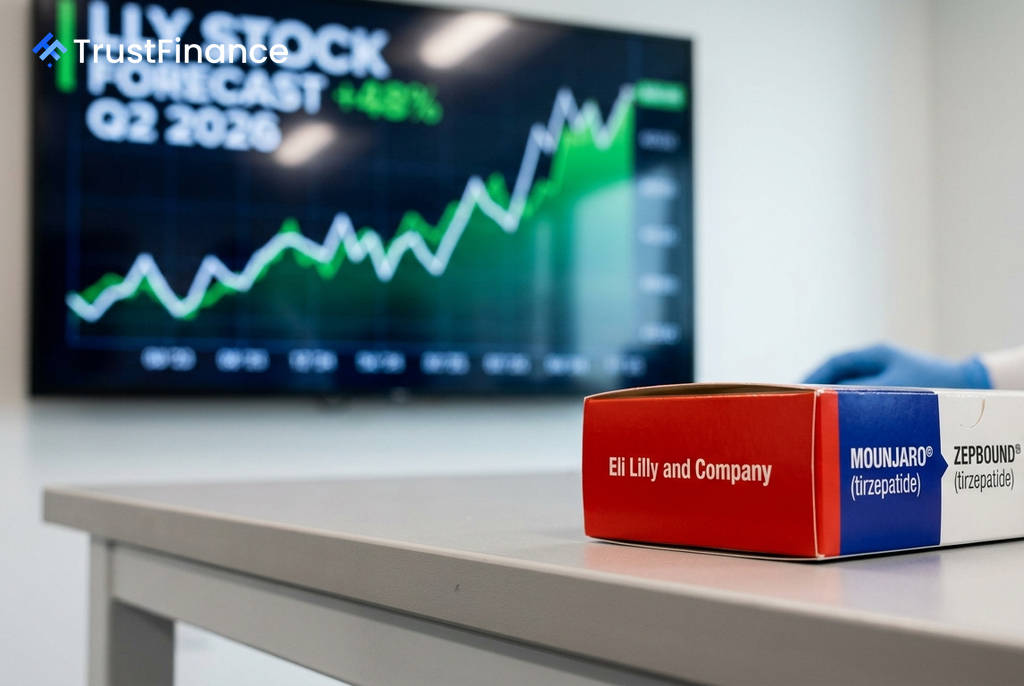
Saham syarikat farmaseutikal Eli Lilly and Company (LLY) melonjak 3.9% dalam dagangan petang selepas melaporkan keputusan kewangan suku kedua 2026 yang cemerlang, mengatasi jangkaan penganalisis dengan margin yang besar dan menaikkan unjuran pendapatan tahunannya.
Prestasi Kewangan Melebihi Jangkaan
Eli Lilly melaporkan pendapatan sukuan sebanyak $22.97 bilion, peningkatan 48% dari tahun ke tahun dan jauh mengatasi anggaran konsensus Wall Street sekitar $20.6 bilion. Perolehan sesaham terlaras (adjusted EPS) syarikat turut mencatatkan prestasi memberangsangkan pada $8.38, mengatasi ramalan penganalisis dengan ketara.
Kekuatan prestasi ini didorong hampir sepenuhnya oleh francais ubat GLP-1 syarikat:
- Pendapatan daripada Mounjaro melonjak 91% kepada $9.9 bilion.
- Jualan Zepbound pula menjana $4.9 bilion.
- Kedua-dua ubat ini secara kolektif menyumbang kira-kira 65% daripada jumlah pendapatan sukuan syarikat.
Suku ini juga menandakan tempoh jualan penuh pertama untuk Foundayo, pil obesiti oral baharu syarikat, yang menyumbang jualan sebanyak $98 juta.
Unjuran Dipertingkat dan Perkembangan Positif
 Ad
Berikutan prestasi kukuh ini, pihak pengurusan telah menaikkan unjuran pendapatan setahun penuh 2026 kepada julat $85 bilion hingga $87 bilion. Angka ini lebih tinggi daripada ramalan sebelumnya iaitu $82 bilion hingga $85 bilion, menandakan keyakinan berterusan terhadap trajektori pertumbuhan syarikat.
Sentimen positif turut disokong oleh perkembangan lain. Awal minggu ini, Pentadbiran Makanan dan Ubat-ubatan (FDA) AS memberikan status "Terapi Terobosan" (Breakthrough Therapy) kepada ubat onkologi Lilly, olomorasib, untuk rawatan kanser pankreas lanjutan. CEO David Ricks juga menyatakan bahawa liputan ubat obesiti baharu oleh Medicare, yang dilancarkan pada awal Julai, menunjukkan "permulaan yang kukuh."
Kedudukan Kompetitif dan Reaksi Pasaran
Kenaikan saham Lilly berlaku walaupun pasaran secara amnya mendatar, dengan S&P 500 tidak banyak berubah dan Nasdaq berada dalam wilayah negatif. Ini menunjukkan keyakinan pelabur yang khusus terhadap syarikat tersebut.
Secara perbandingan, saham pesaing utamanya, Novo Nordisk, merosot selepas melaporkan jualan Wegovy versi oral yang mengecewakan. Dinamik ini mengukuhkan lagi kedudukan dominan Lilly dalam pasaran ubat GLP-1 yang semakin berkembang. Gabungan pendapatan yang luar biasa, unjuran yang dinaikkan, kemajuan dalam saluran paip ubat, dan kelebihan kompetitif memberikan pelabur pelbagai sebab untuk membeli saham LLY.