
Story
Saham Broadcom Jatuh Walaupun Pertumbuhan Kukuh Kerana Gagal Penuhi Jangkaan Pasaran
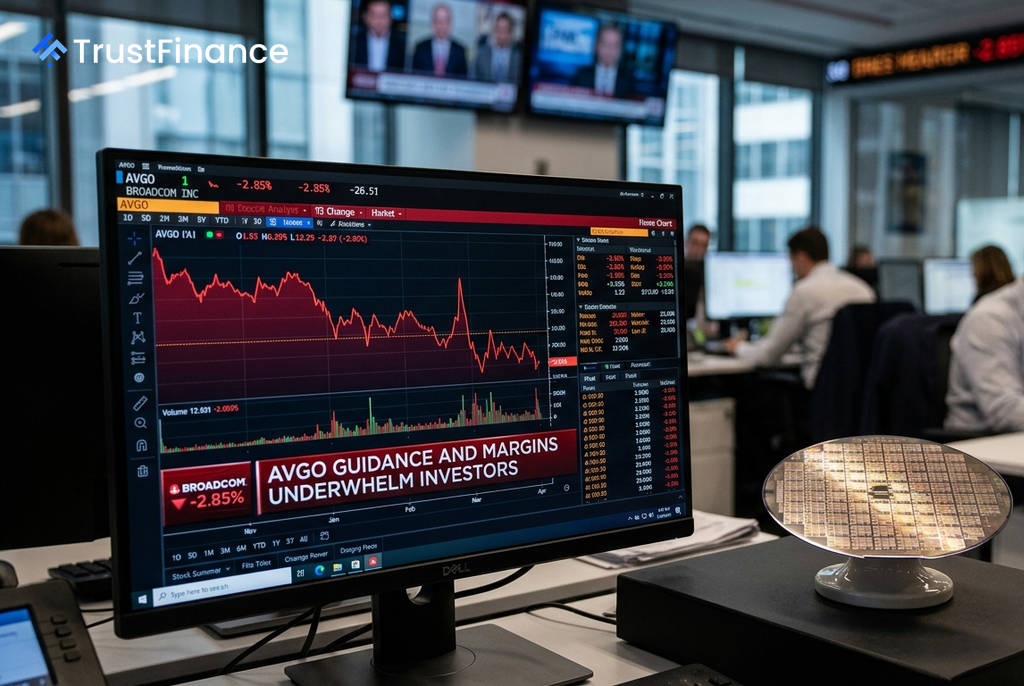
Saham Broadcom Inc. (AVGO) mencatatkan penurunan ketara walaupun syarikat melaporkan keputusan kewangan yang kukuh, menonjolkan bagaimana jangkaan yang sangat tinggi dalam sektor teknologi boleh menyebabkan kekecewaan di kalangan pelabur. Sahamnya jatuh 2.85% selepas panduan jangka pendek dan prospek margin syarikat gagal melepasi sasaran yang telah diletakkan tinggi oleh pasaran.
Keputusan Kukuh Tidak Mencukupi
Broadcom melaporkan keputusan yang memberangsangkan untuk suku ketiga tahun fiskal 2026, namun ia tidak cukup untuk melonjakkan harga sahamnya. Butiran utamanya adalah:
- Hasil: Mencapai $29.59 bilion, mengatasi anggaran konsensus sebanyak $29.25 bilion.
- Pendapatan Sesaham (EPS): Dicatatkan pada $3.32, lebih tinggi daripada jangkaan penganalisis iaitu $3.21.
Walaupun angka-angka ini menunjukkan prestasi yang baik, para pelabur telah meletakkan harga saham pada paras yang menjangkakan kejutan positif yang lebih besar. Menurut penganalisis, keputusan yang dilaporkan hanya dianggap sejajar dengan jangkaan, bukannya satu pencapaian luar biasa yang diperlukan untuk menaikkan lagi nilai saham.
Unjuran Jangka Pendek dan Margin Menjadi Tumpuan
 Ad
Pemangkin utama kepada penjualan saham adalah unjuran hasil Broadcom untuk suku keempat, yang dilaporkan sedikit di bawah jangkaan Wall Street. Dalam pasaran yang menilai saham berdasarkan aliran tunai masa depan, panduan jangka pendek yang lebih lemah boleh mengatasi naratif pertumbuhan jangka panjang yang positif.
Selain itu, margin keuntungan syarikat turut menimbulkan kebimbangan. Margin kasar jatuh kepada 75.0%, turun kira-kira 2 mata peratusan berbanding suku sebelumnya. Ini disebabkan oleh pertumbuhan hasil daripada semikonduktor AI yang mempunyai margin lebih rendah berlaku lebih pantas berbanding perniagaan perisian infrastruktur syarikat yang mempunyai margin lebih tinggi.
Prospek AI dan Risiko Penumpuan Pelanggan
Pengurusan Broadcom mengunjurkan hasil semikonduktor AI akan mencapai $115 bilion pada tahun fiskal 2027 dan meningkat dua kali ganda kepada $230 bilion pada 2028. Walau bagaimanapun, beberapa pelabur dilaporkan menjangkakan angka yang lebih tinggi untuk 2027, sekitar $130 bilion hingga $150 bilion, menyebabkan unjuran syarikat dilihat sebagai konservatif.
Penganalisis juga mengetengahkan risiko penumpuan, di mana sebahagian besar pertumbuhan AI Broadcom bergantung kepada sebilangan kecil pelanggan mega. Kebergantungan ini mewujudkan risiko dari segi pelaksanaan, rantaian bekalan, dan kuasa tawar-menawar. Sebarang kelewatan dalam perbelanjaan oleh pelanggan utama ini boleh menjejaskan sentimen pelabur, walaupun permintaan asas kekal kukuh.