
Story
Saham Avita Medical Melonjak Lebih 20% Susulan Laporan Pendapatan dan Unjuran Positif
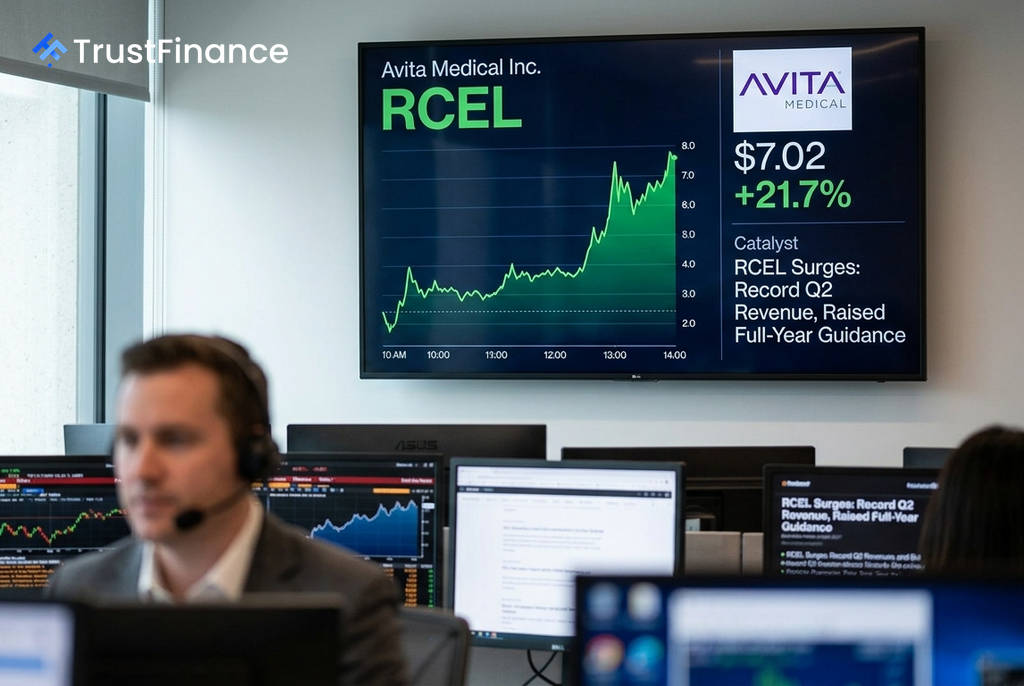
Saham Avita Medical (RCEL) melonjak sebanyak 21.7% dalam dagangan pra-pembukaan, didorong oleh laporan pendapatan suku kedua yang cemerlang dan unjuran tahunan yang dinaikkan. Gabungan berita positif ini, bersama-sama dengan peningkatan saranan daripada penganalisis, telah mewujudkan sentimen keyakinan yang kukuh dalam kalangan pelabur.
Prestasi Suku Kedua Melebihi Jangkaan
Menurut laporan yang dikeluarkan selepas pasaran ditutup pada hari Khamis, Avita Medical mencatatkan hasil suku kedua yang memecah rekod sebanyak $21.7 juta. Angka ini mewakili pertumbuhan 18% tahun ke tahun dan mengatasi jangkaan konsensus penganalisis sebanyak kira-kira 8%.
Di samping prestasi hasil yang kukuh, kerugian larasan sesaham syarikat juga lebih baik daripada yang dijangkakan. Syarikat melaporkan kerugian sebanyak $0.25 sesaham, berbanding anggaran konsensus sebanyak $0.30 sesaham. Prestasi yang mengatasi jangkaan pada kedua-dua hasil dan keuntungan ini menjadi pemangkin utama kepada kenaikan harga saham.
Unjuran Dinaikkan dan Keyakinan Pengurusan
Berikutan prestasi sukuan yang memberangsangkan, pihak pengurusan telah menaikkan unjuran hasil setahun penuh untuk 2026 kepada julat $86 juta hingga $89 juta. Unjuran ini adalah peningkatan yang ketara daripada julat sebelumnya iaitu $80 juta hingga $85 juta. Syarikat juga mengesahkan semula sasarannya untuk mencapai tahap aliran tunai pulang modal pada suku keempat 2026, menandakan satu langkah penting ke arah keuntungan.
 Ad
Ketua Pegawai Eksekutif, Cary Vance, turut menyatakan bahawa ketidakpastian mengenai pembayaran balik (reimbursement), yang sebelum ini memberi tekanan kepada perniagaan, telah berjaya diselesaikan secara berperingkat. Ini memberikan keyakinan terhadap momentum komersial syarikat, yang diterajui oleh produk utamanya seperti RECELL.
Peningkatan Saranan Penganalisis
Menambah kepada naratif positif, firma penganalisis BTIG telah menaik taraf saham Avita Medical daripada 'Neutral' kepada 'Beli' dengan sasaran harga $7.00. Penganalisis BTIG memetik pelaksanaan komersial yang lebih baik dan prestasi hasil sukuan yang memecah rekod sebagai sebab utama di sebalik peningkatan saranan tersebut.
Kombinasi pendapatan yang kukuh, unjuran yang dinaikkan, laluan yang jelas ke arah aliran tunai positif, dan sokongan daripada penganalisis telah mewujudkan gabungan pemangkin yang kuat, sekali gus menjelaskan lonjakan mendadak harga saham syarikat.