
Story
위즈에어, 유류비 급증에 예상 밖 1분기 손실... 주가 4% 하락
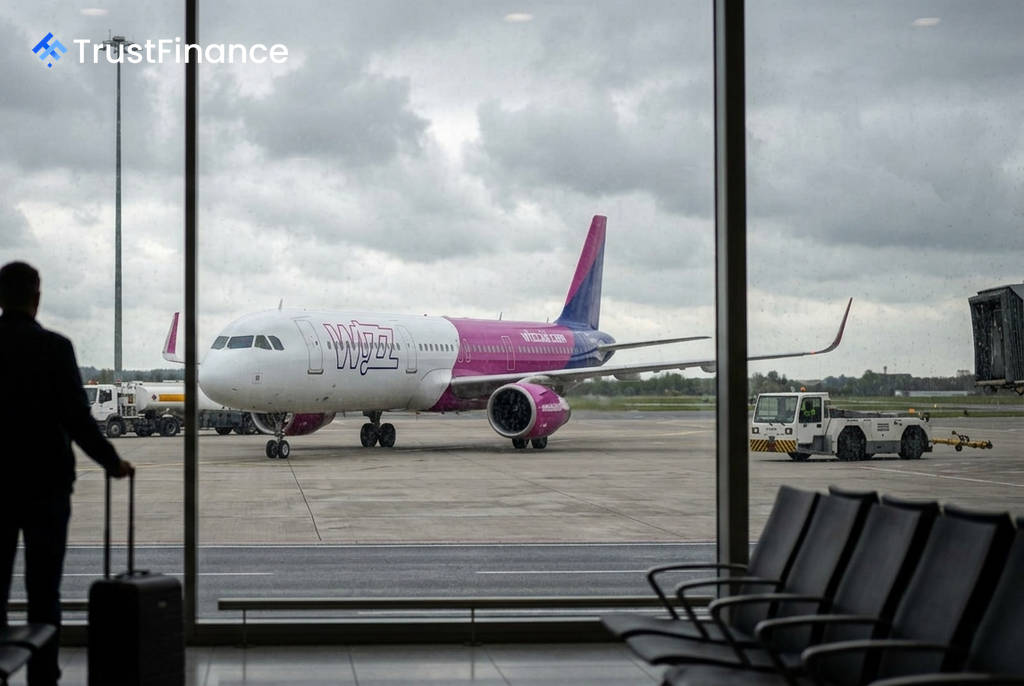
헝가리 기반의 초저가 항공사(ULCC) 위즈에어(Wizz Air)의 주가가 급등한 유류비로 인해 시장 예상치를 크게 밑도는 1분기 실적을 발표한 후 4.1% 하락했다. 부다페스트에 본사를 둔 이 항공사의 실적 부진은 투자자들의 단기 수익성 전망에 대한 우려를 키웠다.
예상보다 큰 1분기 손실
위즈에어는 6월 30일로 마감된 회계연도 1분기에 시장의 예상을 뛰어넘는 순손실을 기록했다고 밝혔다. 주요 실적은 시장 컨센서스를 하회하며 투자 심리를 위축시켰다.
- 순손실: 1억 9,800만 유로를 기록해 컨센서스였던 1억 7,100만 유로보다 약 15.9% 큰 손실을 보였다.
- 총매출: 15억 1,000만 유로로, 예상치인 15억 2,000만 유로를 소폭 밑돌았다.
- 조정 EBITDA: 1억 4,700만 유로로, 애널리스트 예상치인 1억 5,800만 유로에 6.7% 미치지 못했다.
유류비 급증이 실적 압박
이번 실적 악화의 가장 큰 원인은 유류비 급증이었다. 1분기 유류비는 전년 동기 대비 39.4%나 치솟아 6억 1,050만 유로에 달했다. 이는 공급 능력 확대를 통한 매출 증가 효과를 상쇄하고도 남아 분기 손실 폭을 키우는 결정적 요인으로 작용했다.
 Ad
이러한 비용 압박은 위즈에어만의 문제가 아니다. 경쟁사인 라이언에어(Ryanair) 역시 지난 7월 말, 비슷한 유류비 부담으로 인해 1분기 이익이 급감했다고 발표한 바 있다. 이는 유럽 저가 항공 부문이 공통적으로 직면한 어려움을 보여준다.
시장 반응과 전망
실적 발표 직후 위즈에어 주가는 4.1% 하락한 1,100펜스로 거래되었다. 이는 52주 최고가인 1,453펜스를 크게 밑도는 수준이다. 같은 날 미국 증시가 보합세를 보인 점을 감안할 때, 이번 주가 하락은 거시 경제 요인보다는 전적으로 실적 발표에 기인한 것으로 분석된다.
예상보다 큰 손실 규모와 통제 불가능한 유류비 상승은 위즈에어의 단기 수익성에 대한 투자자들의 경계심을 강화시켰다. 시장은 향후 항공사가 비용 압박을 어떻게 관리하고 수익성을 회복할지 예의주시할 것으로 보인다.