
Story
보다폰, 골드만삭스 '매수' 상향 조정에 52주 신고가 경신
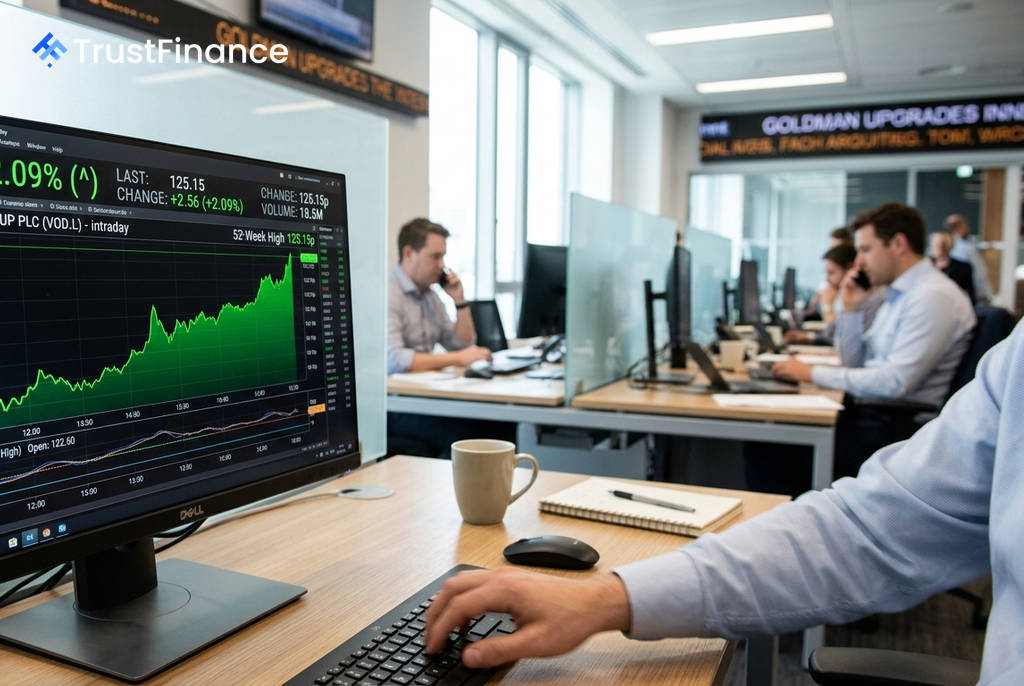
골드만삭스가 보다폰(Vodafone)에 대한 투자의견을 '매도'에서 '매수'로 두 단계 상향 조정하자 주가가 2.0% 상승하며 장중 52주 신고가를 경신했다. 이는 그동안 대표적인 비관론자였던 골드만삭스가 보다폰의 성장 전망에 대해 입장을 완전히 선회했음을 시사한다.
골드만삭스의 '더블 업그레이드'
골드만삭스는 보다폰에 대한 투자의견을 상향 조정하며 목표주가를 기존 85펜스에서 155펜스로 대폭 인상했다. 앤드류 리 분석가는 보고서를 통해 다음과 같은 긍정적 요인을 제시했다.
- 투하자본수익률(ROIC) 개선: 향후 3년간 보다폰의 상대적 ROIC가 업계 평균을 상회할 것으로 전망했다.
- 영국 시장 회복: 영국 모바일 시장의 회복세가 실적 개선을 이끌 것으로 분석했다.
- 비용 절감 강화: 강화된 비용 절감 프로그램이 수익성 향상에 기여할 것으로 예상했다.
이번 상향 조정으로 골드만삭스의 보다폰 실적 추정치는 수년 만에 처음으로 시장 컨센서스를 웃돌게 되었다. 이는 시장의 주요 기관 투자은행이 보다폰의 펀더멘털을 재평가하고 있음을 보여주는 중요한 신호다.
시장 반응 및 주가 동향
 Ad
골드만삭스의 보고서 발표 이후 보다폰 주가는 장중 한때 125.15펜스까지 오르며 1년여 만에 최고 수준을 기록했다. 같은 날 영국 FTSE 100 지수가 약보합세를 보인 것과 대조적으로, 이번 주가 상승은 전적으로 기업 개별 호재에 따른 것으로 풀이된다.
모건스탠리 또한 보다폰의 목표주가를 115펜스에서 125펜스로 상향 조정하며 '비중유지' 의견을 유지했다. 이는 분석가 커뮤니티 전반에서 보다폰의 이익 성장 경로에 대한 재평가가 이루어지고 있음을 뒷받침한다.
배경 및 전망
이번 등급 상향은 보다폰의 자회사인 보다폰쓰리(VodafoneThree)가 새로운 TV 및 엔터테인먼트 플랫폼을 공개한 지 하루 만에 나왔다. 해당 플랫폼은 경쟁사인 스카이(Sky), BT 등과 직접 경쟁하는 서비스로, 전날 주가 상승의 모멘텀으로 작용한 바 있다.
골드만삭스는 디지털 인프라 부문의 잉여현금흐름(FCF)이 2030년까지 연평균 14% 성장할 것으로 예측하며, 이는 방어적 성격의 다른 섹터 중 가장 높은 수치라고 덧붙였다. 주요 투자은행의 시각 변화는 보다폰의 향후 주가 흐름에 긍정적인 영향을 미칠 것으로 예상된다.