
Story
버텍스, 2분기 실적 호조에도 3분기 가이던스 부진에 주가 13% 급락
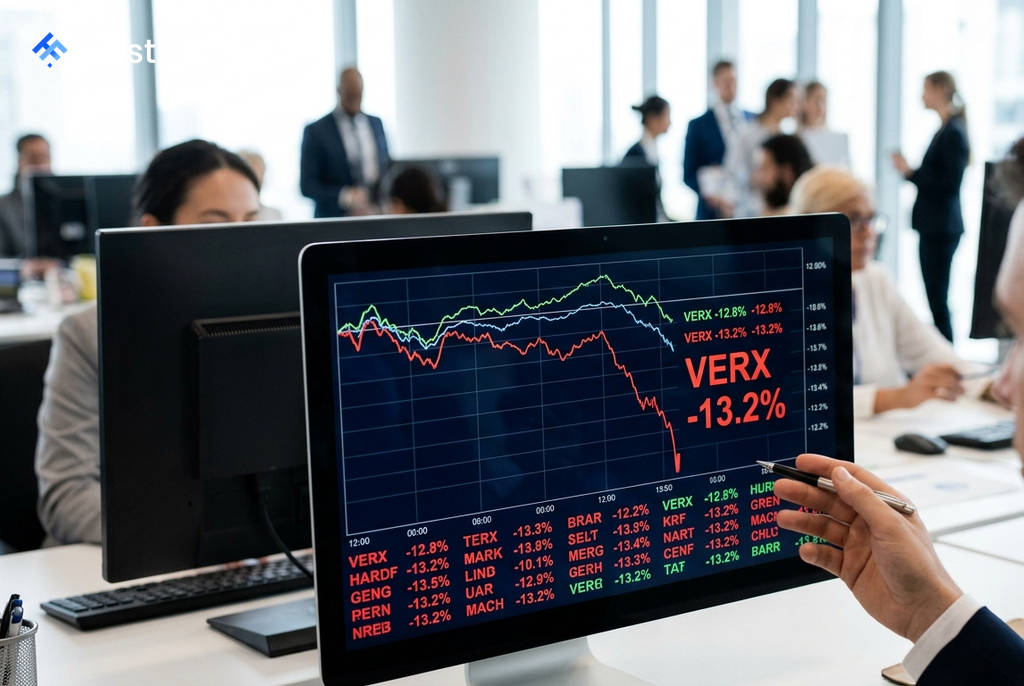
버텍스(Vertex)의 주가가 2분기 실적 발표 이후 12.8% 급락했다. 회사가 시장 예상치를 뛰어넘는 주당순이익과 매출을 기록했음에도 불구하고, 투자자들은 기대에 미치지 못하는 3분기 실적 전망에 더 주목하며 매도에 나섰다.
기대치 하회한 3분기 가이던스
인베스팅닷컴(Investing.com)에 따르면 버텍스는 2026년 2분기 실적에서 다음과 같은 결과를 발표했다.
- 주당순이익(EPS): $0.20 (시장 예상치 $0.19 상회)
- 매출: $2억 397만 (시장 예상치 $2억 229만 상회)
그러나 시장의 긍정적인 반응은 오래가지 않았다. 회사가 제시한 3분기 매출 가이던스는 $2억 800만 ~ $2억 1,100만으로, 중간값이 월스트리트 컨센서스인 약 $2억 1,169만에 미치지 못했다. 또한 자본 지출 증가로 인해 잉여현금흐름이 $270만으로 급감한 점도 투자 심리를 위축시켰다.
복합적인 하락 요인
 Ad
이번 주가 하락은 단순히 가이던스 부진만으로 설명되지 않는다. 지난 6월 말 모건스탠리가 버텍스에 대한 투자의견을 '비중확대(Overweight)'에서 '동일비중(Equal Weight)'으로 하향 조정하고 목표주가를 $19에서 $15로 낮춘 바 있어, 실적 발표 이전부터 부정적인 기류가 형성되어 있었다.
회사가 연간 조정 EBITDA 가이던스를 $2억 600만 ~ $2억 1,000만으로 상향 조정하고, 조정 EBITDA 마진이 전년 동기 20.8%에서 25.0%로 개선되는 등 긍정적인 지표도 있었지만, 매출 성장 둔화에 대한 우려를 상쇄하기에는 역부족이었다. 최근 몇 달간 내부자 매수가 전무했다는 점도 부정적 요인으로 작용했다.
시장 흐름과 역행하는 주가
버텍스의 주가 하락은 S&P 500 지수와 나스닥 지수가 모두 강세를 보이는 '위험자산 선호' 장세 속에서 나타나 더욱 두드러진다. 이는 거시 경제 요인이 아닌 전적으로 기업 고유의 문제로 인한 매도세임을 시사한다.
버텍스 주가는 연초 대비 이미 약 32% 하락했으며, 52주 최고가인 $33.54와는 큰 격차를 보이고 있다. 결국 3분기 매출 가이던스 미달, 잉여현금흐름 급감, 기존 애널리스트의 등급 하향, 그리고 지속적인 주가 부진이 복합적으로 작용하여 실적 호조에도 불구하고 대규모 매도세를 촉발한 것으로 분석된다.