
Story
버텍스, 경쟁사 임상 실패 소식에 주가 급등…52주 신고가 경신
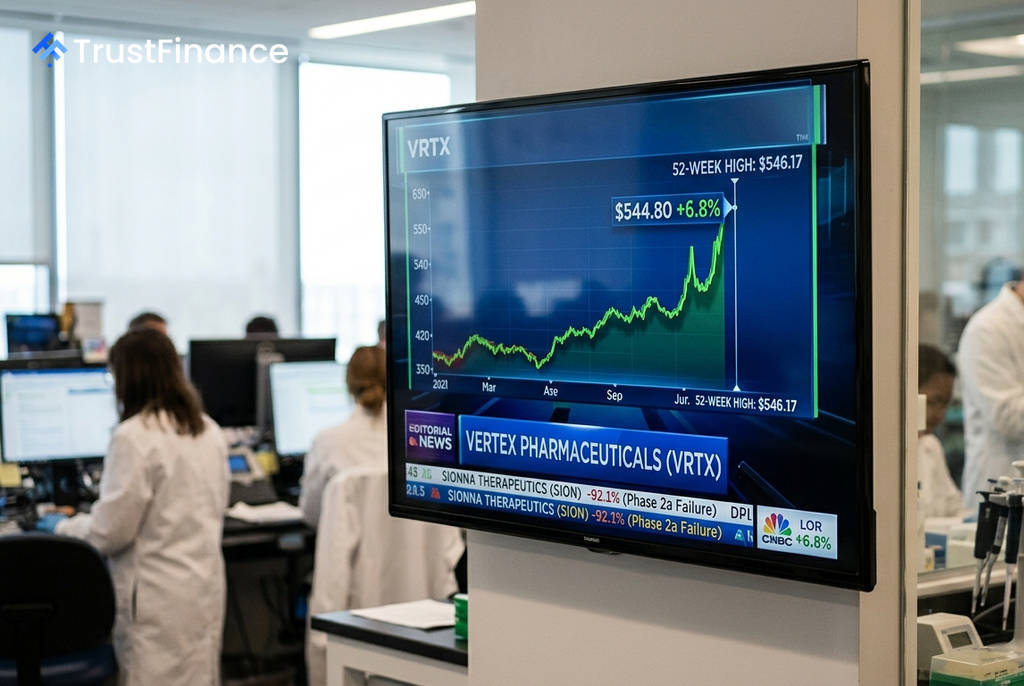
미국의 제약사 버텍스 파마슈티컬스(VRTX)의 주가가 경쟁사의 신약 개발 실패 소식에 힘입어 급등하며 52주 신고가를 경신했다. 이는 낭포성 섬유증(CF) 치료제 시장에서 버텍스의 독점적 지위가 더욱 강화될 것이라는 기대감이 반영된 결과다.
경쟁사의 임상 실패
이번 주가 상승의 직접적인 원인은 경쟁사 시온나 테라퓨틱스(Sionna Therapeutics)가 발표한 임상 결과 때문이다. 시온나는 낭포성 섬유증 환자를 대상으로 버텍스의 주력 치료제인 트리카프타(Trikafta)에 추가로 투여하는 약물 'SION-719'의 임상 2a상 시험을 진행했다.
그러나 시온나 측은 해당 임상에서 1차 평가지표인 땀 염화물 농도 감소 효과를 입증하지 못했다고 밝혔다. 시험 결과가 통계적 유의성을 확보하지 못함에 따라, 시온나는 SION-719의 추가 요법 개발을 중단하기로 결정했다. 이로써 트리카프타의 아성에 도전하던 주요 경쟁 위협 중 하나가 사실상 사라졌다.
시장 반응과 애널리스트 평가
경쟁사의 악재는 버텍스에 강력한 호재로 작용했다. 이 소식이 전해진 후 버텍스의 주가는 장중 6.2% 급등하며 546.17달러까지 올라 52주 신고가를 새로 썼다. 반면 시온나의 주가는 폭락하며 두 회사의 희비가 극명하게 엇갈렸다.
 Ad
BMO 캐피털은 즉각 버텍스에 대한 '시장수익률 상회(Outperform)' 투자의견과 목표주가 600달러를 재확인했다. BMO는 이번 임상 실패가 트리카프타의 효능을 뛰어넘는 신약 개발의 임상적 장벽이 얼마나 높은지를 다시 한번 입증한 사례라고 평가하며, 버텍스의 시장 지위를 긍정적으로 전망했다.
견고한 펀더멘털
이번 주가 상승은 버텍스의 견고한 펀더멘털 위에서 이루어졌다. 버텍스는 지난주, 시장 예상치를 상회하는 2026년 2분기 실적을 발표한 바 있다.
- 2분기 매출: 33억 달러 (전년 동기 대비 12% 증가)
- 2026년 연간 매출 가이던스: 기존 전망치에서 상향 조정한 131억 달러에서 132억 달러
같은 날 S&P 500과 나스닥 지수가 보합세를 보인 점을 고려할 때, 버텍스의 주가 급등은 거시 경제 환경이 아닌 기업 고유의 호재에 의해 촉발된 것임을 알 수 있다. 경쟁사의 좌절과 견고한 실적이 맞물리면서 낭포성 섬유증 치료제 시장의 절대 강자로서 버텍스의 입지는 더욱 확고해졌다.