
Story
바로니스 시스템즈, 2분기 매출 예상 상회에도 주가 급락…수익성 전망 부진
Summary
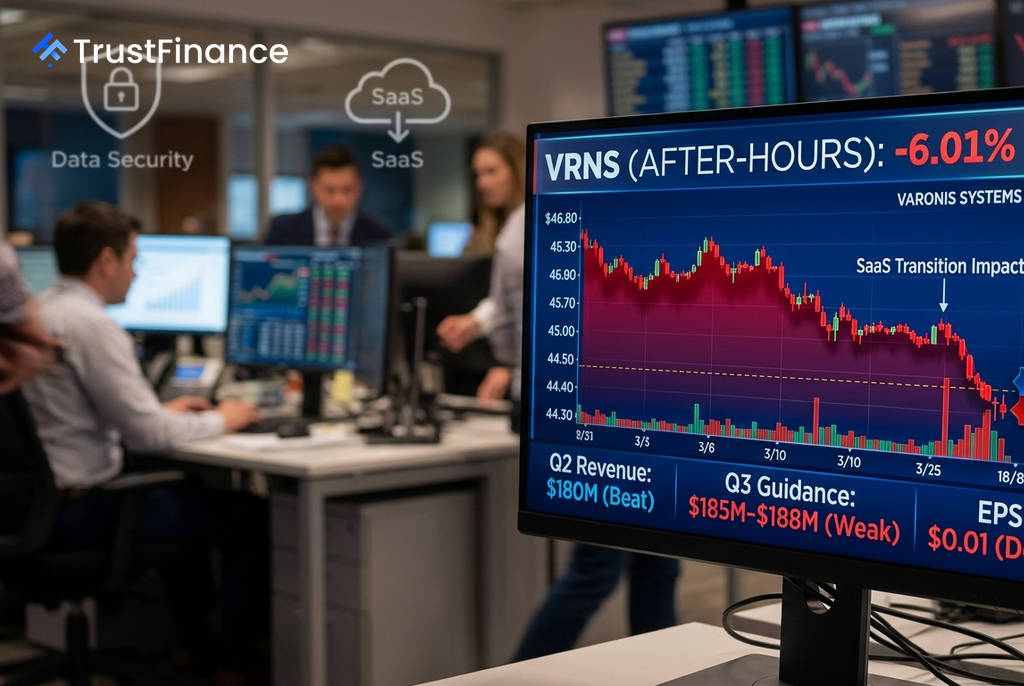
데이터 보안 기업 바로니스 시스템즈(Varonis Systems)가 2분기 매출이 시장 예상을 소폭 상회했음에도 불구하고, 부진한 수익성 전망과 3분기 가이던스에 대한 실망감으로 시간 외 거래에서 주가가 6% 하락했습니다.
데이터 보안 기업 바로니스 시스템즈(Varonis Systems)의 주가가 2026년 2분기 실적 발표 이후 시간 외 거래에서 6.0% 하락했습니다. 매출은 시장 예상치를 소폭 웃돌았으나, 투자자들은 수익성 전망과 향후 가이던스에 부정적으로 반응했습니다.
예상 웃돈 매출, 그러나 수익성은 '발목'
바로니스는 2분기 매출이 1억 8,000만 달러를 기록해 팩트셋(FactSet)이 집계한 컨센서스인 1억 7,680만 달러를 상회했다고 밝혔습니다. 하지만 시장은 이미 회사가 온프레미스 영구 라이선스 모델에서 구독 기반의 서비스형 소프트웨어(SaaS) 모델로 전환하는 과정에서 이익이 감소할 것을 예상하고 있었습니다.
월가는 2분기 주당순이익(EPS)이 1분기의 0.06달러에서 0.01달러로 급감할 것으로 전망한 바 있습니다. 회사 측은 SaaS 연간 반복 매출(ARR)이 전환을 제외하고 25% 성장했으며 신규 로고 SaaS ARR도 20% 이상 확대되었다고 강조했지만, 투자자들의 우려를 잠재우기엔 역부족이었습니다.
실망스러운 3분기 가이던스
투자자들의 실망감을 키운 것은 3분기 가이던스였습니다. 바로니스는 3분기 실적 전망치로 다음과 같은 수치를 제시했습니다.
 Ad
- 매출: 1억 8,500만 달러 ~ 1억 8,800만 달러
- 비일반회계기준(Non-GAAP) EPS: 0.02달러 ~ 0.03달러
이는 의미 있는 수익성 개선의 변곡점을 기대했던 투자자들에게는 실망스러운 수준이었습니다. SaaS 전환 과정에서 단기적인 수익성 압박이 지속될 것이라는 신호로 해석되었습니다.
시장 반응 및 분석
이날 정규장에서 주요 지수가 보합세를 보인 점을 감안할 때, 바로니스의 주가 하락은 거시 경제나 업종 전반의 영향이 아닌 개별 기업의 문제로 분석됩니다. 이번 주가 하락은 전형적인 '뉴스에 파는(sell the news)' 양상을 보였습니다.
매출 호조는 미미했고, SaaS 전환에 따른 수익성 압박은 여전했으며, 향후 가이던스는 52주 최저가인 19.70달러에서 가파르게 회복한 주가를 뒷받침할 만한 상승 동력을 제공하지 못했습니다. 결국 단기적인 수익성 약화와 신중한 가이던스가 맞물리면서 시간 외 거래에서 주가를 끌어내린 것으로 풀이됩니다.