
Story
유니티 소프트웨어, 호실적과 목표가 상향에 주가 급등
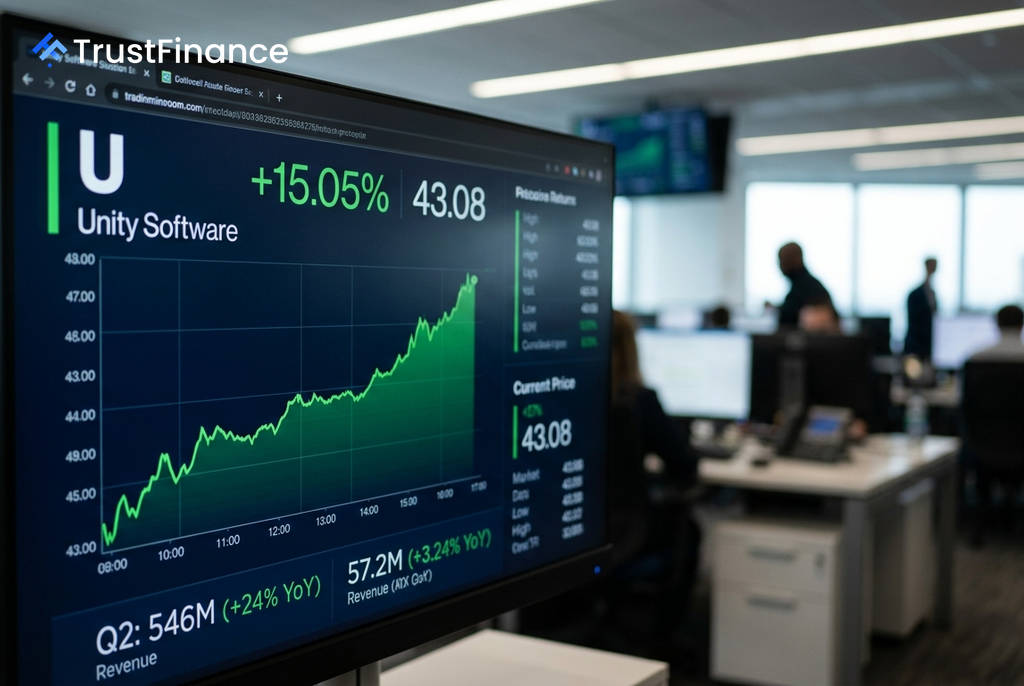
유니티 소프트웨어(U)의 주가가 시장 예상을 상회하는 2분기 실적과 긍정적인 향후 전망에 힘입어 급등세를 이어가고 있다. Investing.com에 따르면, 목요일 실적 발표 후 랠리를 시작한 유니티의 주가는 개장 전 거래에서도 5.6% 상승했다.
예상을 뛰어넘은 2분기 실적
유니티는 2026년 2분기 실적 발표에서 매출과 주당순이익 모두 월가 컨센서스를 상회하는 성과를 기록했다. 투자자들의 긍정적인 반응을 이끌어낸 주요 실적은 다음과 같다.
- 2분기 매출: 5억 4,600만 달러를 기록해 전년 동기 대비 24% 증가했으며, 이는 월가 컨센서스인 약 5억 1,460만 달러를 크게 웃도는 수치다.
- 조정 주당순손실: 0.05달러로, 애널리스트들이 예상했던 0.11달러 손실보다 훨씬 양호한 결과를 보였다.
회사 CEO는 이번 분기를 "상장 이후 최고의 분기"라고 평가하며 강한 자신감을 내비쳤다.
성장 동력과 긍정적 가이던스
 Ad
이번 실적 호조의 핵심 동력은 '전략적 성장(Strategic Grow)' 부문의 괄목할 만한 성과였다. 해당 부문은 전년 대비 63% 증가한 3억 2,900만 달러의 매출을 달성했다. 특히 '유니티 벡터(Unity Vector)' 플랫폼이 애널리스트 예상치의 두 배가 넘는 성장률을 보이며 전체 성장을 견인했다.
유니티는 3분기 매출 가이던스로 5억 4,000만 달러에서 5억 5,000만 달러를 제시했으며, 이 또한 시장 컨센서스를 상회하는 수준이다. 이는 회사의 성장 모멘텀이 지속될 것이라는 기대를 높이고 있다.
월가의 잇따른 투자의견 상향
견고한 실적과 성장 전망에 월가 투자은행들도 긍정적인 평가를 내놓았다. 도이체방크와 뱅크오브아메리카는 유니티에 대한 투자의견을 기존 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고, 새로운 목표주가로 50달러를 제시했다.
이 외에도 맥쿼리는 '시장수익률 상회(Outperform)' 등급을 유지하며 목표주가를 38달러에서 50달러로 올렸고, BTIG는 목표주가를 43달러에서 51달러로 상향 조정했다. 애널리스트들은 강력한 실적과 벡터 플랫폼의 가속화되는 수익화 궤도를 긍정적으로 평가했다.