
Story
더 트레이드 데스크, 부진한 2분기 실적 및 전망에 월가 등급 강등 잇따라
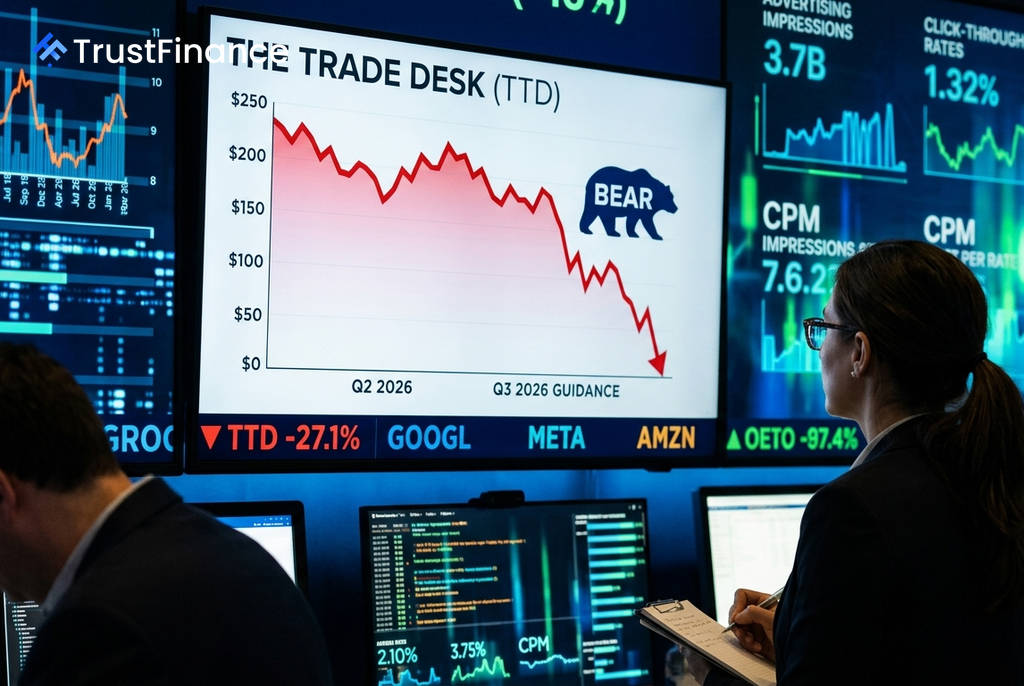
디지털 광고 기술 기업 더 트레이드 데스크(The Trade Desk, TTD)의 주가가 월스트리트의 예상을 크게 하회하는 2분기 실적과 암울한 3분기 전망을 내놓은 후, 금요일 개장 전 거래에서 27% 이상 급락했다. 실적 쇼크로 인해 주요 투자은행들은 일제히 투자의견을 하향 조정했다.
실망스러운 실적과 암울한 전망
더 트레이드 데스크는 2분기 매출이 전년 동기 대비 3% 증가한 7억 1,510만 달러를 기록했다고 밝혔다. 이는 시장 컨센서스였던 약 7억 5,200만 달러와 회사 자체 가이던스였던 최소 7억 5,000만 달러를 모두 밑도는 수치다.
조정 EBITDA(상각 전 영업이익) 역시 2억 4,130만 달러로, 컨센서스인 약 2억 6,500만 달러에 미치지 못했다. 더욱이 회사가 제시한 3분기 가이던스는 시장에 더 큰 충격을 주었다. 3분기 매출 전망치는 최소 6억 5,000만 달러로 제시되었는데, 이는 전년 대비 12% 감소를 의미하며 월가 예상치인 약 8억 700만 달러를 크게 하회한다. 3분기 조정 EBITDA 전망치 역시 약 1억 6,000만 달러로, 예상치였던 3억 3,900만 달러의 절반에도 미치지 못했다.
월가의 잇따른 등급 강등
 Ad
부진한 실적 발표 이후 월스트리트 분석가들은 즉각적으로 부정적인 평가를 내놓았다. 여러 투자은행이 투자의견과 목표 주가를 대폭 하향 조정했다.
- 레이먼드 제임스: 투자의견을 '시장수익률 상회'에서 '시장수익률 하회(Underperform)'로 강등했다. 거시 경제 상황과 광고주들의 저비용 매체 선호 현상을 지적하며, 3분기 가이던스는 "팬데믹을 제외하고 사상 첫 전년 동기 대비 매출 감소"를 의미한다고 분석했다.
- 베어드: '매수'에서 '중립(Neutral)'으로 하향하고 목표 주가를 27달러에서 9달러로 대폭 삭감했다. 보고서에서 "2분기 실적은 간단히 말해 끔찍했다"고 평가하며 불확실성이 예상보다 훨씬 크다고 밝혔다.
- 트루이스트 증권: '매수'에서 '보유(Hold)'로 강등하고 목표 주가를 35달러에서 16달러로 낮췄다. 거시적 압박과 더불어 P&G 등 주요 소비재 및 자동차 고객 이탈, 최고재무책임자(CFO)를 포함한 경영진의 잦은 교체 등 내부 실행 문제를 지적했다.
- 구겐하임: '매수'에서 '중립(Neutral)'으로 하향 조정하고 목표 주가를 25달러에서 12달러로 내렸다. 구겐하임은 현재의 성장 둔화가 일시적인 경기 순환 문제가 아닌 "구조적 문제"일 수 있다고 경고하며, 지속적인 리더십 교체와 제품 비일관성 등을 우려했다.
투자자에게 미치는 영향
이번 실적 발표와 연이은 등급 강등은 더 트레이드 데스크가 단순한 거시 경제의 역풍을 넘어 회사 내부의 구조적 문제에 직면했을 수 있다는 시장의 우려를 증폭시키고 있다. 특히 다수의 분석가들이 경영진의 잦은 교체와 제프 그린 CEO의 회복 경로에 대한 메시지가 실제 결과와 괴리되어 있다는 점을 지적한 것은 투자자 신뢰에 큰 타격을 주었다. 향후 성장성에 대한 심각한 의문이 제기되면서 주가에 대한 하방 압력은 당분간 지속될 것으로 보인다.