
Story
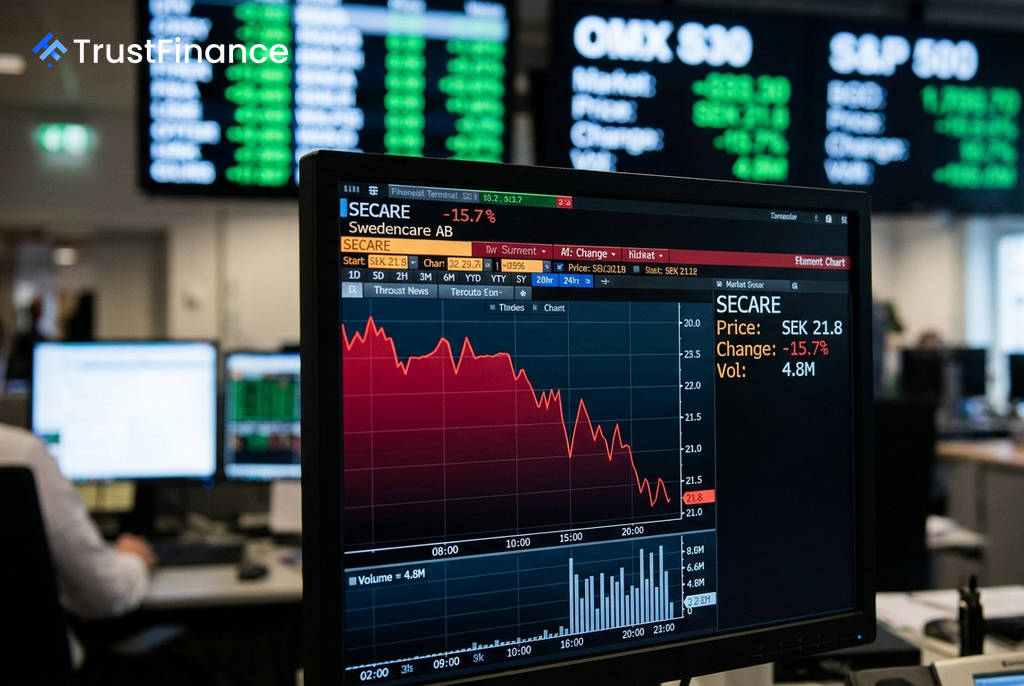
스웨덴케어, 시장 기대 하회한 2분기 실적에 주가 16% 급락
Summary
스웨덴케어가 시장 예상치를 밑도는 2026년 2분기 실적을 발표한 후 주가가 16% 가까이 급락했다. 특히 핵심 시장인 북미 지역의 성장 둔화가 투자 심리를 악화시켰다.
스웨덴케어(Swedencare)가 시장 컨센서스를 하회하는 2026년 2분기 반기 보고서를 발표한 후 주가가 15.7% 급락하며 21.8 스웨덴 크로나(SEK)에 거래되었다. 매출과 수익성이 모두 기대에 미치지 못하면서 장 초반부터 즉각적인 매도 압력에 직면했다.
실망스러운 2분기 실적
스웨덴케어의 2분기 실적은 여러 핵심 지표에서 시장의 기대를 충족시키지 못했다. 이는 투자자들에게 이중 실망감으로 작용했다.
- 순매출: 6억 7,000만 SEK를 기록해 컨센서스를 4% 하회했다.
- 영업 EBITDA: 1억 2,900만 SEK로 시장 예상치보다 5% 낮았다.
전년 동기 대비 전체 매출이 4%(유기적 성장률 7%) 증가하고, 영업 EBITDA 마진이 19.0%에서 19.3%로 소폭 개선되었음에도 불구하고, 보다 결정적인 실적 개선을 기대했던 투자자들을 만족시키기에는 역부족이었다.
북미 시장 성장 둔화 우려
 Ad
특히 우려를 낳은 부분은 핵심 성장 동력으로 여겨졌던 북미 시장의 실적이다. 이 지역의 유기적 성장은 전년 대비 3% 감소했다.
회사 측은 이러한 부진의 원인으로 FDMC 유통 채널을 통한 신제품 출시 지연을 꼽았다. 북미 시장은 회사의 성장 전략에서 중심적인 역할을 해왔기 때문에, 이번 실적 둔화는 향후 성장성에 대한 의문을 증폭시켰다.
시장 반응 및 전망
실적 발표 이후 스웨덴케어 주가는 장중 52주 신저가인 21.35 SEK까지 하락하며 투자자들의 기대치가 재설정되었음을 보여주었다. 스웨덴과 미국 증시가 전반적으로 약세를 보인 점도 주가 하락에 일부 영향을 미쳤다.
이번 실적 부진은 이전에 '매수' 등급을 유지했던 파레토 증권(Pareto Securities)이나 SEB 등 분석가들의 목표주가 하향 조정으로 이어질 가능성이 크다. 52주 최고가인 44.3 SEK 대비 이미 상당 폭 하락한 주가에 추가적인 압박으로 작용할 전망이다.