
Story
썬런, 2분기 호실적에도 연간 가이던스 하향에 주가 급락
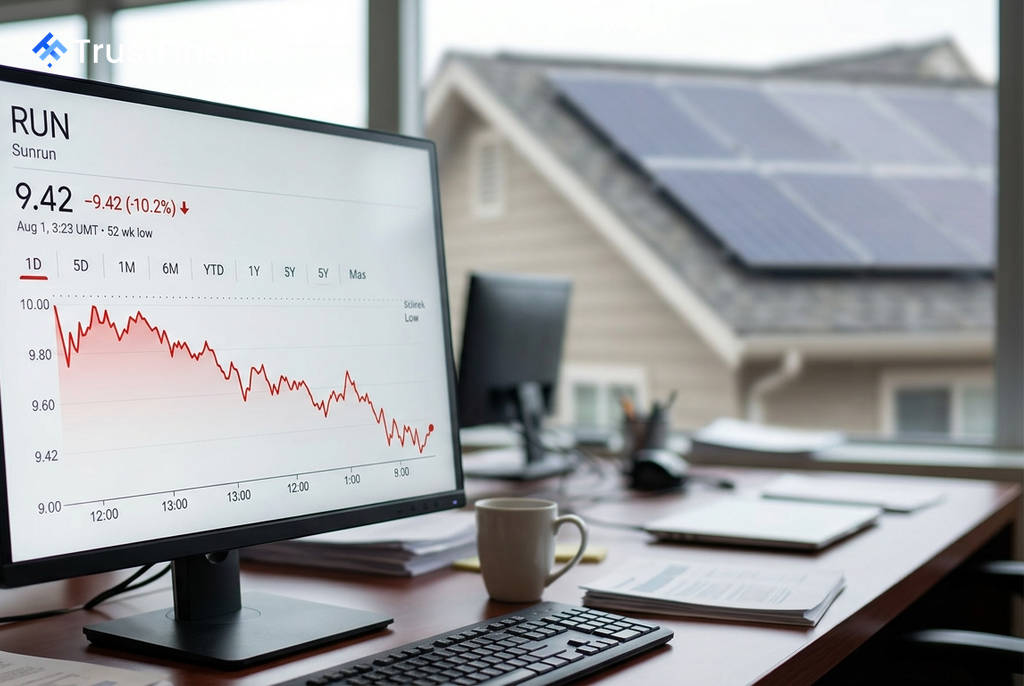
미국 최대 주택용 태양광 업체인 썬런(Sunrun, 종목코드: RUN)의 주가가 2분기 호실적 발표에도 불구하고 연간 실적 전망(가이던스) 하향 조정의 여파로 개장 전 거래에서 10.2% 급락하며 9.42달러를 기록했다. 이는 52주 신저가인 9.31달러에 근접한 수준으로, 미래 성장성에 대한 투자자들의 우려가 반영된 결과다.
실적 상회에도 가이던스 하향 조정
썬런은 2026년 2분기 주당순이익(EPS)이 0.42달러를 기록해 시장 컨센서스인 0.26달러를 크게 웃돌았다고 밝혔다. 매출 역시 약 8억 7,000만 달러로 월가의 예상치를 상회했다.
그러나 시장의 관심은 긍정적인 분기 실적이 아닌 하향 조정된 연간 전망에 쏠렸다. 썬런은 2026년 연간 총 가입자 가치 목표를 기존 48억~52억 달러에서 46억~49억 달러로 낮췄다. 또한, 연간 현금 창출 예상치도 기존 2억 5,000만~4억 5,000만 달러에서 2억~3억 7,500만 달러로 축소했다.
성장 둔화와 비용 압박 요인
회사 경영진은 가이던스 하향의 주된 원인으로 여러 요인을 지목했다. 실적 부진의 배경은 다음과 같다.
 Ad
- 제휴 채널 붕괴: 주요 파트너사의 파산 등으로 인해 2분기 제휴 채널을 통한 판매량이 전년 동기 대비 70% 이상 급감했다.
- 영업 인력 확보 지연: 신규 직접 판매 인력의 충원 및 교육이 예상보다 더디게 진행됐다.
- 자본 비용 상승: 기준 금리 인상으로 인해 자본 조달 비용이 초기 예상보다 높아졌다.
이러한 요인들로 인해 2분기 신규 가입자 수는 약 19,793명으로 전년 동기 대비 31% 감소했으며, 순가입자 가치(Net Subscriber Value)는 44% 급감하며 마진 압박이 심화되고 있음을 시사했다. 배터리 저장장치 설치율이 74%로 사상 최고치를 기록했으나, 이러한 긍정적 지표는 투자자들의 우려를 상쇄하기에 역부족이었다.
시장 영향 및 분석
이날 나스닥 지수가 소폭 하락세를 보이고 S&P 500과 다우존스 지수는 보합세를 나타내는 등 거시 경제나 지수 전반의 영향은 제한적이었다. 따라서 썬런의 주가 급락은 전적으로 기업 고유의 문제에서 비롯된 것으로 분석된다.
결론적으로 2분기 실적은 예상을 상회했지만, 가파른 가이던스 하향, 신규 가입자 성장률 급감, 제휴 채널 붕괴 등이 복합적으로 작용하며 전형적인 '어닝 서프라이즈 후 전망 하향(beat-and-lower)' 시나리오를 만들었다. 이는 향후 성장 전망에 대한 불확실성을 키우며 주가에 상당한 하방 압력으로 작용하고 있다.