
Story
스텁허브, 매출 신기록에도 EPS 쇼크…시간 외 거래서 13%대 급락
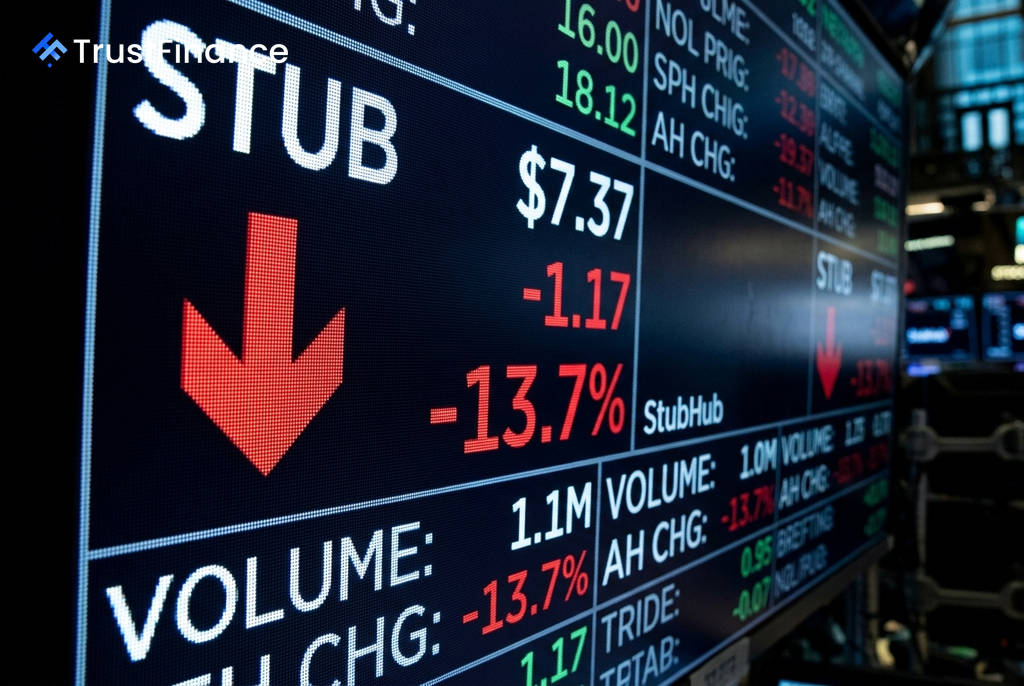
온라인 티켓 재판매 플랫폼 스텁허브(StubHub)의 주가가 2026 회계연도 2분기 실적 발표 이후 시간 외 거래에서 13.7% 급락한 7.37달러를 기록했다. 사상 최대 매출과 총 상품 판매액(GMS)을 달성했음에도 불구하고, 주당순이익(EPS)이 시장의 기대치에 크게 못 미치면서 투자자들의 실망 매물이 쏟아졌다.
예상치 크게 밑돈 2분기 순이익
스텁허브가 발표한 6월 30일 마감 2분기 실적에 따르면, 조정 주당순이익(EPS)은 거의 0.00달러에 그쳤다. 이는 애널리스트들이 예상했던 0.24달러를 대폭 하회하는 수치로, '어닝 쇼크'로 평가된다.
반면 외형적 성장세는 뚜렷했다. 회사의 주요 실적은 다음과 같다.
- 매출: 전년 동기 대비 33% 증가한 5억 7,310만 달러로 사상 최고치를 경신했다.
- 총 상품 판매액(GMS): 전년 동기 대비 34% 증가한 31억 달러로 역시 신기록을 세웠다.
- 조정 EBITDA: 1억 570만 달러로 거의 두 배 가까이 증가했으며, 이익률은 약 600bp 개선된 18%를 기록했다.
 Ad
회사는 연간 GMS 전망치도 상향 조정했으나, 견조한 성장 지표에도 불구하고 수익성 부진이 주가 하락의 결정적 요인으로 작용했다. 투자자들은 외형 성장보다 수익성에 대한 우려를 더 크게 반영한 것으로 분석된다.
시장 반응과 배경
에릭 베이커(Eric Baker) 최고경영자(CEO)는 "이번 분기는 월드컵이 신기록을 세우는 등 라이브 이벤트에 대한 강력한 수요를 보여주었다"고 밝혔으나, 저조한 순이익에 대한 시장의 우려를 잠재우기에는 역부족이었다.
이번 주가 급락은 S&P 500 지수가 보합세를 보이고 나스닥 지수가 0.1% 하락에 그친 상황에서 발생해, 시장 전반의 영향이 아닌 스텁허브의 개별 실적 요인에 의해 주도되었음을 시사한다. 공교롭게도 정규 거래일에는 구겐하임이 스텁허브에 대한 투자의견을 '매수'로 상향하고 목표주가를 12.50달러로 제시했으나, 실적 발표 후 투심은 급격히 악화되었다.