
Story
솔라엣지, UBS 투자의견 상향에 주가 급등...미국 규제 반사이익 기대
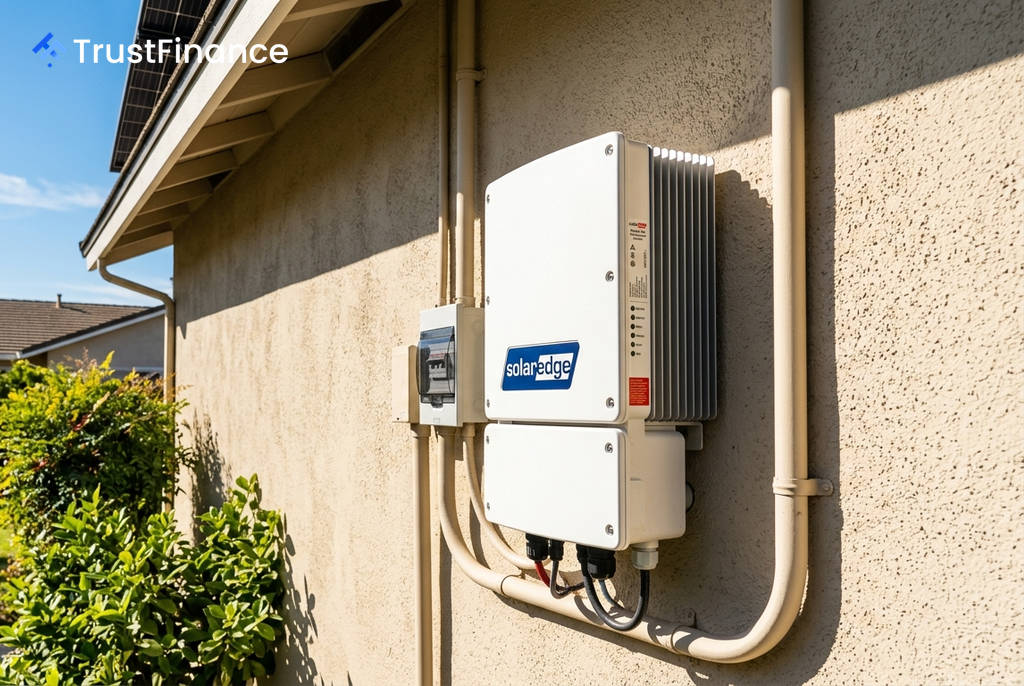
미국 태양광 인버터 제조업체 솔라엣지 테크놀로지스(SEDG)의 주가가 UBS의 투자의견 상향 조정 소식에 개장 전 거래에서 5.6% 급등했습니다. UBS는 솔라엣지에 대한 투자의견을 기존 '중립'에서 '매수'로 상향하고, 목표주가 역시 36달러에서 42달러로 높였습니다.
규제 변화가 부른 투자의견 상향
이번 투자의견 상향의 핵심 배경은 미국 연방통신위원회(FCC)가 외국에서 생산된 전력 인버터를 국가 안보 '대상 목록(Covered List)'에 추가하기로 한 결정입니다. 지난 7월 28일부터 발효된 이 규제는 외국에서 제조된 새로운 모델의 네트워크 인버터가 미국 내 수입, 마케팅, 판매에 필요한 장비 승인을 받는 것을 차단합니다.
UBS는 이 조치가 중국의 선그로우(Sungrow)와 같은 제조업체들이 출시할 차세대 하드웨어를 포함, 미국 인버터 시장의 절반 이상에 영향을 미칠 것으로 추정했습니다. 이는 사실상 솔라엣지와 같이 미국 중심의 공급망을 갖춘 기업들에게 구조적인 시장 기회를 창출하는 효과를 낳습니다.
시장 영향과 솔라엣지 전망
UBS는 FCC의 결정으로 미국 내 인버터 공급이 더욱 빠듯해질 것으로 내다봤습니다. 이러한 시장 환경은 솔라엣지와 같은 공급업체에 상당한 가격 결정권을 부여하고 시장 점유율을 확대할 기회를 제공할 것이라는 분석입니다.
 Ad
이를 근거로 UBS는 솔라엣지의 2027년 및 2028년 조정 상각전영업이익(EBITDA) 추정치를 상향 조정했습니다. 이번 투자의견 상향은 이달 초 실망스러운 3분기 가이던스 발표 이후 주가에 대해 신중한 입장을 보이던 월스트리트의 분위기에 중요한 변화를 시사합니다.
투자 심리 및 시장 맥락
이날 솔라엣지의 주가 상승은 거시 경제적 순풍보다는 분석가 보고서라는 명확한 촉매제에 의해 주도되었습니다. S&P 500 지수와 나스닥 지수가 보합세를 보인 점은 이를 뒷받침합니다.
경쟁사인 인페이즈 에너지(Enphase Energy) 역시 이번 FCC 규제의 수혜자로 거론됩니다. 한편 솔라엣지는 2026년 2분기 비일반회계기준(Non-GAAP) 영업이익 흑자 전환을 달성하는 등 사업 정상화에 대한 투자자들의 관심을 다시 받고 있으며, 주가는 52주 최고가인 81.25달러에는 여전히 크게 못 미치는 수준입니다.