
Story
리비안, 2분기 '더블 비트' 실적 발표 후 주가 급등
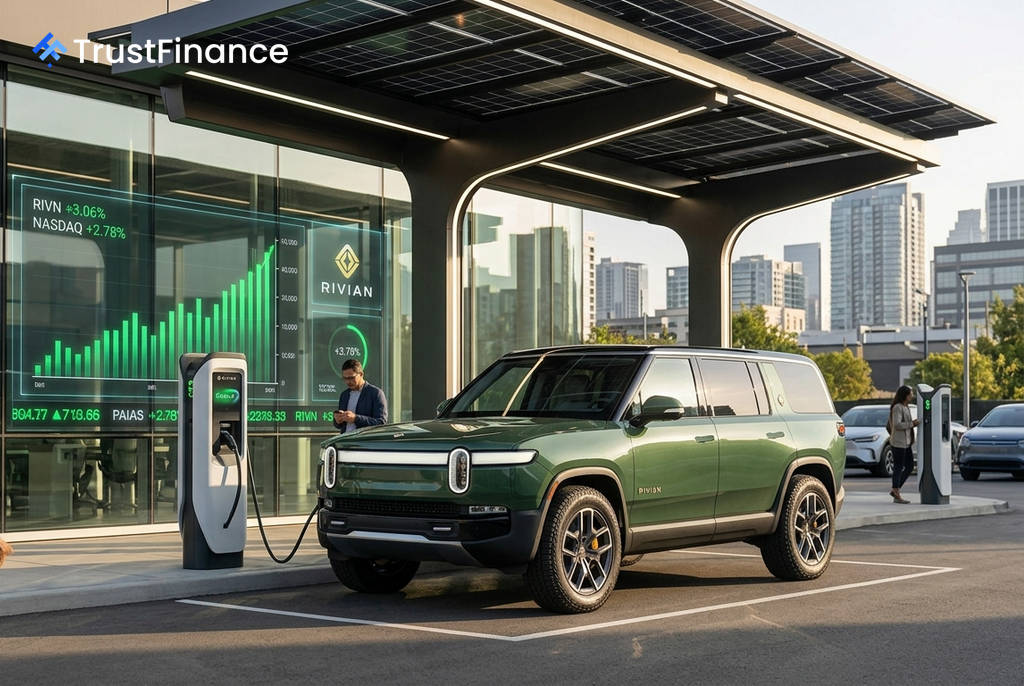
미국 전기차 제조업체 리비안(Rivian)의 주가가 2분기 실적이 시장 예상치를 상회하면서 개장 전 거래에서 4.0% 급등한 17.50달러를 기록했다. 회사는 목요일 장 마감 후 발표한 실적 보고서를 통해 매출과 손실 축소 양면에서 월가의 예상을 뛰어넘는 '더블 비트'를 달성했다.
예상 뛰어넘은 2분기 실적
리비안의 2026년 2분기 실적은 투자자들에게 긍정적인 신호를 보냈다. 회사는 차량 인도량 증가, 규제 크레딧 판매 급증, 소프트웨어 및 서비스 부문의 지속적인 강세에 힘입어 호실적을 기록했다.
- 매출: 16억 6천만 달러로, 분석가 예상치였던 15억 달러를 상회했다. 이는 전년 동기 대비 27% 증가한 수치다.
- 조정 주당순손실: 0.47달러를 기록하며, 예상치였던 0.67달러보다 손실 폭을 크게 줄였다.
- 매출총이익: 1억 7,900만 달러로 사상 최고치를 경신했다.
또한, 리비안은 해당 분기 동안 57,000건 이상의 시승 행사를 진행하며 회사 기록을 세웠다. 이는 신형 R2 플랫폼에 대한 소비자의 높은 관심을 보여주는 지표로 해석된다.
개선된 연간 전망 및 비용 관리
 Ad
리비안은 긍정적인 실적과 더불어 2026년 연간 재무 전망치도 상향 조정했다. 회사는 비용 관리 능력을 입증하며 손실 예상치를 축소하고 자본 지출 계획을 줄였다.
수정된 가이던스에 따르면, 2026년 연간 조정 손실 예상 범위는 기존 18억~21억 달러에서 18억~20억 달러로 좁혀졌다. 자본 지출(CAPEX) 계획 역시 기존 19억 5천만~20억 5천만 달러에서 17억~18억 달러로 하향 조정되었다. 회사 측은 신형 R2 SUV에 대한 초기 수요가 내부 계획을 앞서고 있다고 언급하며 자신감을 내비쳤다.
시장 반응과 배경
이번 주가 급등은 호실적 외에도 여러 긍정적 요인이 복합적으로 작용한 결과다. 실적 발표에 앞서 지난 7월 27일, 투자은행 파이퍼 샌들러는 리비안에 대한 투자의견을 '중립'에서 '비중확대'로 상향하고 목표주가를 18달러에서 20달러로 올렸다. 파이퍼 샌들러는 개선된 전기차 수요와 R2 SUV 출시에 대한 신뢰도 증가를 상향 조정의 이유로 꼽았다.
또한, 리비안은 폭스바겐 그룹으로부터 10억 달러의 비소구 부채 금융과 우버로부터 2억 5천만 달러의 지분 투자를 포함한 추가 자금을 연내 확보할 것으로 예상된다. 이러한 요인들이 결합되어 투자 심리를 크게 개선시킨 것으로 분석된다.