
Story
바클레이즈, RB글로벌 美 자동차 유통 '최선호주' 선정
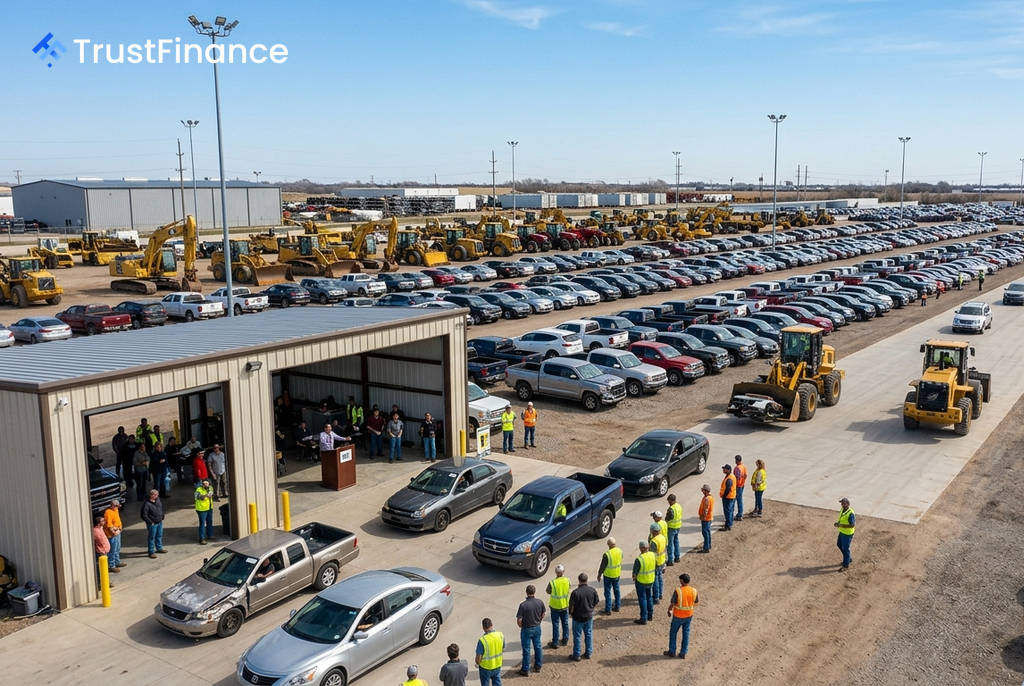
영국 투자은행 바클레이즈가 미국 자동차 유통 부문 최선호주로 RB글로벌(RB Global, NYSE: RBA)을 선정했다. 바클레이즈는 매력적인 밸류에이션, 구매자 수수료 동향, 중장비 및 운송 사업 부문의 경기 순환적 개선 기대감 등을 긍정적 전망의 주요 근거로 꼽았다.
밸류에이션 및 시장 점유율 확대 기대
바클레이즈는 RB글로벌에 대한 '비중확대(Overweight)' 투자의견을 유지하며, 현재 주가가 향후 12개월 실적 전망치 기준 EV/EBITDA 12.7배 수준에서 거래되고 있어 지난 10년 평균인 16.0배에 비해 매력적이라고 평가했다. 이는 투자자들에게 상당한 상승 잠재력을 제공할 수 있음을 시사한다.
또한 바클레이즈는 RB글로벌이 사고차량 경매 시장에서 지속적으로 시장 점유율을 확대할 것으로 예상했다. 특히 현재 경쟁사인 코파트(Copart, NASDAQ: CPRT)가 독점적으로 서비스를 제공하는 상위 4~15위권 자동차 보험사들을 공략할 잠재력이 크다고 분석했다. 이들 보험사는 전체 시장의 34%를 차지한다.
바클레이즈는 RB글로벌이 최대 자동차 보험 고객과의 계약에서 예상보다 높은 이익률(take rate)을 양보했음에도, 해당 계약을 통해 여전히 의미 있는 증분 EBITDA(상각전영업이익)를 창출하고 있다고 분석했다. 시간이 지남에 따라 상승하는 구매자 수수료가 이를 일부 상쇄할 수 있을 것으로 전망했다.
 Ad
사업 부문별 전망 및 최근 실적
RB글로벌의 중장비 및 운송 부문은 장비 공급이 정상화될 때 수혜를 입을 전망이다. 바클레이즈는 농기계 업체 디어(Deere)가 최근 실적 발표에서 대형 농기계 사이클이 2026년에 바닥을 다지고 2027년에는 성장세로 돌아설 것으로 전망한 점을 긍정적인 신호로 해석했다.
바클레이즈는 경쟁사의 계약 변동과 RB글로벌의 고객 관계 확대를 종합적으로 고려할 때, RB글로벌의 처리 물량이 4%에서 6%가량 증가할 수 있을 것으로 추정했다. 최신 업계 데이터에 따르면 RB글로벌의 2026년 3분기 물량은 11.8% 증가 추세를 보이고 있으나, 향후 경쟁사의 물량 증가가 반영되면서 이 성장세는 둔화될 수 있다.
한편, RB글로벌은 2026년 2분기 실적으로 분석가 예상치를 상회하는 13억 2천만 달러의 매출을 기록했으나, 조정 주당순이익(EPS)은 1.13달러로 예상치를 소폭 하회했다. 회사는 차량 물량 증가와 인수에 힘입어 총거래액(GTV)이 11% 증가했다고 밝혔다.