
Story
큐핀 홀딩스, 실적 쇼크에 주가 17%대 급락…투자의견 하향 잇따라
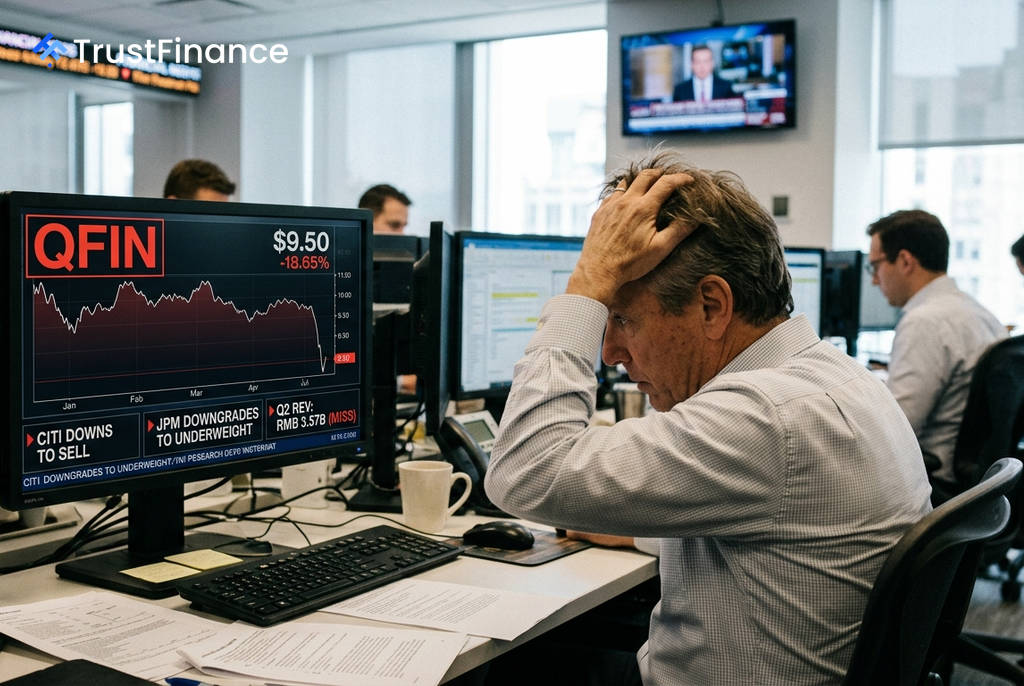
큐핀 홀딩스(QFIN)의 주가가 2026년 2분기 실적 발표 이후 17% 이상 급락하며 52주 신저가를 경신했습니다. 시장 예상치를 크게 하회한 매출과 수익성 악화가 주가 하락의 주된 원인으로 작용했으며, 주요 투자은행들의 연이은 투자의견 하향 조정이 하락폭을 키웠습니다.
실적 쇼크와 주가 급락
화요일 장 마감 후 발표된 큐핀 홀딩스의 2분기 실적에 따르면, 총순매출은 35억 7천만 위안으로 시장 컨센서스인 40억 2천만 위안을 11% 이상 밑돌았습니다. 이는 전년 동기 대비 31.6% 감소한 수치입니다.
비일반회계기준(Non-GAAP) 순이익은 4억 5,500만 위안으로, 전 분기 9억 4,600만 위안과 전년 동기 18억 5,000만 위안에 비해 급감했습니다. 약 5억 위안에 달하는 일회성 세금 비용이 순이익에 큰 부담으로 작용했습니다. 조정 주당순이익(EPS)은 6.56달러로 예상치(4.90달러)를 상회했으나, 투자자들은 심각한 매출 부진과 수익성 붕괴에 더 주목했습니다. 이 여파로 주가는 장중 한때 9.47달러까지 떨어지며 52주 신저가를 기록했습니다.
잇따른 투자 의견 하향 조정
부진한 실적 발표는 주요 투자은행들의 투자의견 및 목표주가 하향 조정으로 이어졌습니다. 이는 주가 매도세를 더욱 심화시키는 요인이 되었습니다.
 Ad
- 씨티(Citi): 투자의견을 '매수'에서 '매도'로 두 단계 하향하고, 목표주가를 30.10달러에서 8달러로 대폭 낮췄습니다.
- JP모건(JPMorgan): '비중축소' 의견을 제시하며 목표주가를 9달러로 설정했습니다.
- 모건스탠리(Morgan Stanley): '비중확대'에서 '동일비중'으로 하향하고, 목표주가를 25달러에서 13달러로 낮췄습니다. 유동성 및 부실채권 회수 문제를 장기적인 압박 요인으로 지목했습니다.
- 제프리스(Jefferies): 대출 규모 약화와 부진한 가이던스를 이유로 목표주가를 20.40달러에서 15.40달러로 하향했습니다.
시장 영향 및 배경
이날 S&P 500, 다우존스, 나스닥 등 주요 지수가 보합세를 보인 점을 감안할 때, 큐핀 홀딩스의 주가 급락은 거시 경제나 업종 전반의 문제가 아닌 기업 고유의 요인에 따른 것으로 분석됩니다. 이번 실적은 중국 소비자 신용 시장이 지속적인 스트레스를 받고 있음을 반영합니다.
중국 당국의 강화된 규제와 신중해진 대출 환경은 핀테크 부문 전반의 대출 규모와 마진을 압박하고 있습니다. 결국 급격한 매출 감소, 순이익 붕괴, 실망스러운 3분기 가이던스, 그리고 투자은행들의 동시다발적인 등급 강등이 '퍼펙트 스톰'을 형성하며 주가를 1년 내 최저 수준으로 끌어내렸습니다. 현재 주가는 52주 최고가인 32.69달러 대비 70% 이상 하락한 상태입니다.