
Story
P&G, 4분기 실적 부진에 주가 하락…매출 총이익률·판매량 감소
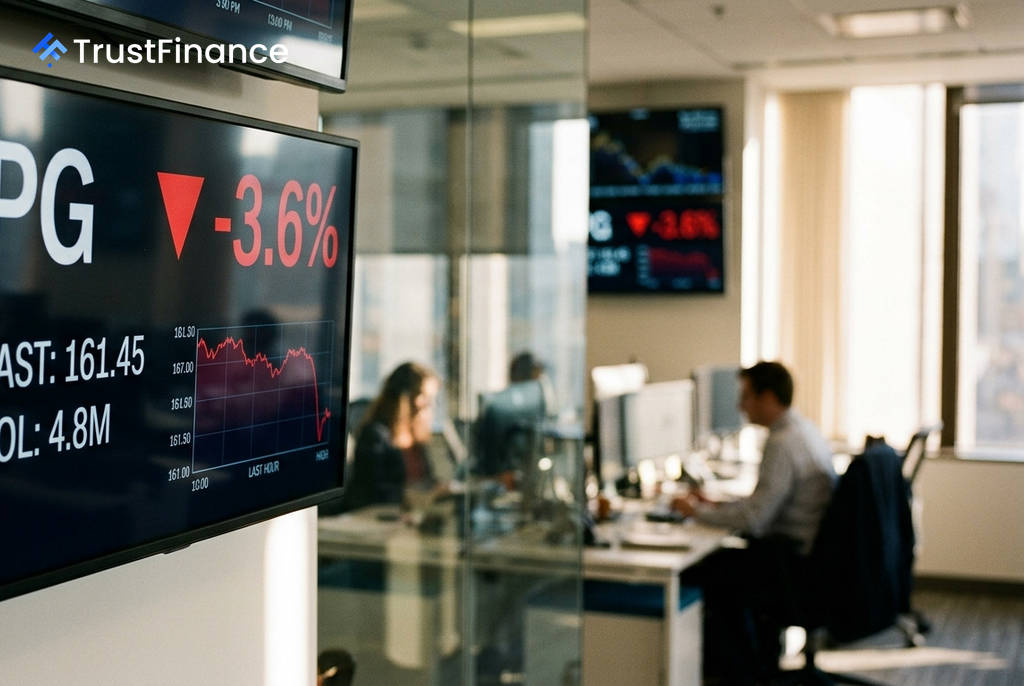
세계 최대 소비재 기업 프록터 앤드 갬블(P&G)의 주가가 2026 회계연도 4분기 실적이 월가 예상치를 하회하면서 개장 전 거래에서 3.6% 하락했습니다. 특히 매출 총이익률과 판매량 감소가 투자 심리를 위축시킨 주요 원인으로 분석됩니다.
실망스러운 주요 지표
Investing.com에 따르면 P&G는 4분기 실적 발표에서 여러 핵심 지표가 시장 기대에 미치지 못했습니다. 구체적인 내용은 다음과 같습니다.
- 판매량: 전년 동기 대비 1% 감소하며 수요 둔화 우려를 낳았습니다.
- 매출 총이익률(Gross Margin): 월스트리트 애널리스트들의 예상치를 밑돌았습니다.
- EBITDA(상각전 영업이익): 마찬가지로 컨센서스를 소폭 하회하며 수익성 압박을 시사했습니다.
이러한 부진한 지표들은 투자자들이 긍정적인 요소를 찾기 어렵게 만들었습니다.
예견된 우려와 시장 반응
 Ad
이번 실적 부진은 시장에 완전히 예상 밖의 충격은 아니었습니다. 실적 발표 전부터 애널리스트들의 우려는 커지고 있었습니다. 지난 90일 동안 P&G의 주당순이익(EPS) 컨센서스는 1.50달러에서 6.0% 하향 조정된 1.41달러로 낮아졌습니다. 이는 P&G의 가격 결정력, 판매량 추세, 비용 압박에 대한 경계심이 확산되고 있었음을 보여줍니다.
특히 UBS는 보고서를 통해 예상보다 낮은 매출 총이익률과 영업이익률을 근거로 컨센서스보다 낮은 1.37달러의 EPS를 전망하며 사전에 경고한 바 있습니다. P&G 경영진 또한 무역 관련 비용이 공급망 전반에 걸쳐 부담을 주고 있다고 언급한 바 있어, 관세 문제 등이 수익성에 지속적인 압박 요인으로 작용할 수 있습니다.
거시적 압박과 향후 전망
P&G의 제품 포트폴리오는 상대적으로 고가에 치우쳐 있어, 소비자들이 저가 제품으로 눈을 돌리는 '하향 구매(trade-down)' 현상에 더 취약할 수 있습니다. 이러한 소비자 행동 변화는 회계연도 내내 투자 심리에 부담으로 작용해 왔습니다.
투자자들의 관심은 이제 지난 실적보다는 2027 회계연도 가이던스로 옮겨가고 있습니다. 시장은 P&G가 향후 실적 전망을 통해 현재의 어려움을 극복하고 회복세로 돌아설 수 있을지에 대한 명확한 신호를 기다리고 있습니다.