
Story
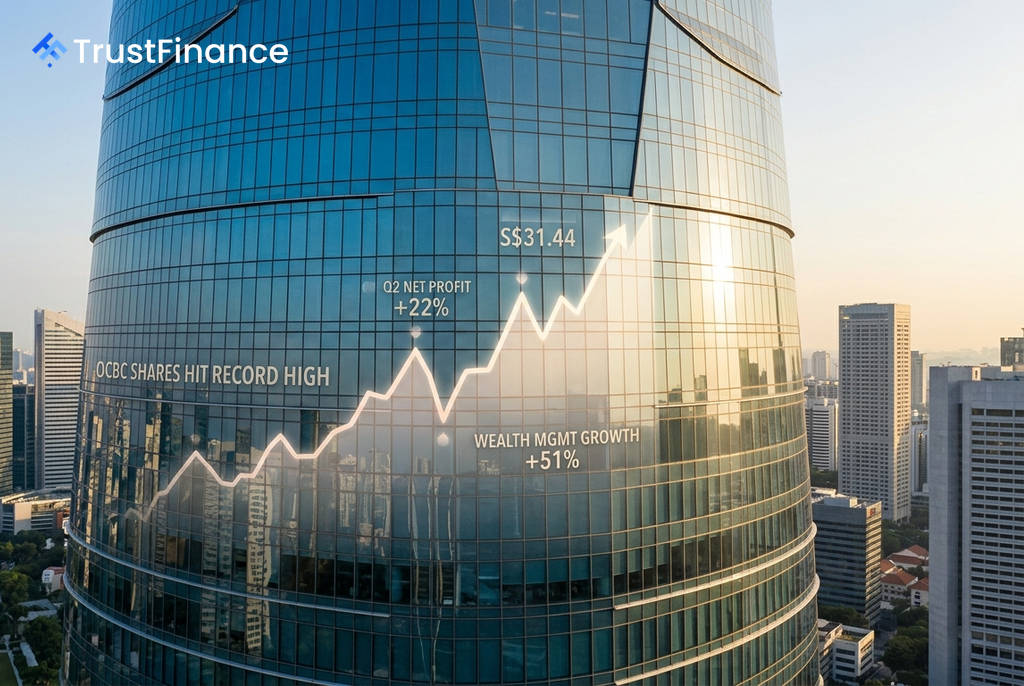
OCBC, 2분기 호실적에 주가 사상 최고치 경신
Text size
Background
싱가포르 화교은행(OCBC)의 주가가 시장 예상을 상회하는 2분기 실적 발표에 힘입어 사상 최고치를 경신했습니다. 이는 견고한 자산관리 수수료 수익이 금리 인하에 따른 대출 마진 압박을 성공적으로 상쇄한 결과로 풀이됩니다.
예상을 뛰어넘은 2분기 실적
OCBC가 발표한 2분기 순이익은 22억 2천만 싱가포르 달러(S$)로, 전년 동기 대비 22% 증가하며 시장 전망치를 웃돌았습니다. 이러한 호실적은 주로 비이자이익 부문이 견인했습니다.
- 비이자이익: 전년 대비 51% 급증하며 실적 성장의 핵심 동력이 되었습니다.
- 자산관리(WM) 부문: 상반기 자산관리 수수료 수익이 사상 최대인 32억 9천만 S$를 기록하며 높은 고객 활동성을 입증했습니다.
- 중간 배당: 주당 0.47 S$의 중간 배당을 결정했으며, 이는 전년 동기의 0.41 S$보다 인상된 금액입니다.
비이자이익이 순이자마진 압박 상쇄
최근의 금리 완화 기조는 OCBC를 포함한 싱가포르 은행들의 순이자마진(NIM)에 부담으로 작용했습니다. 전통적인 대출 사업의 수익성이 압박을 받은 것입니다.
 Ad
하지만 OCBC는 자산관리 부문을 중심으로 한 강력한 수수료 기반 수익을 통해 이러한 부정적 영향을 효과적으로 방어했습니다. 은행 측은 대출 성장률 전망치도 상향 조정하며 향후 사업에 대한 자신감을 내비쳤습니다.
시장 반응과 전망
실적 발표 후 OCBC의 주가는 화요일 거래에서 3.76% 급등한 31.44 S$까지 오르며 사상 최고가를 새로 썼습니다. 이는 실적 발표 당일 약 3% 상승한 데 이은 추가 랠리입니다.
이러한 현상은 OCBC에만 국한되지 않습니다. 앞서 기록적인 2분기 순이익을 발표한 DBS와 견조한 실적을 보인 UOB 등 싱가포르 은행 전반에서 비이자이익이 금리 하락기 수익성을 방어하는 핵심 요인으로 부상하고 있음을 보여줍니다.