
Story
노르웨이지안 크루즈 라인, 연간 실적 전망 하향에 주가 8% 급락
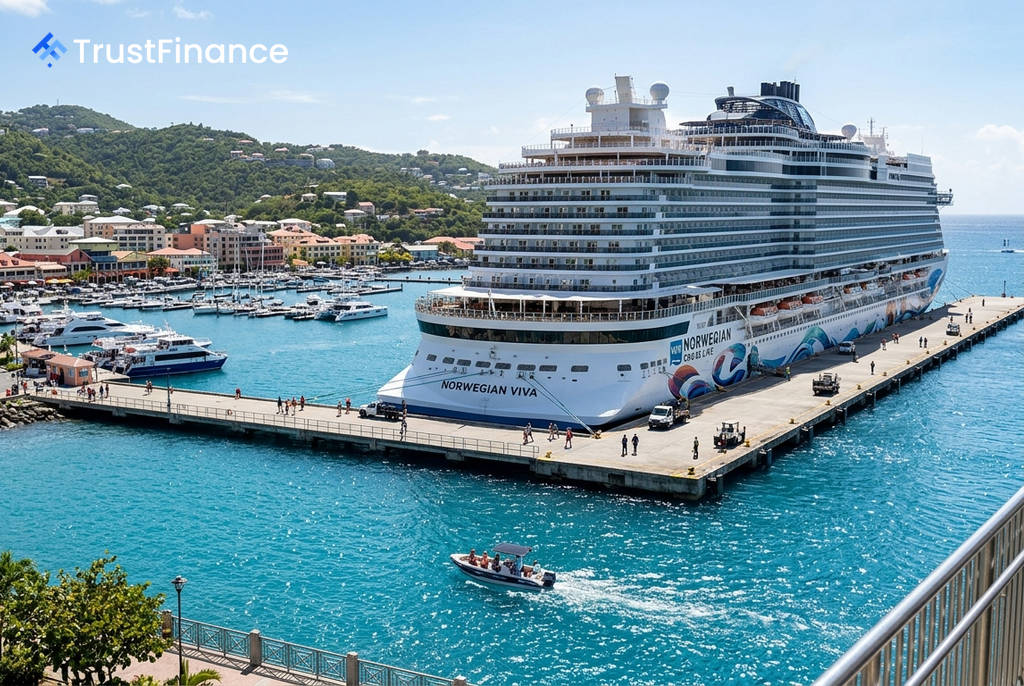
노르웨이지안 크루즈 라인 홀딩스(NCLH)의 주가가 2026년 2분기 실적 발표 이후 개장 전 거래에서 8.0% 급락했다. 2분기 조정 주당순이익은 시장 예상치를 상회했으나, 매출 부진과 함께 연간 실적 전망치를 하향 조정한 것이 주가에 악재로 작용했다.
엇갈린 2분기 실적과 실망스러운 연간 전망
NCLH가 발표한 2분기 실적은 엇갈린 결과를 보였다.
- 조정 주당순이익(EPS): 0.48달러를 기록해 애널리스트 컨센서스인 0.38달러를 크게 웃돌았다.
- 매출: 26억 달러로, 시장 예상치인 26억 5천만 달러에 미치지 못했다.
무엇보다 투자 심리를 위축시킨 것은 연간 실적 전망(가이던스)이었다. 회사는 2026년 전체 조정 EPS 전망치를 약 1.50달러로 제시했는데, 이는 시장 기대치인 1.67달러를 크게 밑도는 수준이다. 주당순이익 호조에도 불구하고 매출 부진과 가이던스 하향 조정이 더 큰 실망감을 안겨주었다.
수요 둔화 우려 및 업계 전반의 역풍
 Ad
이번 실적 발표는 이미 주가에 부담으로 작용하던 비관론을 더욱 증폭시켰다. 실적 발표 불과 일주일 전, 트루이스트 증권은 프로모션 활동 증가와 마진 압박 심화를 이유로 NCLH에 대한 투자의견을 '보유'로 하향 조정한 바 있다.
회사 최고재무책임자(CFO) 역시 주력 브랜드인 노르웨이지안 크루즈 라인의 수요가 "여전히 압박을 받고 있다"고 인정했다. 지정학적 긴장으로 인한 유류비 상승과 예약 동향 둔화 등은 로열 캐리비안, 카니발 코퍼레이션 등 경쟁사를 포함한 크루즈 업계 전반이 직면한 역풍이다. 회사는 기술 공급업체 통합 등으로 연간 1억 달러의 추가 비용 절감을 예상한다고 밝혔으나, 수요 둔화에 대한 우려를 잠재우기에는 역부족이었다.
시장 반응
매출 부진, 연간 전망 하향, 최근의 투자의견 강등, 그리고 주력 브랜드의 수요 약화라는 여러 악재가 겹치면서 NCLH의 주가는 개장 전 19.10달러까지 하락했다. 이는 52주 최고가인 27.18달러에서 크게 멀어진 수치이며, S&P 500 지수가 0.6% 상승하는 등 전반적인 시장 강세와는 대조적인 움직임이다.