
Story
르메트르 바스큘러, 실적 및 가이던스 부진에 주가 급락
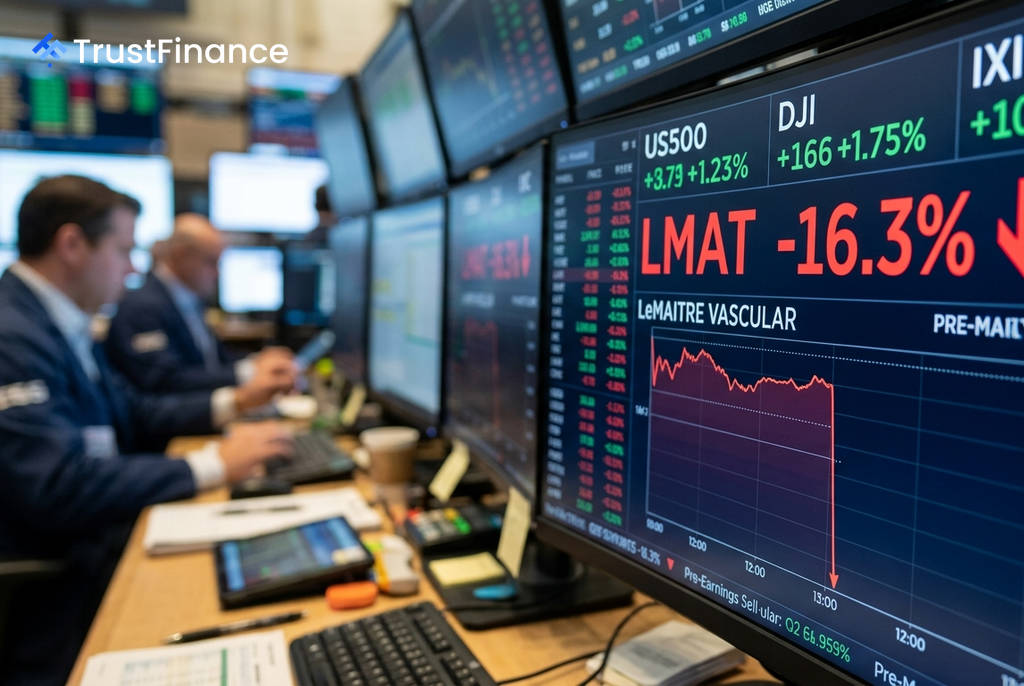
의료기기 제조업체 르메트르 바스큘러(LeMaitre Vascular, LMAT)의 주가가 시장 예상에 미치지 못하는 2분기 실적과 향후 가이던스 하향 조정 발표 이후 시간 외 거래에서 16.3% 급락했습니다. 실적, 3분기 가이던스, 연간 전망치 모두가 컨센서스를 하회하며 투자자들의 실망감을 자아냈습니다.
기대 이하의 2분기 실적
르메트르 바스큘러는 2026년 2분기 실적 보고에서 매출과 주당순이익(EPS) 모두 월가의 기대치를 밑돌았다고 밝혔습니다. 이는 10%의 유기적 매출 성장과 26%의 영업이익 증가 등 긍정적인 지표에도 불구하고 나온 결과입니다.
- 매출: 7,040만 달러를 기록해 컨센서스였던 7,147만 달러에 미치지 못했습니다.
- 주당순이익(EPS): 0.74달러로, 컨센서스인 0.81달러를 하회했습니다.
회사는 영업이익률이 29%로 사상 최고치를 기록했다고 밝혔으나, 핵심적인 매출과 이익 지표가 예상치를 넘지 못하면서 이러한 성과는 빛이 바랬습니다.
실망스러운 3분기 및 연간 가이던스
실적 발표에 더해, 회사가 제시한 향후 전망은 투자자들의 우려를 더욱 키웠습니다. 르메트르는 2026년 3분기 및 연간 가이던스를 모두 하향 조정했습니다.
 Ad
- 3분기 가이던스: 매출은 6,630만~6,830만 달러(컨센서스 6,900만 달러), EPS는 0.66~0.71달러(컨센서스 0.73달러)로 제시하며 시장 기대치를 밑돌았습니다.
- 연간 가이던스: 2026년 전체 EPS 전망치를 기존 범위보다 낮은 2.84~2.94달러로 수정했으며, 연간 유기적 매출 성장률 목표도 기존 12%에서 11%로 낮췄습니다.
회사 측은 이러한 가이던스 하향 조정의 배경으로 환율 압박, 중동 지역 상황과 관련된 지연, 공급망 제약 등을 주요 요인으로 꼽았습니다.
시장 영향 및 배경
르메트르 주가의 급락은 다우, S&P 500, 나스닥 등 주요 지수가 사상 최고치를 경신하는 등 전반적인 시장 강세와는 대조적인 모습을 보였습니다. 이는 이번 주가 하락이 시장 전반이나 섹터의 문제가 아닌, 전적으로 개별 기업의 문제임을 시사합니다.
결론적으로 실적 발표, 3분기 전망, 연간 전망치라는 세 가지 측면에서 모두 시장 기대치를 하회한 것이 주가 급락의 직접적인 원인이 되었습니다. 투자자들은 회사의 단기 성장 경로에 대한 우려를 반영하여 주가를 재평가하고 있는 것으로 분석됩니다.