
Story
르그랑, 도이체방크·모건스탠리 '러브콜'에 주가 강세
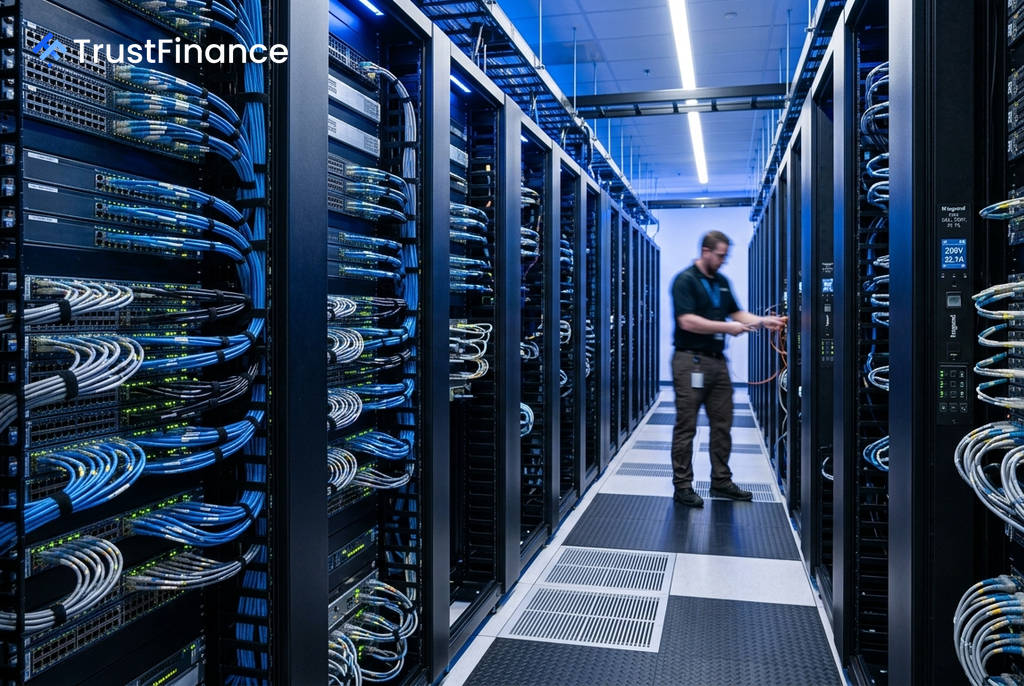
프랑스의 전기 및 디지털 인프라 전문 기업 르그랑(Legrand SA)의 주가가 주요 투자은행들의 긍정적인 평가가 이어지며 2.5% 상승한 137.85유로에 거래되었다. 도이체방크와 모건스탠리가 연이어 투자의견을 상향 조정하며 데이터센터와 에너지 전환 부문에서의 성장 잠재력을 높이 평가한 것이 주가 상승의 핵심 동력으로 작용했다.
투자은행들의 잇따른 '매수' 추천
도이체방크는 르그랑에 대한 투자의견을 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고, 목표주가를 기존 150유로에서 160유로로 올렸다. 도이체방크 분석가들은 르그랑의 유기적 성장세가 가속화되고 있으며, 구조적 성장 테마에 대한 노출이 심화되고 있다는 점을 상향 조정의 근거로 제시했다.
특히 데이터센터, 에너지 전환, 디지털 라이프스타일과 같은 고속 성장 부문이 그룹 전체 매출에서 차지하는 비중이 2020년 30%에서 현재 약 60%로 두 배 가까이 증가한 점을 강조했다. 또한, 과거 르그랑이 동종 업계 대비 누려왔던 밸류에이션 프리미엄이 정당한 이유 없이 사라졌다고 지적했다.
이에 앞서 모건스탠리 역시 르그랑을 유럽 자본재 섹터 내 '최선호주(Top Pick)'로 선정하며 '비중확대(Overweight)' 등급을 유지하고 목표주가를 155유로에서 160유로로 상향 조정한 바 있다. 모건스탠리는 올해 르그랑의 밸류에이션 하락이 우량 기업에 대한 매력적인 진입 기회를 창출했다고 분석했다.
견고한 실적과 성장 전망
 Ad
이러한 긍정적인 평가는 르그랑의 견고한 펀더멘털에 기반한다. 르그랑은 2026년 상반기 9.8%의 유기적 매출 성장을 기록했으며, 연간 매출 성장률 전망치(가이던스)를 기존 10~15%에서 16~19%로 상향 조정했다.
특히 핵심 성장 동력인 데이터센터 부문 매출은 올해 25~30% 증가할 것으로 예상된다. 이처럼 강력한 실적 모멘텀과 상향 조정된 가이던스가 주요 투자은행들의 긍정적 전망을 뒷받침하고 있다.
시장 영향과 전망
이날 미국 S&P 500 지수와 나스닥 지수가 각각 0.1%, 0.2% 하락하는 등 전반적인 시장이 보합세를 보인 점을 감안할 때, 르그랑의 주가 상승은 거시 경제 환경이 아닌 개별 기업의 호재에 따른 것으로 분석된다. 두 주요 기관의 잇따른 긍정적 평가가 맞물리면서 투자자들에게 명확한 주가 재평가(re-rating)의 근거를 제공한 셈이다.
현재 주가는 52주 최고가인 166.95유로에 미치지 못하고 있어, 데이터센터 인프라 구축 확대에 따른 수혜를 바탕으로 동종 기업과의 격차를 점진적으로 좁혀나갈 것이라는 시장의 기대감이 형성되고 있다.