
Story
랩코프, 연간 이익 전망 상향 조정... 기대치 하회한 진단 부문에 주가는 하락
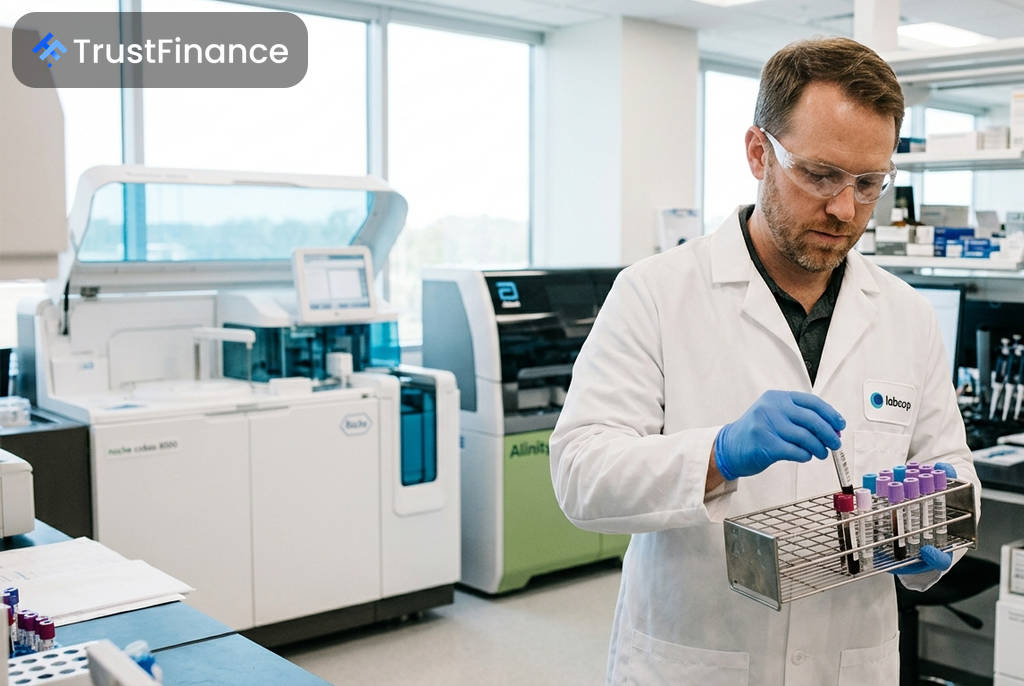
미국의 주요 임상검사 서비스 기업 랩코프(Labcorp)가 2분기 시장 예상을 상회하는 실적을 발표하고 연간 이익 전망치를 상향 조정했다. 이는 꾸준한 진단 검사 수요와 신약 개발 서비스 사업 부문의 성장이 실적을 견인한 결과다.
로이터 통신에 따르면, 랩코프는 2분기 실적 발표 후 목요일 개장 전 거래에서 주가가 약 6% 하락했다. 긍정적인 전망에도 불구하고 일부 사업 부문의 성장세가 투자자들의 기대에 미치지 못한 것으로 분석된다.
2분기 실적 및 연간 가이던스
랩코프는 2026년 연간 조정 주당순이익(EPS) 전망치를 기존 17.70~18.35달러에서 18.10~18.55달러로 상향 조정했다. LSEG가 집계한 애널리스트들의 평균 예상치인 18.01달러를 웃도는 수준이다.
- 2분기 총매출: 37억 3,000만 달러 (전년 동기 대비 5.8% 증가, 시장 예상치 37억 1,000만 달러 상회)
- 2분기 조정 EPS: 4.99달러 (시장 예상치 4.78달러 상회)
- 진단검사실 부문 매출: 29억 달러 (전년 동기 대비 5.5% 증가, 시장 예상치 29억 1,000만 달러 소폭 하회)
- 바이오제약 연구 서비스 부문 매출: 8억 3,620만 달러 (전년 동기 대비 6.5% 증가, 시장 예상치 7억 9,730만 달러 상회)
 Ad
회사는 연간 매출 전망치 또한 기존 146억 5,000만~148억 달러에서 147억 1,000만~148억 3,000만 달러로 소폭 상향했다.
시장 반응 및 분석
긍정적인 실적과 가이던스 상향에도 불구하고 주가가 하락한 배경에는 핵심 사업부인 진단검사실 부문의 성장세 둔화에 대한 우려가 자리 잡고 있다. 리링크 파트너스(Leerink Partners)의 마이클 처니 애널리스트는 "투자자들이 랩코프의 진단검사실 부문의 유기적 성장이 예상보다 부진한 점에 주목하고 있는 것으로 보인다"고 분석했다.
특히 지난주 경쟁사인 퀘스트 다이애그노틱스(Quest Diagnostics)가 견조한 일반 진단 검사 수요를 바탕으로 시장 예상을 뛰어넘는 실적과 함께 연간 이익 전망을 상향하며 시장의 기대치를 높인 바 있다. 이와 비교해 랩코프의 진단 부문 실적이 상대적으로 부각되지 못했다는 평가다.