
Story
콜스(Kohl's) 주가, 매출 부진 우려 속 실적 발표 후 급락
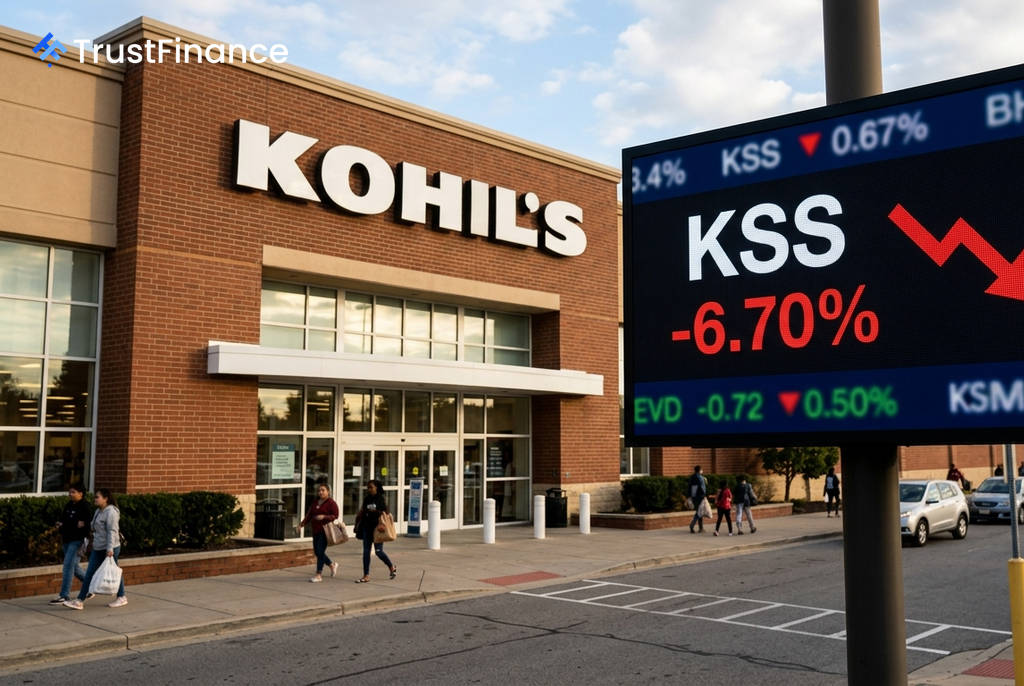
미국 백화점 체인 콜스(Kohl's, NYSE: KSS)의 주가가 2026 회계연도 2분기 실적 발표 이후 개장 전 거래에서 6.7% 급락했다. 회사는 연간 실적 전망을 상향하고 자사주 매입 재개를 발표했지만, 투자자들은 지속되는 매출 부진을 회복의 더 중요한 신호로 해석하며 매도에 나섰다.
매출 부진이 가이던스 상향 덮어
콜스는 2분기 실적 발표에서 희석 주당순이익(EPS)이 1.28달러를 기록했다고 밝혔다. 이는 시장 예상치를 상회하는 수치다. 또한 연간 재무 전망을 상향 조정하고 주주 환원 정책의 일환으로 자사주 매입 프로그램을 재개한다고 발표했다.
그러나 시장의 반응은 냉담했다. 투자자들은 긍정적인 소식보다 순매출과 동일 매장 매출이 전년 동기 대비 각각 0.9% 감소했다는 점에 주목했다. 장기간 이어진 매출 감소세가 뚜렷한 반전의 기미를 보이지 않자, 회사의 턴어라운드 속도에 대한 의구심이 주가 하락으로 이어진 것이다.
이미 예견된 부정적 시장 반응
이번 주가 하락은 어느 정도 예견된 결과였다. 실적 발표 전날 옵션 시장에서는 풋옵션(주가 하락에 베팅) 계약이 콜옵션(주가 상승에 베팅)보다 약 4배나 많았다. 이는 상당수 시장 참여자들이 부정적인 주가 반응을 예상하고 있었음을 시사한다.
 Ad
월가의 분석가들 역시 비관적인 시각을 유지해왔다. JP모건은 '비중축소(Underweight)' 투자의견을 유지했으며, 모건스탠리와 뱅크오브아메리카도 부정적인 등급을 매기고 있었다. 여기에 더해, 회사가 최고마케팅책임자(CMO)의 사임과 최고고객책임자(CCO) 직책 신설을 동시에 발표하면서 경영진 교체에 따른 불확실성도 더해졌다.
거시 경제 환경과 투자자 우려
이날 S&P 500, 다우존스, 나스닥 등 주요 지수가 보합세를 보인 점을 감안할 때, 콜스의 주가 하락은 거시 경제나 업종 전반의 악재가 아닌 전적으로 기업 내부 요인에 기인한 것으로 분석된다. 콜스의 핵심 고객층인 중산층 및 저소득층 소비자들이 어려운 거시 경제 환경 속에서 재량 소비를 줄이고 있는 상황이 지속되고 있다.
결론적으로, EPS 호조와 가이던스 상향 조정만으로는 지속적인 매출 감소, 시장의 팽배했던 비관론, 경영진 교체 리스크에 대한 투자자들의 우려를 상쇄하기에 역부족이었다. 이로 인해 주가는 52주 최고가인 25.22달러보다 최저가인 11.38달러에 더 가까워졌다.