
Story
JP모건, 영국 중소형주 '비중확대' 유지…저평가·성장 개선 매력
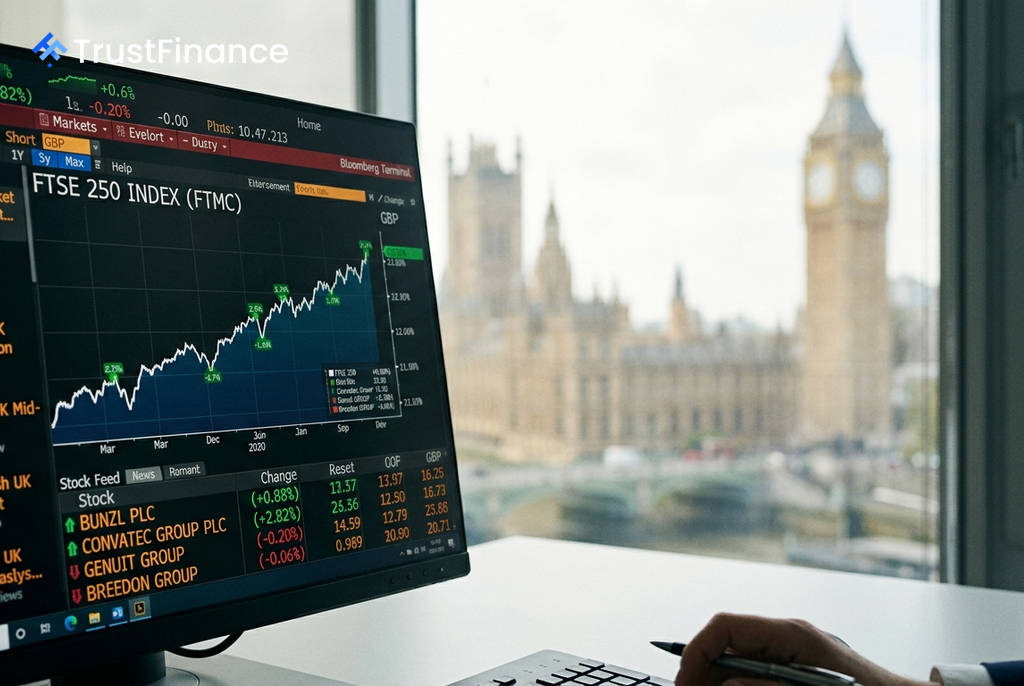
JP모건이 영국 중소형주(SMid-Caps)에 대한 '비중확대(Overweight)' 투자 의견을 유지했다. JP모건은 브렉시트 이후 지속된 주가 부진으로 밸류에이션 매력이 높아졌고, 유로존 대비 거시경제 전망이 개선되고 있다는 점을 긍정적으로 평가했다.
투자 의견 유지 배경
JP모건은 지난 6월 5일 영국 중소형주에 대한 투자 의견을 '비중확대'로 상향 조정한 바 있다. 이후 FTSE 250 지수는 유로화 기준 총수익률에서 MSCI 유럽(영국 제외) 스몰캡 지수를 530bp 초과 달성하며 JP모건의 분석이 유효했음을 증명했다.
JP모건의 에두아르도 레쿠바리 전략가는 보고서에서 "현재 확신을 가질 수 있는 몇 안 되는 투자 중 하나가 바로 6월 5일 상향 조정한 영국 중소형주"라고 밝혔다. 이와 함께 JP모건은 SMid 전략 모델 포트폴리오에 번즐(Bunzl PLC), 콘바텍(ConvaTec Group Plc), 제누이트 그룹(Genuit Group), 브리든 그룹(Breedon Group) 등 4개 종목을 신규 편입했다.
10년간의 소외, 저평가 매력 부각
영국 중소형주의 구조적인 투자 매력은 2016년 6월 23일 브렉시트 국민투표 이후 이어진 10년간의 이례적인 성과 부진에 기인한다. JP모건에 따르면, 이 기간 동안 MSCI 유럽(영국 제외) 스몰캡 지수는 145%의 총수익률을 기록한 반면, FTSE 250 지수는 절반 수준인 72% 상승에 그쳤다.
 Ad
이러한 장기 소외로 영국 중소형주는 역사적으로 프리미엄에 거래되던 것과 달리 현재 대부분의 밸류에이션 지표에서 유럽 대륙 경쟁 기업들보다 낮게 평가받고 있다.
- EV/EBITDA: 영국 중소형주는 8.76배로, 역사적 평균(8.93배) 및 유럽 경쟁 기업(10.11배)보다 낮다.
- 잉여현금흐름(FCF) 수익률: 7.3%로 역사적 평균인 3.4%를 크게 상회한다.
- 자금 흐름: 2016년 이후 영국 중소형주 펀드에서는 매년 자금이 유출되었으며, 2022년부터 유출세가 더욱 심화되어 운용자산(AUM)의 50% 이상이 감소했다.
거시경제 및 실적 전망 우위
영국의 거시경제 전망이 개선되고 있는 점도 긍정적 요인이다. JP모건에 따르면 영국의 실질 GDP 성장률 전망치는 연초 0.8%에서 1.2%로 상향 조정된 반면, 유로존은 1.3%에서 0.8%로 하향 조정됐다. 또한 영국의 석유 수입 의존도는 총 소비의 44%로, 91%에 달하는 유럽 대륙보다 현저히 낮아 에너지 가격 상승기에 상대적으로 유리하다.
실적 전망 측면에서도 영국 중소형주의 2026년 컨센서스 주당순이익(EPS) 성장률 전망치는 13.2%로, 연초 18.6%에서 하향 조정되어 달성 가능한 수준으로 평가된다. 반면 유럽 대륙 중소형주의 EPS 성장률 전망치는 지난해 실제 성장률의 4배에 달해, 향후 의미 있는 하향 조정 가능성이 있다고 JP모건은 분석했다.