
Story
오펜하이머, 인튜이티브 서지컬 '시장 초과수익' 상향... "경쟁사 압도 전략 주효"
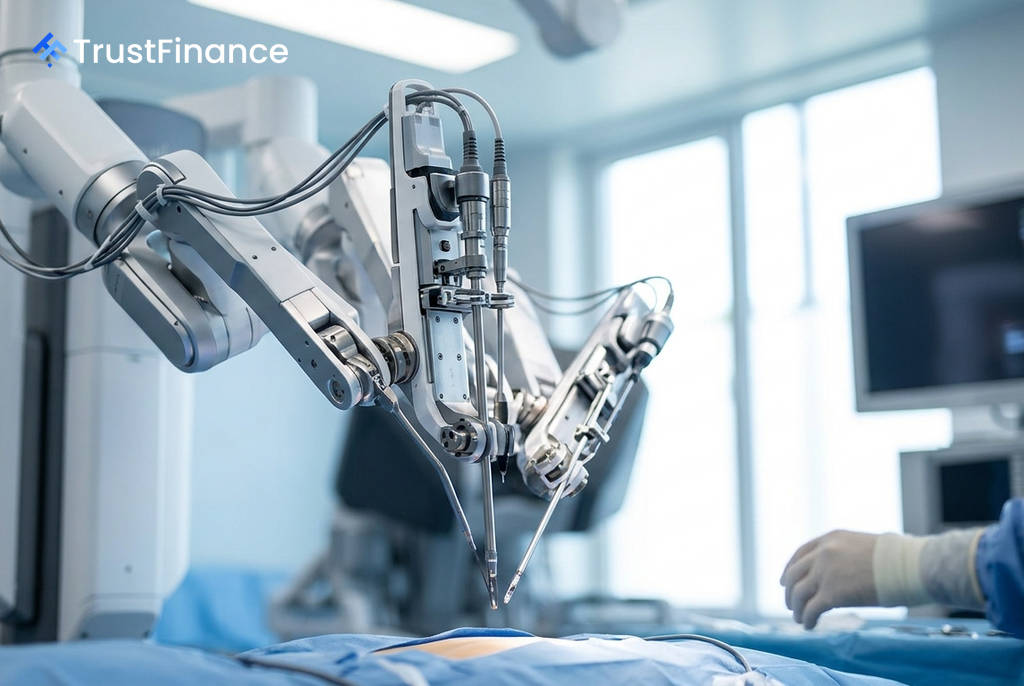
투자은행 오펜하이머가 로봇 수술 시스템의 선두주자인 인튜이티브 서지컬(ISRG)에 대한 투자의견을 기존 '시장 수익률(Perform)'에서 '시장 초과수익(Outperform)'으로 상향 조정하고, 새로운 목표주가로 500달러를 제시했다. 오펜하이머는 인튜이티브 서지컬이 경쟁사를 효과적으로 압도하는 전략을 구사하고 있다고 평가했다.
투자의견 상향 배경
오펜하이머의 수라즈 칼리아 애널리스트는 이번 등급 상향이 "현 주가 수준에서 위험 대비 수익률을 보다 면밀하게 평가한 결과"라고 설명했다. 보고서는 특히 미국 내 경쟁은 "중요한 변수가 아니다"라고 진단하며, 인튜이티브 서지컬의 시장 지배력에 대한 확신을 보였다.
오펜하이머에 따르면 인튜이티브 서지컬의 성공 요인은 다음과 같다.
- 맞춤형 가격-물량 계약: 경쟁사들의 수익성을 악화시키는 요인으로 작용한다.
- 클릭당 과금 모델: 비교적 규모가 작은 외래 수술 센터(ASC) 시장 침투에 높은 유연성을 제공한다.
- 운용 리스 확대: 운용 리스와 맞춤형 계약을 통해 시장에 다빈치 시스템 공급을 대폭 늘리는 전략은 미국 내 경쟁사들에게 재정적 압박이 되고 있다.
경쟁사 플랫폼 분석
 Ad
오펜하이머의 업계 점검 결과, 경쟁사 플랫폼들은 몇 가지 약점을 안고 있는 것으로 나타났다. 존슨앤드존슨(JNJ)의 '오타바(Ottava)' 플랫폼은 다빈치 시스템과 유사한 콘솔을 갖춰 학습 곡선이 짧고, 경쟁 제품인 휴고(Hugo)보다 공간을 덜 차지한다는 장점이 있다.
그러나 오타바는 마취된 환자를 수술대에 올린 후 '비멸균 환경에서' 로봇 팔을 배치해야 하는 독특한 워크플로우상의 문제점을 안고 있는 것으로 지적됐다. 또한 2026년과 2027년 생산 가능 물량이 각각 20대와 100대에 불과해 생산 능력에도 한계가 있는 것으로 파악됐다.
해외 시장 경쟁과 전망
반면 오펜하이머는 인튜이티브 서지컬 매출의 약 34%를 차지하는 해외 시장의 경쟁에 대해서는 다소 신중한 입장을 보였다. 특히 중국의 현지 플랫폼인 메드봇(Medbot), 캉두오(Kangduo), 투마이(Toumai) 등이 가격 및 시장 점유율 측면에서 가장 큰 위협이 될 수 있다고 분석했다.
오펜하이머는 전체 로봇 수술 시장이 2030년까지 약 550만 건의 수술 규모로 성장할 것으로 전망했다. 이러한 성장세 속에서 인튜이티브 서지컬이 지배력을 유지하기 위해서는 가격에 민감하고 상대적으로 복잡성이 낮은 수술 분야로 다빈치 시스템의 보급을 확대해야 할 필요가 있다고 덧붙였다.