
Story
아이코어 홀딩스, 2분기 호실적에도 시간 외 거래서 13% 급락
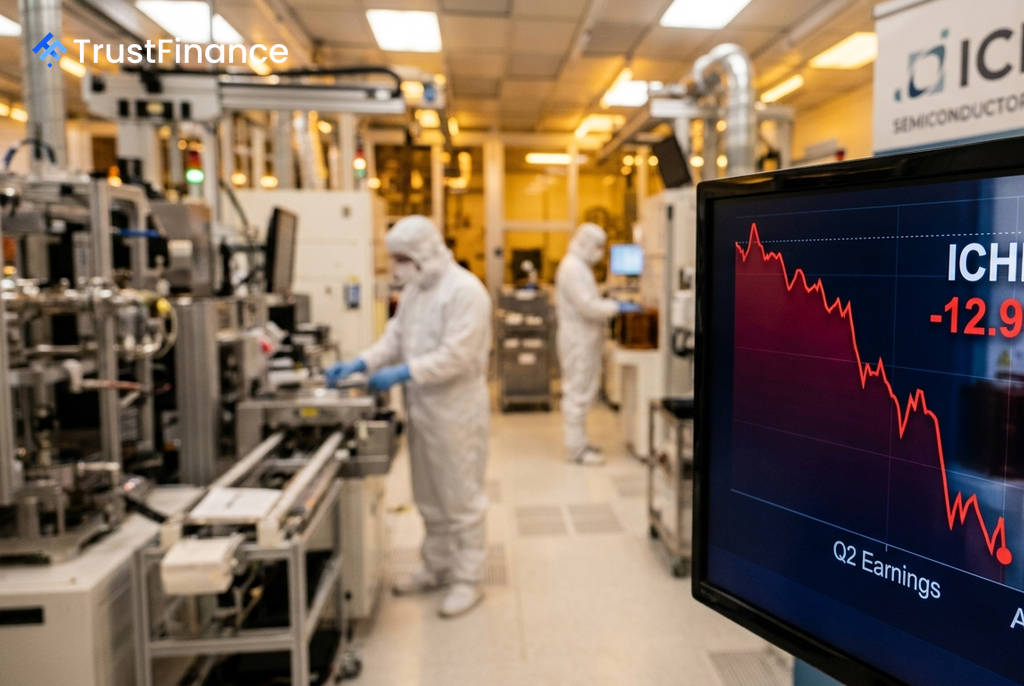
반도체 유체 전달 서브시스템 제조업체 아이코어 홀딩스(Ichor Holdings, ICHR)의 주가가 2분기 호실적 발표 이후 시간 외 거래에서 12.9% 급락했다. 시장 예상치를 상회하는 실적에도 불구하고 투자자들이 세부 내용을 확인하면서 전형적인 '뉴스에 파는(sell the news)' 현상이 나타난 것으로 분석된다.
예상을 뛰어넘은 2분기 실적
Investing.com에 따르면 아이코어는 2026년 2분기 실적 발표에서 시장의 기대를 뛰어넘는 성과를 기록했다. 이는 지난 1년간의 주가 급등에 대한 기대감을 일부 충족시키는 결과였다.
- 조정 주당순이익(EPS): 0.34달러 (컨센서스 0.31달러 상회)
- 매출: 2억 9,480만 달러 (컨센서스 2억 6,820만 달러 상회)
- 매출 총이익률: 14.1% (전분기 대비 130bp 상승)
- EBITDA: 2,100만 달러 이상 (전분기 대비 50% 이상 증가)
매출은 전년 동기 대비 24% 증가하며 견조한 성장세를 보였고, 수익성 지표 또한 개선되었다. 회사는 3분기 가이던스로 매출 3억 1,500만~3억 4,500만 달러, 조정 EPS 0.40~0.50달러를 제시했으며, 이 역시 시장 컨센서스와 비슷하거나 소폭 높은 수준이다.
호실적에도 주가가 하락한 이유
 Ad
긍정적인 실적에도 불구하고 주가가 급락한 배경에는 몇 가지 우려 요인이 작용했다. 투자자들은 회사의 현금 흐름과 주주가치 희석 가능성에 주목했다.
첫째, 2분기 영업 현금 흐름이 -1,590만 달러를 기록하며 마이너스로 전환됐다. 회사 측은 수요 증가에 대응하기 위한 재고 확충 때문이라고 설명했지만, 시장은 현금 창출 능력에 의문을 제기했다.
둘째, 아이코어는 2분기 중 2억 달러 규모의 시장가 유상증자(at-the-market equity offering)를 완료했다고 밝혔다. 이를 통해 현금 보유고는 2억 5,650만 달러로 늘었으나, 기존 주주들 사이에서는 지분 희석에 대한 우려가 커졌다.
시장 분석 및 전망
결론적으로 이번 시간 외 주가 하락은 이미 완벽에 가까운 실적을 선반영해 온 주가에 대한 차익 실현 움직임으로 해석된다. 회사의 운영 실적은 매출 성장과 마진 확대로 긍정적인 궤도에 있으나, 투자자들은 이제 지속 가능한 잉여 현금 흐름 창출 능력을 증명하기를 요구하고 있다. 향후 주가 향방은 회사가 성장을 실제 현금 흐름으로 전환할 수 있는지에 따라 결정될 전망이다.