
Story
힘스앤허스, 매출 호조에도 큰 폭의 EPS 미스로 주가 하락
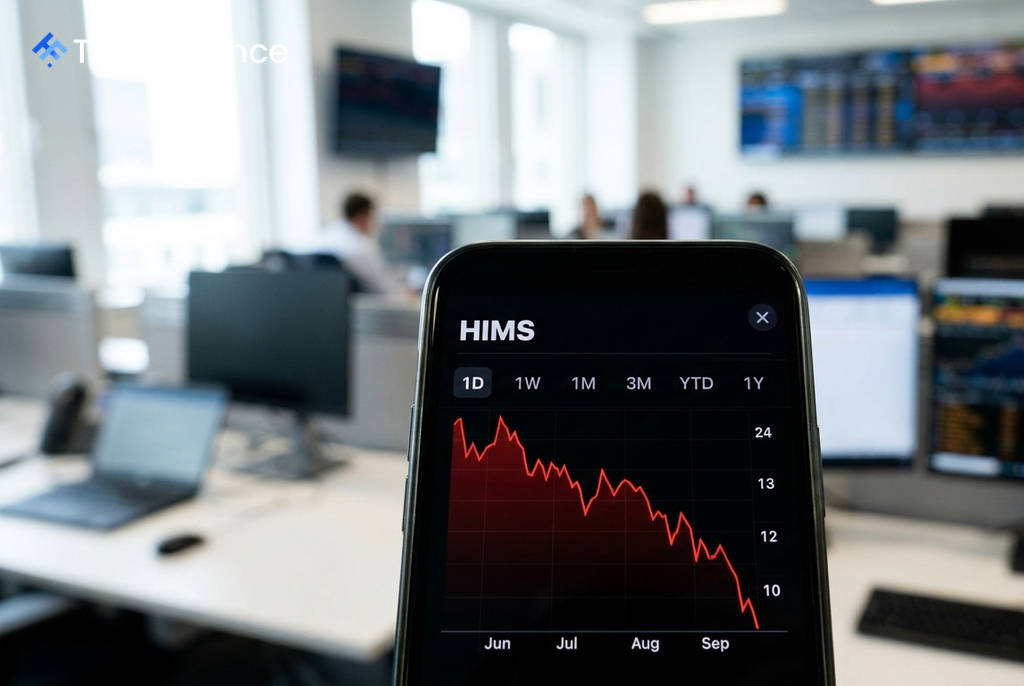
텔레헬스 기업 힘스앤허스 헬스(Hims & Hers Health, NYSE: HIMS)의 주가가 2분기 실적 발표 이후 시간 외 거래에서 1.5% 하락했다. 시장 예상치를 상회하는 견조한 매출 성장과 긍정적인 연간 전망 제시에도 불구하고, 예상보다 훨씬 큰 규모의 주당순손실이 투자 심리를 압박했다.
엇갈린 2분기 실적
Investing.com에 따르면 힘스앤허스의 2분기 매출은 전년 동기 대비 38% 증가한 7억 5,300만 달러를 기록하며 애널리스트들의 예상치를 크게 웃돌았다. 이는 회사의 강력한 성장 모멘텀을 보여주는 긍정적인 신호였다.
하지만 수익성은 시장의 기대를 크게 밑돌았다. 2분기 주당순손실(EPS)은 -0.37달러로, 컨센서스였던 -0.05달러에 비해 손실 폭이 훨씬 컸다. 이러한 수익성 악화의 주된 원인은 복제약 형태의 GLP-1 비만 치료제에서 브랜드 의약품으로 전환하는 과정에서 매출총이익률이 12%포인트 하락했기 때문으로 분석된다.
가이던스 상향에도 여전한 우려
회사는 실적 발표와 함께 연간 가이던스를 상향 조정하며 미래 성장에 대한 자신감을 내비쳤다. 2026년 연간 매출 전망치를 기존 28억~30억 달러에서 31억~33억 달러로 높여 잡았다. 이는 시장 컨센서스인 30억 5,000만 달러를 상회하는 수준이다.
 Ad
그러나 이러한 긍정적인 전망은 여러 가지 우려 요인에 의해 상쇄되었다. 실적 발표 전부터 다음과 같은 요인들이 주가에 부담으로 작용했다.
- 신중한 시장 분석: 트루이스트 증권(Truist Securities)은 '보유(Hold)' 등급과 27달러의 목표 주가를 유지하며 신중한 입장을 보였다.
- 성장 둔화 신호: 카드 데이터에 따르면 7월 GLP-1 약물 일일 청구액이 전월 대비 1% 감소하여, 6월의 32% 급증세에서 둔화되는 모습을 보였다.
- 법적 리스크: 증권법 위반 혐의에 대한 여러 로펌의 조사가 진행 중이며, 지난 7월 말에는 연방거래위원회(FTC)가 민감한 사용자 건강 정보를 제3자 광고 플랫폼과 공유한 혐의로 소송을 제기했다.
시장 반응과 전망
결론적으로 큰 폭의 주당순이익 미스, GLP-1 제품 전환에 따른 마진 압박, 그리고 지속적인 법적 불확실성이 매출 호조와 가이던스 상향이라는 호재를 압도했다. 옵션 시장에서는 실적 발표 후 약 14.5%의 주가 변동을 예상했으나 실제 하락 폭은 1.5%에 그쳤다.
이는 투자자들이 단기적인 수익성 악화와 장기적인 성장 전망 사이에서 신중하게 저울질하고 있음을 시사한다. 회사가 제시한 낙관적인 연간 전망이 단기적인 이익률 압박과 법적 리스크를 넘어설 수 있을지가 향후 주가 향방의 핵심 변수가 될 것으로 보인다.