
Story
하이네켄, 판매량 호조에 주가 상승…연간 가이던스 유지
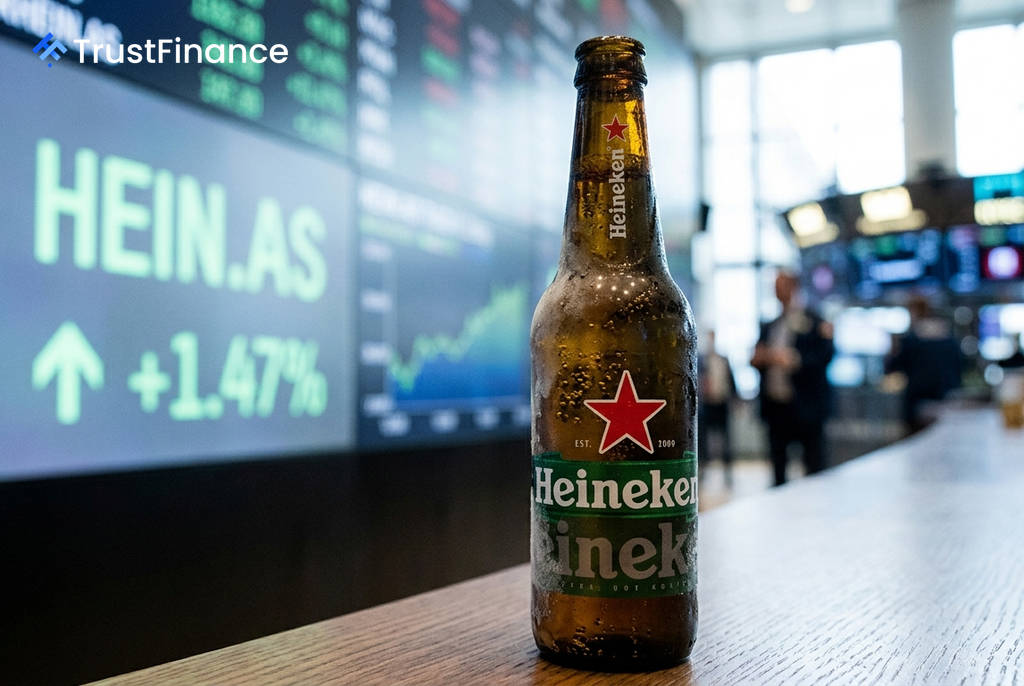
네덜란드 양조업체 하이네켄(Heineken)의 주가가 시장 예상치를 웃도는 2026년 상반기 판매량을 발표한 후 2.2% 상승한 79.44유로에 거래되었다. 특히 아시아와 아프리카 시장의 견조한 수요가 전체 실적을 견인했으며, 연간 이익 가이던스를 유지하며 투자 심리를 뒷받침했다.
예상을 뛰어넘은 판매량 실적
하이네켄의 상반기 총판매량은 1억 4,280만 헥토리터를 기록해 시장 컨센서스였던 1억 4,150만 헥토리터를 상회했다. 유기적 판매량 성장률 역시 1.6%로, 분석가들의 예상치였던 0.9%를 크게 웃돌았다.
이러한 판매량 호조는 아시아와 아프리카 지역의 강력한 맥주 수요 덕분이었으며, 이는 유럽과 미주 지역의 지속적인 약세를 상쇄하고도 남았다. 한편, 조정 순매출(beia)은 148억 3,000만 유로, 조정 영업이익(beia)은 21억 7,000만 유로로 시장 예상치에 부합하거나 소폭 상회하는 수준을 보였다.
투자 심리 개선 요인
여러 긍정적인 요인이 이번 주가 상승을 뒷받침했다. 회사가 연간 이익 가이던스를 그대로 유지한 점은 불확실성 속에서 투자자들에게 안정감을 주었다.
 Ad
또한, 이날 열린 임시 주주총회에서 라파엘 올리베이라(Rafael Oliveira)를 2026년 10월 1일부로 이사회 의장 겸 최고경영자(CEO)로 공식 임명하는 안건이 승인되었다. 시장은 이미 발표된 바 있는 이번 리더십 교체를 긍정적으로 평가해왔다. 현재 진행 중인 15억 유로 규모의 자사주 매입 프로그램 역시 주가에 구조적인 지지 요인으로 작용하고 있다.
시장 반응 및 전망
이번 실적 발표로 하이네켄 주가는 52주 신고가인 80.24유로에 근접했다. 이는 고르지 않은 지역별 수요에도 불구하고 성장을 지속할 수 있는 회사의 능력에 대한 투자자들의 신뢰가 회복되었음을 반영한다.
Investing.com에 따르면, 분석가들의 하이네켄에 대한 평균 목표 주가는 현재 주가보다 높은 약 86.85유로 수준이며, 14명의 분석가가 '매수' 의견을 유지하고 있다. 이는 시장이 실적 발표 이전부터 상당한 상승 잠재력을 가격에 반영하고 있었음을 시사한다.