
Story
고대디, 연간 가이던스 실망감에 주가 급락
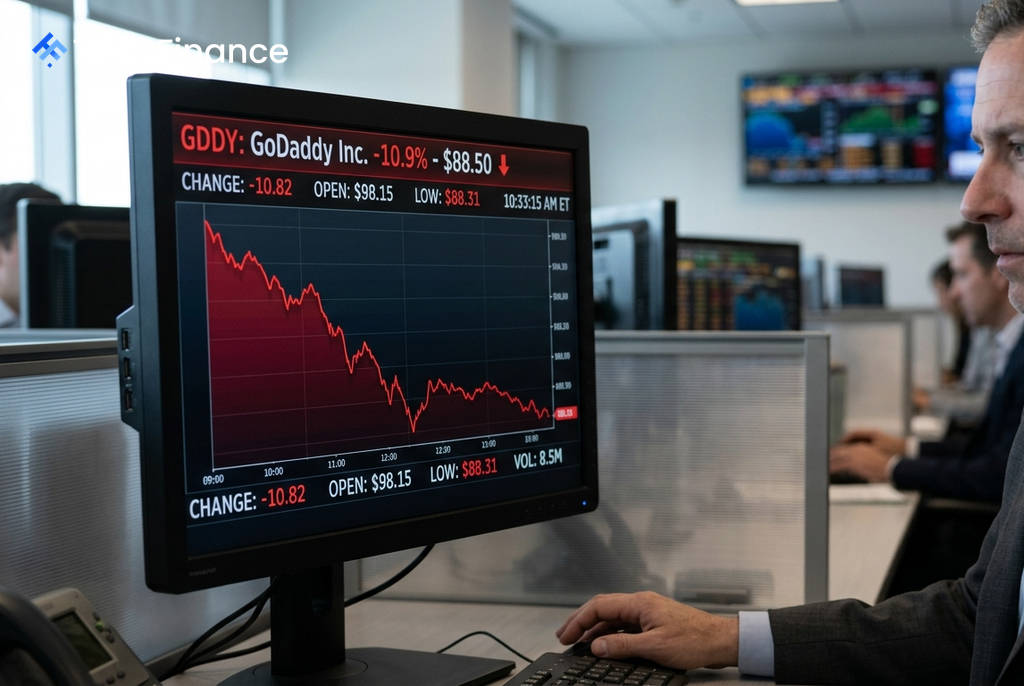
웹 호스팅 및 도메인 등록 기업 고대디(GDDY)의 주가가 2분기 실적 발표 후 개장 전 거래에서 10.9% 급락했다. 2분기 실적 자체는 시장 예상치를 웃돌았으나, 투자자들의 기대를 충족시키지 못한 연간 매출 전망이 매도세를 촉발했다.
예상 뛰어넘은 실적, 그러나 가이던스가 문제
인베스팅닷컴에 따르면 고대디의 2분기 조정 주당순이익(EPS)은 1.83달러로, 애널리스트 컨센서스인 1.69달러를 8% 이상 상회했다. 매출 역시 13억 달러를 기록하며 예상치를 소폭 넘어섰다.
하지만 시장의 관심은 연간 가이던스에 쏠렸다. 고대디가 제시한 2026년 연간 매출 가이던스는 52억 1,500만 달러에서 52억 5,500만 달러 사이로, 중간값이 월가의 컨센서스를 밑돌았다. 이는 향후 성장 동력이 둔화될 수 있다는 신호로 해석되며 실적 발표 전 주가 상승에 대한 기대감을 무너뜨렸다.
AI 전환 과정의 성장통과 투자의견 하향
성장 둔화 우려의 중심에는 회사가 추진 중인 AI 네이티브 플랫폼 '에어로(Airo)'로의 전환이 있다. 경영진은 실적 발표 컨퍼런스콜에서 기존 제품의 기능이 새 시스템으로 통합되는 과정에서 2분기 총 예약(total bookings)에 약 100bp(1%p)의 부담으로 작용했다고 인정했다.
 Ad
이러한 상황 속에서 윌리엄 블레어(William Blair)는 고대디에 대한 투자의견을 '시장수익률 상회(Outperform)'에서 '시장수익률(Market Perform)'로 하향 조정했다. 주요 근거로는 애플리케이션 및 커머스 부문의 예약 성장률이 1분기 9%에서 2분기 7%로 둔화된 점과 에어로 전환에 따른 단기적인 수익성 악화 가능성을 꼽았다.
악화된 투자 심리
투자 심리를 냉각시킨 요인은 이뿐만이 아니다. 지난 3개월간 내부자들은 약 160만 달러 규모의 주식을 매도한 반면, 매수 기록은 전무했다. 또한 저비용 API 제공업체나 대형 기술 플랫폼과의 경쟁 심화로 인해 고대디의 기존 웹사이트 구축 및 도메인 등록 사업이 AI 기술에 의해 잠식될 수 있다는 우려도 지속적으로 제기되어 왔다.
- 2분기 실적: 조정 EPS 1.83달러, 매출 13억 달러로 모두 예상치 상회
- 연간 가이던스: 52.15억~52.55억 달러 제시, 중간값이 시장 컨센서스 하회
- AI 전환: 신규 플랫폼 '에어로' 전환 과정이 2분기 예약에 100bp 부담
- 투자의견: 윌리엄 블레어, '시장수익률'로 하향 조정
결론적으로 예상치를 상회한 실적만으로는 실적 발표를 앞두고 가파르게 올랐던 주가를 지지하기에 역부족이었다. 기대에 미치지 못한 가이던스, AI 전환에 따른 단기적 부담, 애널리스트의 등급 하향, 지속적인 AI 경쟁 우려가 복합적으로 작용하며 주가 급락을 이끌었다.