
Story
갭 주가, 바클레이즈 투자 의견 하향에 하락… 할인 경쟁 심화 우려
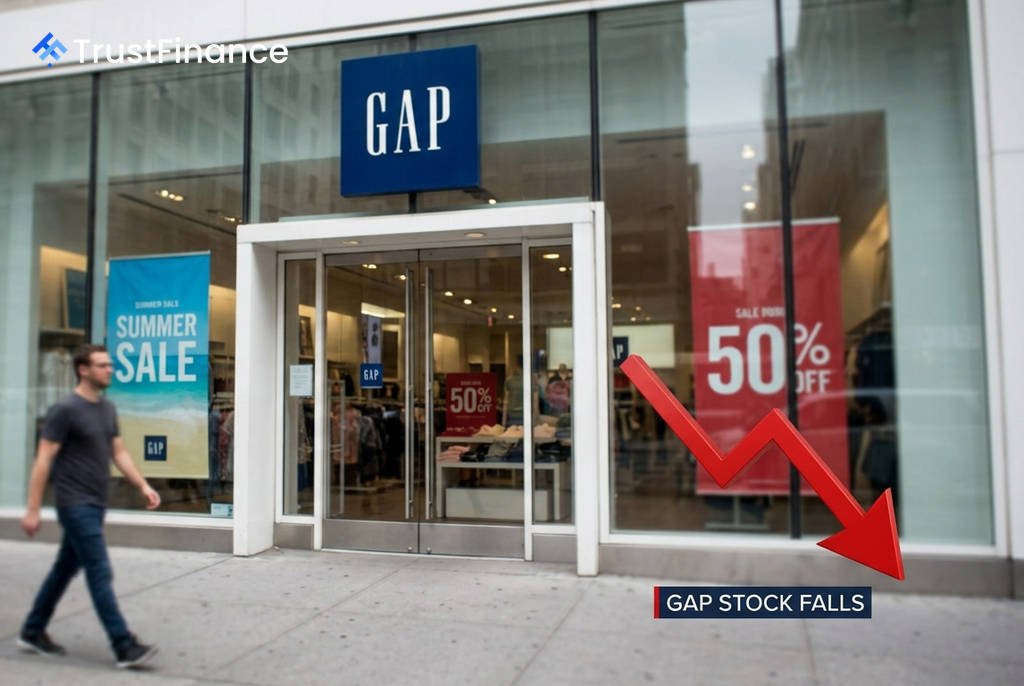
미국 의류 소매업체 갭(Gap Inc.)의 주가가 바클레이즈의 투자 의견 하향 조정 여파로 개장 전 거래에서 약 2% 하락했다. 바클레이즈는 갭의 핵심 브랜드에서 나타나는 판촉 활동 심화와 실적 둔화에 대한 우려를 제기했다.
투자 의견 하향 조정 배경
바클레이즈는 갭에 대한 투자 의견을 기존 '비중 확대(Overweight)'에서 '비중 유지(Equalweight)'로 하향 조정하고, 목표주가를 26달러에서 20달러로 낮췄다. 이번 조정은 갭의 턴어라운드 스토리에 대한 의구심이 커지고 있음을 시사한다.
바클레이즈의 애널리스트 애드리안 이는 보고서에서 다음과 같은 문제점을 지적했다.
- 2026년 2분기 동안 올드 네이비와 바나나 리퍼블릭 전반에 걸쳐 판촉 활동이 심화됐다.
- 회사 최대 브랜드인 올드 네이비의 동일 매장 매출이 마이너스로 전환됐다.
- 애슬레타(Athleta)의 실적 회복세가 계속해서 실망스러운 수준에 머물렀다.
이번 조치는 단독으로 이뤄진 것이 아니다. 불과 며칠 전인 8월 7일, 웰스파고 역시 갭의 투자 의견을 '비중 유지'로 하향 조정한 바 있다. 또한 바클레이즈는 동일한 보고서에서 경쟁사인 애버크롬비 앤 피치(Abercrombie & Fitch)의 투자 의견을 상향 조정해, 기관 투자자들의 관심이 실적이 더 나은 경쟁사로 이동하고 있음을 시사했다.
시장에 미치는 영향
 Ad
이번 투자 의견 하향은 한때 갭의 턴어라운드 핵심 동력으로 여겨졌던 '판촉 활동 자제'와 '마진 개선' 전략이 약화되고 있다는 시장의 우려를 구체화했다. 투자자들은 갭이 수익성 개선보다 매출 방어를 위해 다시 할인 경쟁에 나서고 있다고 판단하고 있다.
같은 날 S&P 500 지수와 나스닥 지수가 각각 0.1%, 0.3% 상승하는 등 전반적인 시장 분위기는 긍정적이었으나, 갭의 주가는 회사 고유의 악재를 극복하지 못했다. 이는 현재 갭이 직면한 문제가 거시 경제 환경보다는 내부적인 실적 및 전략 문제에 기인함을 보여준다.
향후 전망
투자자들의 우려는 지난 2026년 1분기 실적 발표에서 갭 경영진이 연간 순매출 성장률 전망치를 하향 조정한 이후부터 누적되어 왔다. 이번 바클레이즈의 보고서는 핵심 브랜드의 판촉 활동 증가라는 새로운 증거를 제시하며 이러한 우려를 증폭시켰다.
갭의 다음 실적 발표는 8월 27일로 예정되어 있다. 시장은 경영진이 이러한 부정적인 추세를 반전시킬 수 있는 구체적인 계획을 제시하기 전까지 주가가 계속해서 압박을 받을 것으로 전망하고 있다.