
Story
플라워스 푸드, 높은 배당수익률의 이면…부채 급증과 마진 붕괴
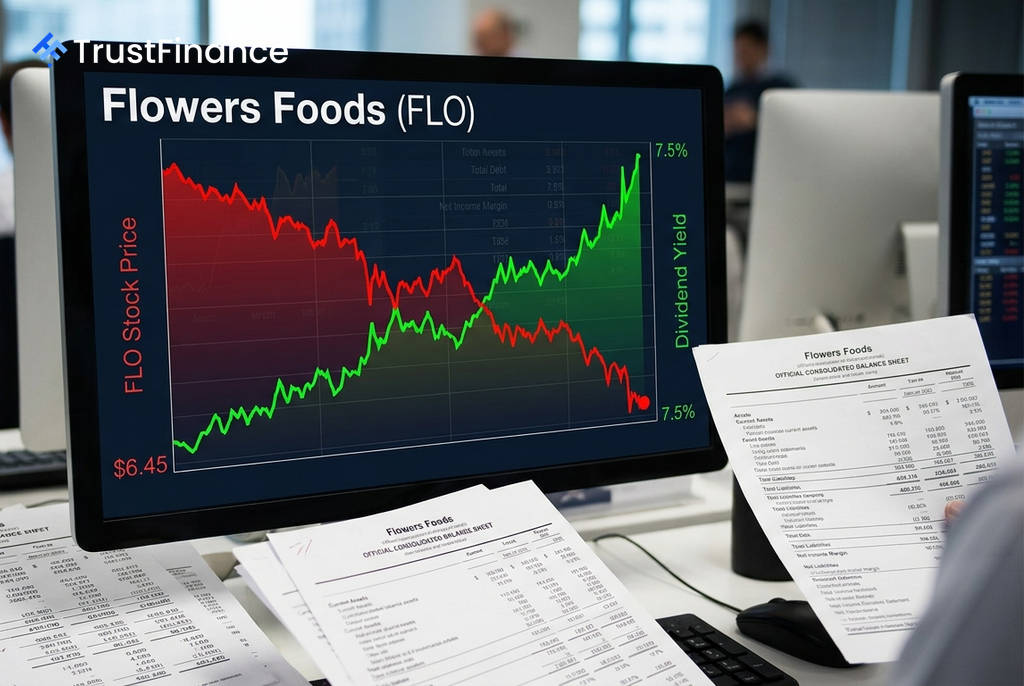
미국 제빵업체 플라워스 푸드(FLO)의 배당수익률이 7.5%에 달하고 있으나, 이는 배당금 증액이 아닌 주가 급락의 결과라는 점에서 투자자들의 면밀한 분석이 요구됩니다. 주가가 52주 신저가 근처인 6.45달러까지 하락하면서 배당수익률이 높아진 것은 배당 성장으로 인한 것과는 근본적으로 다른 의미를 가집니다.
긍정적 신호: 견조한 잉여현금흐름
플라워스 푸드의 재무 상태에서 가장 긍정적인 신호는 잉여현금흐름(FCF)입니다. Investing.com에 따르면, 2026년 1월 31일 기준 레버리지 잉여현금흐름은 3억 1,900만 달러로, 2022 회계연도의 1억 4,400만 달러에서 꾸준히 증가했습니다. 이는 시가총액 대비 21.9%에 달하는 높은 잉여현금흐름 수익률로, 회계상 이익이 아닌 실제 현금 창출 능력을 통해 배당금이 충분히 충당되고 있음을 시사합니다.
또한, 12년 연속 배당금 인상과 25년간 중단 없는 배당 지급 이력은 주주 환원에 대한 경영진의 강력한 의지를 보여주는 부분입니다.
위험 신호: 악화되는 재무 건전성
그러나 대차대조표는 훨씬 더 우려스러운 상황을 보여줍니다. 부채 급증과 수익성 악화는 회사의 재무 안정성에 대한 의문을 제기합니다.
 Ad
- 총 부채: 전년 13억 6천만 달러에서 20억 8천만 달러로 53% 급증했습니다.
- 부채/자본 비율: 157.4%로 높은 수준을 기록했습니다.
- 유동비율: 0.8배로 1 미만을 기록하며 단기적인 유동성 압박 가능성을 시사합니다.
- 순이익률: 2026 회계연도 기준 1.6%로 심각하게 위축되었습니다.
- 순이익: 8,383만 달러로 2024 회계연도의 2억 4,800만 달러 대비 약 66% 감소했습니다.
총 부채의 급격한 증가는 인수합병이나 자금 재조달과 관련되었을 가능성이 있으며, 유동비율이 1 미만이라는 점은 장기적인 현금 창출 능력과 별개로 단기 채무 상환 능력이 빠듯하다는 것을 의미합니다.
종합 평가 및 투자자 유의사항
결론적으로 플라워스 푸드의 배당금 지급 자체는 3억 1,900만 달러에 달하는 잉여현금흐름을 고려할 때 당분간 지속될 가능성이 높습니다. 그러나 '배당 안전성'은 지급의 연속성과 주가 안정성이라는 두 가지 측면에서 평가되어야 합니다.
주가 하락으로 높아진 배당수익률은 그 자체로 위험을 내포합니다. 시장은 급증한 부채와 붕괴된 이익 마진에 대해 깊은 우려를 표명하고 있으며, 비관적인 시나리오가 현실화될 경우 견조한 현금흐름에도 불구하고 배당 삭감 가능성을 배제할 수 없습니다. 투자자들은 향후 실적 발표에서 부채 관리 계획과 수익성 개선 여부를 면밀히 주시해야 할 것입니다.