
Story
피그마, 2분기 호실적에도 주가 급락…성장 둔화 우려 부각
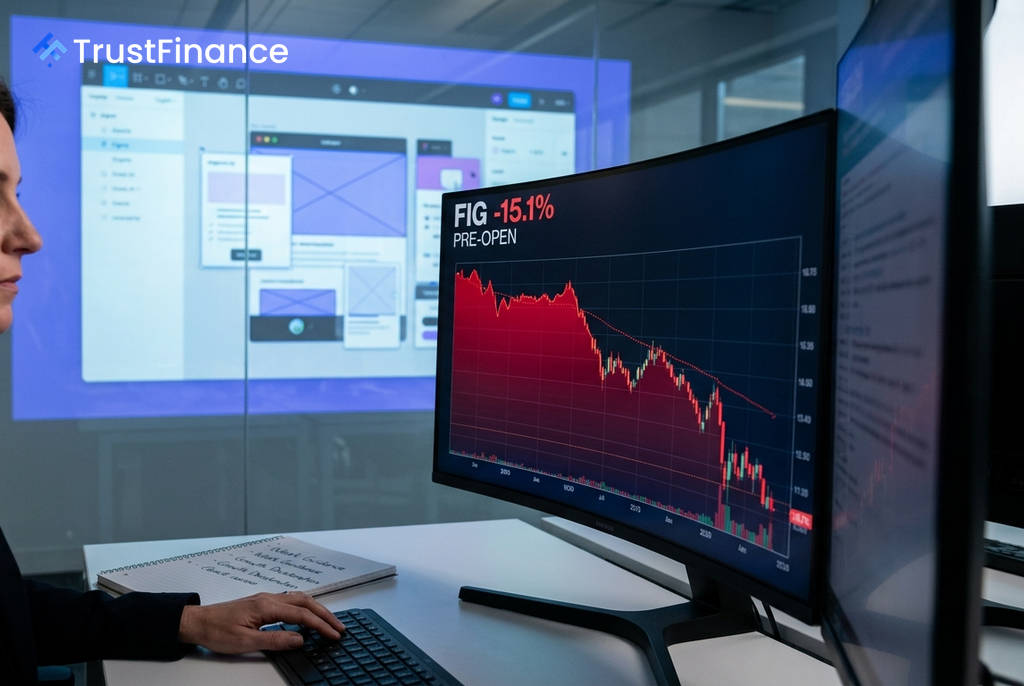
디자인 협업 툴 기업 피그마(Figma)의 주가가 2분기 호실적 발표에도 불구하고 시간 외 거래에서 15.1% 급락하며 23.90달러를 기록했다. 시장 예상을 상회하는 실적을 내고도 향후 성장세에 대한 우려로 주가가 하락하는 전형적인 '비트 앤 셀(beat-and-sell)' 현상이 나타났다.
예상을 뛰어넘은 2분기 실적
피그마가 발표한 2026 회계연도 2분기 실적은 모든 주요 지표에서 시장 예상치를 상회했다.
- 매출: 전년 동기 대비 48% 증가한 3억 7,010만 달러를 기록하며 시장 컨센서스였던 약 3억 5,100만 달러를 크게 웃돌았다.
- 조정 주당순이익(EPS): 0.08달러를 기록해 애널리스트 전망치인 0.04달러의 두 배에 달했다.
딜런 필드 최고경영자(CEO)는 이번 실적을 두고 "3분기 연속 매출 성장 가속화"를 달성했다고 평가했으나, 투자자들의 환심을 사기에는 역부족이었다.
성장 둔화 우려 부각시킨 가이던스
 Ad
주가 하락의 주된 원인은 회사가 제시한 3분기 실적 전망(가이던스)이었다. 피그마는 3분기 매출을 3억 7,300만 달러에서 3억 7,500만 달러 사이로 예상했는데, 이는 중간값 기준 전년 동기 대비 약 36% 성장을 의미한다. 2분기의 48% 성장률에서 눈에 띄게 둔화된 수치로, 지속적인 고성장을 기대했던 투자자들에게 실망감을 안겼다.
또한, 회사는 연간 비일반회계기준(Non-GAAP) 영업이익률 목표치를 9%로 유지했다. 이는 인공지능(AI) 제품 개발 및 시장 진출 노력에 대한 투자가 계속되어 단기적인 수익성 개선이 제한될 것임을 시사한다.
복합적인 하방 압력
실적 발표 전 일주일간 주가가 약 13.7% 상승하며 기대치가 과도하게 높아졌던 점도 차익 실현 매물을 유발한 요인으로 분석된다. 여기에 나스닥 지수가 약세를 보이는 등 전반적인 시장 분위기 역시 고성장 기술주에 부담으로 작용했다.
앤트로픽의 '클로드 디자인'과 같은 AI 네이티브 디자인 툴과의 경쟁 우려가 상존하는 가운데, 피그마는 유료 대기업 고객의 80% 이상이 AI 크레딧을 매주 사용하고 있으며 순달러 유지율(Net Dollar Retention)이 136%에 달한다고 밝혔으나, 가이던스가 촉발한 성장 둔화 우려를 잠재우지는 못했다.