
Story
패스틀리, 2분기 호실적에도 주가 하락…'뉴스에 팔아라' 현상
Text size
Background
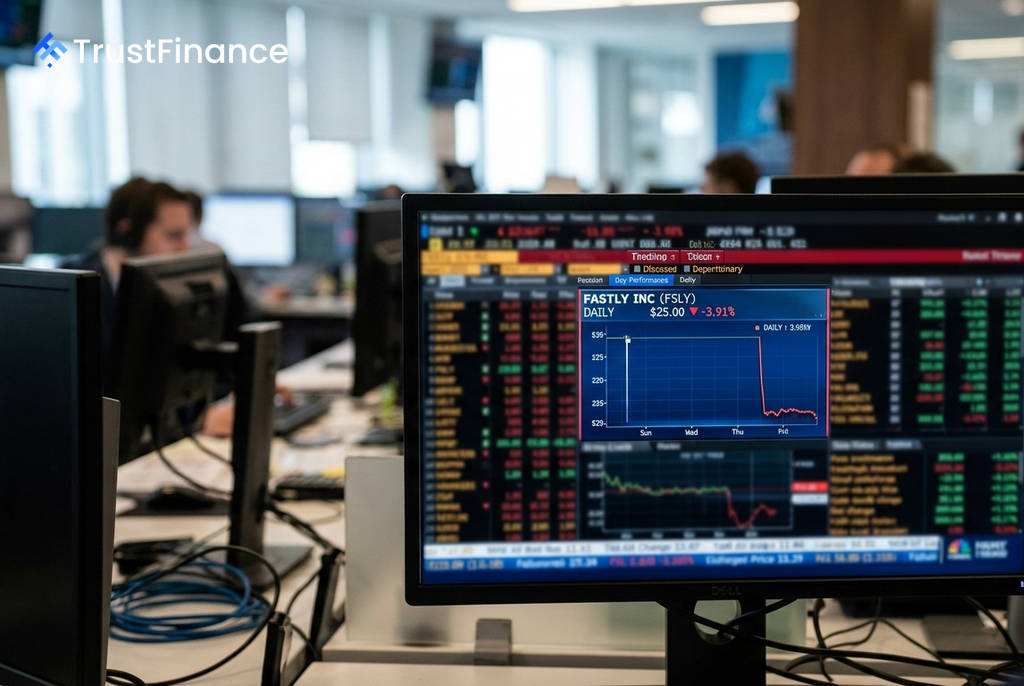
클라우드 컴퓨팅 기업 패스틀리(Fastly, FSLY)가 시장 전망치를 상회하는 인상적인 2026년 2분기 실적을 발표했음에도 불구하고, 개장 전 거래에서 주가는 약 4.0% 하락한 25달러 선에서 움직이고 있다. 이는 실적 호조에 대한 기대감이 주가에 선반영된 후 차익을 실현하려는 '뉴스에 팔아라' 현상이 나타난 것으로 분석된다.
예상을 뛰어넘는 2분기 실적
패스틀리는 수요일 장 마감 후 2분기 실적을 발표하며 투자자들의 이목을 집중시켰다. 회사의 펀더멘털은 견고한 성장세를 보였다.
- 2분기 매출: 1억 8,330만 달러를 기록하며 전년 동기 대비 23% 증가했다. 이는 월가 예상치인 1억 7,390만 달러를 웃도는 수치이며, 약 4년 만에 가장 빠른 성장률이다.
- 조정 주당순이익(EPS): 0.15달러로 시장 컨센서스인 0.07달러를 두 배 이상 상회했다.
- 비일반회계기준(Non-GAAP) 매출 총이익률: 65.8%로 사상 최고치를 경신했다.
 Ad
차익 실현 압력과 엇갈린 월가 시선
이러한 호실적에도 불구하고 주가가 하락하는 주된 이유는 최근 주가가 가파르게 상승했기 때문이다. 패스틀리 주가는 52주 최저가인 6.70달러에서 최고가인 34.82달러까지 급등하며 이미 펀더멘털 개선에 대한 기대감을 상당 부분 반영했다. 여기에 기술주 중심의 나스닥 지수가 0.4% 하락하는 등 시장 전반의 위험 회피 심리가 고베타 성장주인 패스틀리에 추가적인 부담으로 작용하고 있다.
월가의 시각도 엇갈린다. 에버코어 ISI는 2분기 실적 발표 후에도 '시장수익률 상회(Outperform)' 등급과 목표주가 32달러를 유지했다. 반면, 크레이그-할룸은 지난 4월 투자의견을 '보유(Hold)'로 하향 조정하며 목표주가 24달러를 제시한 바 있다. 당시 크레이그-할룸은 주가 급등으로 밸류에이션 부담이 커졌고, 향후 비교 대상이 되는 전년 실적이 높아지는 점, 자본 지출 증가 등을 우려 요인으로 지적했다.