
Story
에실로룩소티카, 40% 주가 급락... 스마트 안경 리스크에 '매수 기회' 논쟁
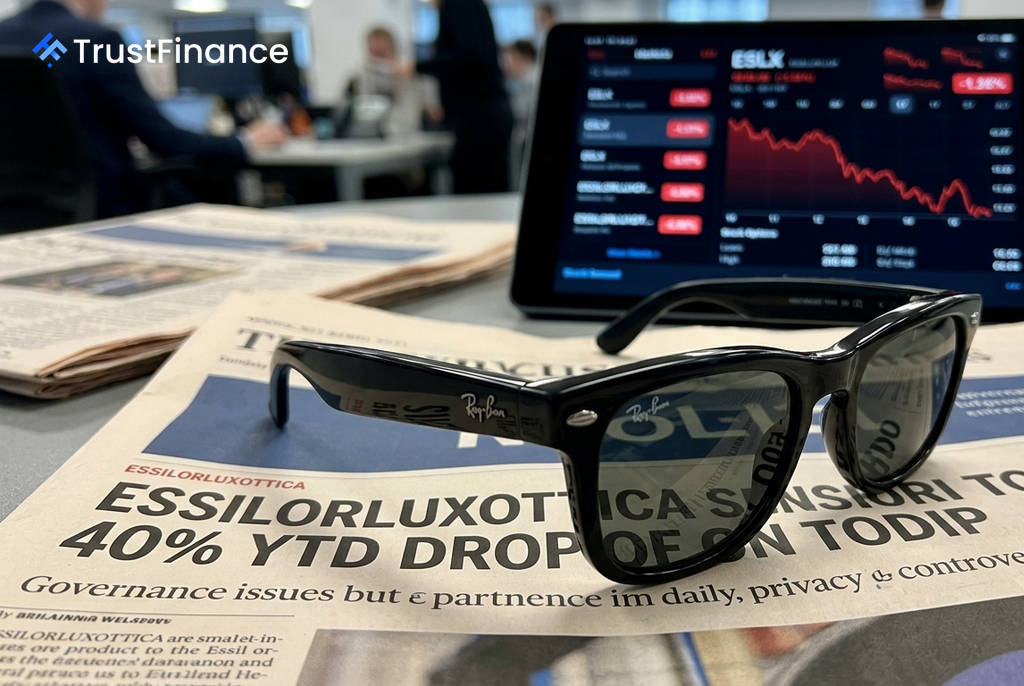
레이밴(Ray-Ban)의 모회사인 에실로룩소티카(ESLX)의 주가가 연초 이후 40% 급락하며 52주 신저가 근방에서 거래되고 있다. 애널리스트 컨센서스는 현재 주가 대비 56%의 상승 여력을 제시하고 있으나, 스마트 안경을 둘러싼 사생활 침해 논란과 내부 지배구조 문제가 심화되면서 단순한 저가 매수 기회로 보기 어렵다는 분석이 지배적이다.
스마트 안경이 촉발한 브랜드 위기
가장 큰 리스크는 메타(Meta)와 협력하여 출시한 '레이밴 메타 스마트 안경'의 사생활 침해 논란이다. 이 제품의 숨겨진 녹화 기능에 대한 대중의 반발이 거세지면서 브랜드 이미지에 심각한 타격을 주고 있다.
이러한 우려는 지난 8월 12일 독일의 시민단체 '헤이트에이드(HateAid)'가 메타와 에실로룩소티카의 레이밴 사업부, 그리고 현지 소매업체들을 상대로 형사 고발을 제기하며 현실화되었다. 헤이트에이드는 해당 기기가 은밀한 촬영을 목적으로 설계되어 독일 디지털 사생활 보호법을 위반했다고 주장했다. 이는 단순한 소송 리스크를 넘어, 에실로룩소티카의 핵심 자산인 레이밴의 브랜드 가치를 직접적으로 훼손할 수 있는 중대한 위협으로 평가된다.
엇갈리는 펀더멘털과 밸류에이션
주가 급락으로 에실로룩소티카의 밸류에이션 매력은 높아졌다. 현재 주가는 161.15유로로, 선행 주가수익비율(P/E)은 21.6배 수준이다. 이는 업계 평균 대비 낮은 수준이며, 회사가 7.5%의 견조한 매출 성장률과 35년간 지속된 배당(현재 수익률 2.5%)을 유지하고 있다는 점에서 긍정적이다.
 Ad
하지만 수익성은 악화되고 있다. 2023년 254억 유로였던 매출은 2025년 285억 유로로 증가했지만, 같은 기간 EBITDA(상각전영업이익)는 55억 7천만 유로에 머물며 마진 압박을 드러냈다. 순이익률 역시 9.0%에서 8.1%로 하락하며 수익성 둔화가 뚜렷해졌다.
내부 경영 갈등 심화
스마트 안경 논란에 더해 내부 지배구조 문제도 불거졌다. 지난 8월 24일, 창업주의 아들이자 레이밴 브랜드 회장인 레오나르도 마리아 델 베키오가 프란체스코 밀레리 CEO의 경영 방식에 반발하며 사임했다. 창업주 가문의 지주회사인 델핀(Delfin)이 에실로룩소티카의 지분 32.4%를 보유하고 있다는 점에서 이번 사임은 경영 안정성에 대한 심각한 우려를 낳고 있다.
투자 전망: 기회인가, 함정인가
현재 주가는 최악의 시나리오를 상당 부분 반영한 것으로 보이며, 노령화에 따른 안경 및 렌즈 수요라는 핵심 사업의 구조적 성장성은 여전히 유효하다. 그러나 독일에서 시작된 법적 분쟁이 유럽연합(EU) 전체로 확산될 규제 리스크와 레이밴 브랜드의 장기적 손상 가능성은 주가의 발목을 잡는 핵심 요인이다. 투자자 입장에서는 유럽 규제 당국의 향후 움직임과 브랜드 가치 변화를 신중히 지켜볼 필요가 있으며, 현시점에서는 적극적인 매수보다는 관망이 필요한 '쇼미 스토리(show-me story)' 주식으로 평가된다.