
Story
엔트라비전, 호실적에도 성장 둔화 우려에 주가 급락
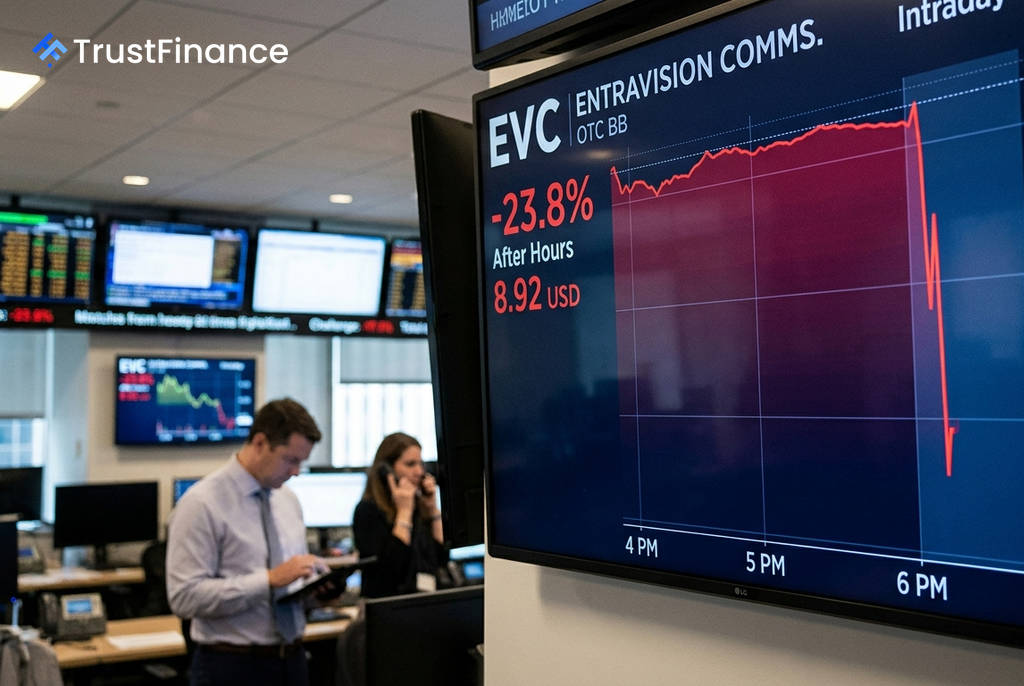
엔트라비전 커뮤니케이션스(EVC)가 시장 예상을 크게 웃도는 2분기 실적을 발표했으나, 핵심 사업부의 성장 둔화 전망을 내놓으면서 시간 외 거래에서 주가가 폭락했다. 이는 겉으로 드러난 호실적보다 미래 성장성에 대한 투자자들의 우려가 더 크게 작용했음을 시사한다.
실적은 '서프라이즈', 주가는 '쇼크'
엔트라비전이 발표한 2026년 2분기 조정 주당순이익(EPS)은 0.19달러로, 시장 컨센서스인 0.10달러를 거의 두 배 가까이 상회했다. 총매출 역시 2억 2,790만 달러를 기록하며 월가 예상치인 1억 2,149만 달러를 약 88% 초과하는 '어닝 서프라이즈'를 달성했다.
하지만 이러한 호실적 발표 직후, 회사 주가는 시간 외 거래에서 23.8% 급락하며 주당 8.92달러까지 밀려났다. 같은 시간 S&P 500 지수가 보합세를 보인 점을 감안할 때, 이번 주가 하락은 전적으로 기업 내부 요인에 의해 촉발된 것으로 분석된다.
핵심 성장 엔진의 '감속' 경고
이번 주가 급락의 주된 원인은 경영진이 제시한 미래 전망에 있었다. 특히 회사의 폭발적인 성장을 이끌어온 '광고 기술 및 서비스' 부문의 순차적(sequential) 성장 둔화를 경고한 것이 투자 심리를 급격히 냉각시켰다.
해당 부문은 2분기에 다음과 같은 뛰어난 성과를 보였다.
 Ad
- 매출: 1억 8,280만 달러
- 전년 동기 대비 성장률: 230% 증가
- 전 분기 대비 성장률: 18% 증가
그러나 지속적인 가속 성장을 기대하며 주가를 평가해 온 투자자들에게 '감속' 신호는 큰 실망감을 안겨주기에 충분했다. 이는 시장이 과거의 성과보다 미래의 성장 모멘텀을 얼마나 중요하게 여기는지를 보여주는 사례다.
기존 사업 부진과 부정적 시장 전망
성장 동력에 대한 우려에 더해, 기존 미디어 사업부의 부진도 악재로 작용했다. 미디어 부문은 매출이 전년 대비 1% 감소했으며 영업 손실을 기록해 구조적인 어려움이 지속되고 있음을 드러냈다.
실적 발표 이전부터 시장의 분위기는 우호적이지 않았다. 애널리스트들의 컨센서스는 '매도(Sell)' 등급이었으며, 지난 6월에는 이사회 임원의 내부자 주식 매도 사실도 있었던 것으로 알려졌다. 이처럼 부정적인 배경 속에서 나온 성장 둔화 경고는 실적 호조를 무색하게 만들며 주가 급락을 초래했다.