
Story
더넬름 주가, 도이체방크 '매수' 상향 조정에 4% 가까이 급등
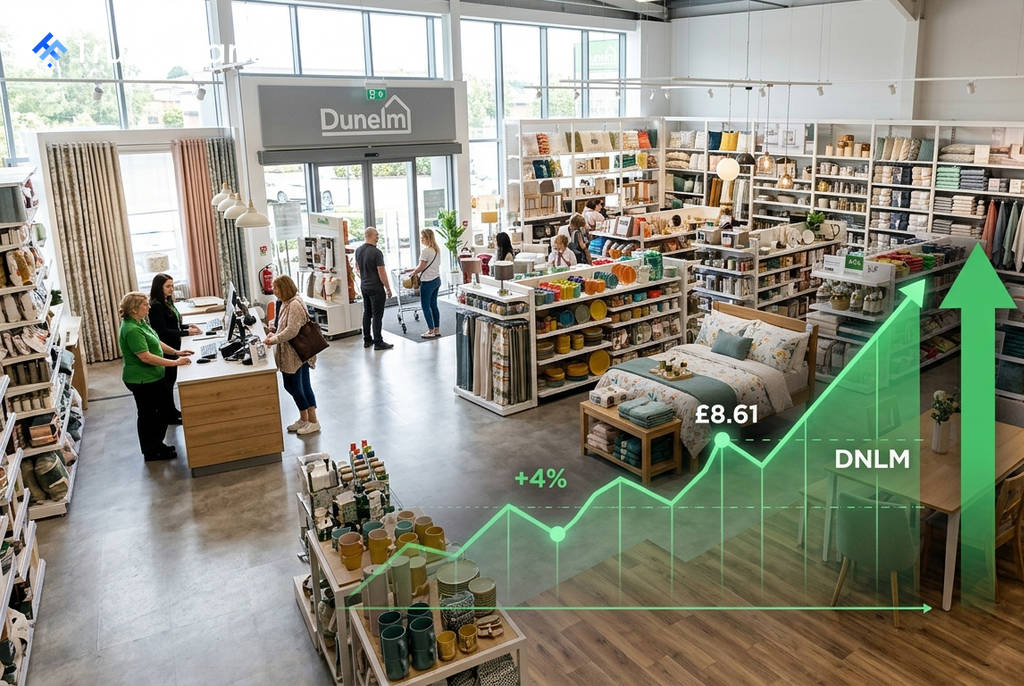
영국 가정용품 소매업체 더넬름(Dunelm, LON: DNLM)의 주가가 도이체방크가 투자 의견을 '매수'로 상향 조정한 후 목요일 장 초반 급등했다. 도이체방크는 더넬름의 매장 출점 가속화, 기존 매장 리모델링, 디지털 부문 개선이 강력한 이익 성장을 견인할 수 있다고 분석했다.
도이체방크, 목표주가 25% 상향
도이체방크는 더넬름에 대한 투자의견을 기존 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고, 목표주가를 850펜스에서 1,050펜스로 대폭 올렸다. 이는 9월 2일 종가(832펜스) 대비 약 25%의 상승 여력이 있음을 시사한다.
이 소식에 더넬름 주가는 영국 시간 오전 8시 57분경 3.58% 상승한 861.78펜스에 거래되었다. 이는 같은 시간 소폭 상승에 그친 영국 FTSE 250 지수의 수익률을 크게 상회하는 수치다.
성장 동력: 매장 확장과 디지털 전환
도이체방크는 더넬름의 성장 잠재력을 높게 평가하며 몇 가지 핵심 요인을 꼽았다. 은행은 9월 8일로 예정된 더넬름의 전략 업데이트가 긍정적인 주가 촉매제가 될 것으로 기대했다.
 Ad
- 신규 매장 출점 가속화: 도이체방크는 더넬름이 2026 회계연도에 3개 매장을 여는 데 그치지만, 2027 회계연도에는 9개로 출점을 가속화할 것으로 전망했다.
- 기존 매장 리모델링: 전체 매장의 약 10%가 대대적인 리모델링이 필요한 시점이며, 약 60%는 팬데믹 이전에 리모델링된 상태여서 개선 기회가 충분하다고 분석했다.
- 디지털 경쟁력 강화: 지난 2월에 출시된 신규 앱이 고객 전환율, 지출, 제품 탐색 및 데이터 수집을 개선하고 있는지 여부가 중요 관전 포인트라고 밝혔다.
실적 전망 및 주가 배경
이러한 분석을 바탕으로 도이체방크는 더넬름의 2027 회계연도 세전이익(PBT) 전망치를 기존 2억 1,000만 파운드에서 약 4% 상향 조정한 2억 1,900만 파운드로 수정했다. 이는 동일 매장 성장률과 신규 매장 기여도에 힘입은 약 4%의 매출 성장에 기반한다.
이번 투자 의견 상향 조정은 더넬름 주가가 부진한 흐름을 보인 가운데 나왔다. 목요일 상승 이전까지 더넬름의 주가는 연초 대비 약 25% 하락하여 FTSE 350 소매업 지수를 약 30% 하회하는 성과를 보였다.