
Story
덱스콤, 2분기 '어닝 서프라이즈'에 시간 외 거래서 10% 급등
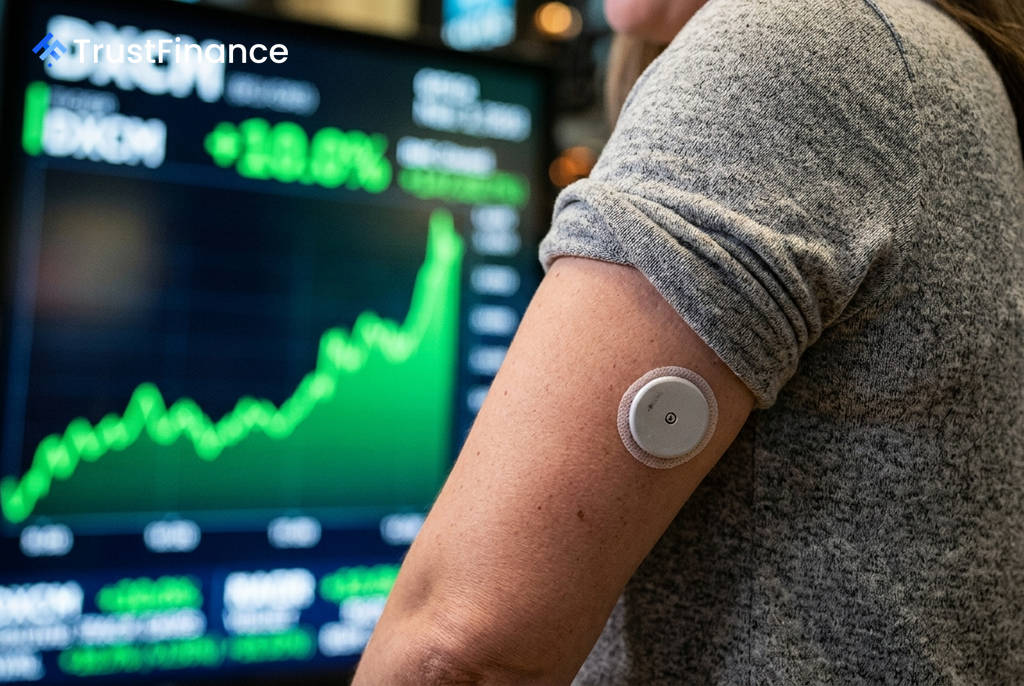
연속 혈당 측정기(CGM) 제조업체 덱스콤(DexCom, DXCM)의 주가가 2026년 2분기 실적이 시장 예상치를 모든 주요 지표에서 상회함에 따라 장 마감 후 시간 외 거래에서 10.0% 급등했다. 이번 실적은 회사의 수익성 개선세가 뚜렷해지고 있음을 시사하며 투자자들의 매수세를 이끌었다.
예상 뛰어넘은 2분기 실적
덱스콤의 2분기 조정 주당순이익(EPS)은 0.70달러를 기록해 애널리스트 예상치인 0.61달러를 0.09달러 상회했다. 매출 역시 13억 1천만 달러로 집계되어 컨센서스인 12억 9천만 달러를 넘어섰다.
특히 수익성 개선이 두드러졌다. 조정 상각전영업이익(EBITDA)은 4억 2,130만 달러로 예상치(3억 9,070만 달러)를 7.8% 웃돌았다. 영업이익률은 전년 동기 18.4%에서 24.3%로 크게 확대되었으며, 비일반회계기준(Non-GAAP) 매출총이익률 또한 60.1%에서 64.1%로 의미 있는 상승을 보였다.
성장 동력 및 향후 전망
덱스콤은 미국 외 국제 시장에서도 견조한 성장세를 이어갔다. 2분기 국제 매출은 유기적으로 16% 증가하며 글로벌 시장 확대 전략이 성과를 내고 있음을 보여주었다.
 Ad
회사는 2026년 연간 매출 가이던스로 51억 8천만 달러에서 52억 5천만 달러를 제시했다. 이는 시장 컨센서스인 52억 2천만 달러와 부합하는 수준이다. 또한, 현재 진행 중인 10억 달러 규모의 자사주 매입 프로그램도 주가에 긍정적인 요인으로 작용하고 있다.
시장 반응 및 분석
호실적 발표에 힘입어 덱스콤의 주가는 시간 외 거래에서 82달러까지 상승하며 52주 최고가인 87달러에 근접했다. 정규장에서 S&P 500 지수가 0.1% 상승에 그친 점을 감안할 때, 이번 주가 급등은 거시 경제 환경이 아닌 전적으로 덱스콤의 펀더멘털 개선에 기인한 것으로 분석된다.
실적 발표 전부터 월스트리트의 기대감은 높았다. UBS는 덱스콤에 대한 커버리지를 '매수' 등급으로 재개했으며, 트루이스트(Truist)는 목표주가를 87달러로 상향 조정한 바 있다. 이번 실적은 회사의 수익성 전환이 본격화되고 있다는 강세론을 뒷받침하며 향후 주가 전망을 밝게 하고 있다.