
Story
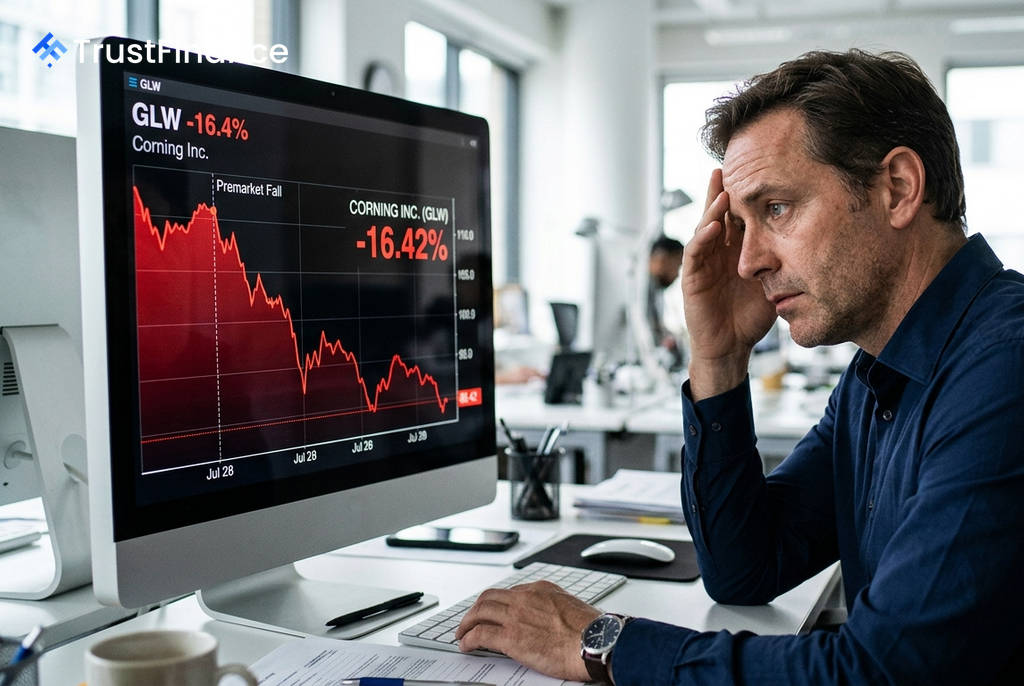
코닝, 3분기 매출 전망 부진에 주가 16% 급락
Summary
특수유리 및 광섬유 제조업체 코닝이 월가 예상치를 밑도는 3분기 매출 전망을 발표한 후 주가가 16% 이상 급락했습니다. 2분기 실적은 예상을 상회했으나, 핵심 사업부의 성장 둔화 우려가 부각되었습니다.
특수유리 및 광섬유 제조업체 코닝(Corning)의 주가가 3분기 매출 전망이 시장 기대치를 하회하면서 개장 전 거래에서 16% 이상 급락했습니다. 2분기 실적이 예상을 웃돌았음에도 불구하고, 핵심 사업인 광통신 부문의 성장세 둔화가 투자 심리를 위축시켰습니다.
기대 못 미친 3분기 실적 전망
코닝은 28일(현지시간) 발표를 통해 3분기 핵심 매출 가이던스로 49억 달러에서 50억 달러를 제시했습니다. 이는 월스트리트의 예상치를 소폭 밑도는 수준입니다. 조정 주당순이익(EPS)은 85센트에서 89센트로 예상했으며, 이는 전년 동기 대비 각각 약 16%와 28%의 성장을 의미함에도 불구하고 시장의 높은 기대를 충족시키지 못했습니다.
반면, LSEG 데이터에 따르면 코닝의 2분기 매출은 47억 4천만 달러로 집계되어 분석가들의 예상치인 46억 1천만 달러를 상회했습니다. 이는 과거 실적보다 미래 성장성에 대한 시장의 우려가 주가에 더 큰 영향을 미쳤음을 시사합니다.
사업 부문별 희비 교차
핵심 성장 동력이었던 광통신(Optical Communications) 부문의 성장률 둔화가 이번 주가 하락의 주요 원인으로 지목됩니다. 해당 부문의 2분기 매출은 20억 7천만 달러로 전년 동기 대비 32% 증가했으나, 이는 직전 분기의 36% 및 전년 동기의 81% 성장에 비해서는 둔화된 수치입니다.
 Ad
다른 사업 부문의 실적은 엇갈렸습니다.
- 생성형 AI 인프라: 관련 제품 수요가 계속해서 가속화되며 일부 사업의 부진을 상쇄했습니다. 코닝은 아마존, 엔비디아와의 새로운 파트너십을 통해 AI 인프라 사업을 확장하고 있습니다.
- 디스플레이 및 특수 소재: 애플의 주요 공급사인 코닝은 글로벌 스마트폰 수요 둔화로 인해 고릴라 글래스 등 특수 유리 제품 판매량에 타격을 입었습니다.
- 태양광: 태양광 부문 매출은 4억 3,800만 달러로 거의 두 배 증가했지만, 유지보수 및 장비 업그레이드로 인해 분기 손실을 기록했습니다. 회사는 3분기에는 수익성이 개선될 것으로 기대하고 있습니다.
시장에 미치는 영향
이번 주가 급락은 코닝의 주가가 올해 들어 약 64%, 2025년에는 84.2% 급등하는 등 가파른 상승세를 보인 후에 나온 것입니다. 높은 밸류에이션 부담 속에서 성장 둔화 신호가 나타나자 차익 실현 매물이 대거 출회된 것으로 분석됩니다. 투자자들은 2분기 실적 호조보다는 핵심 사업의 성장 모멘텀 약화와 향후 전망에 더 민감하게 반응하고 있습니다.