
Story
콜레지움 파마슈티컬, 연간 매출 전망 하향 조정에 주가 13% 급락
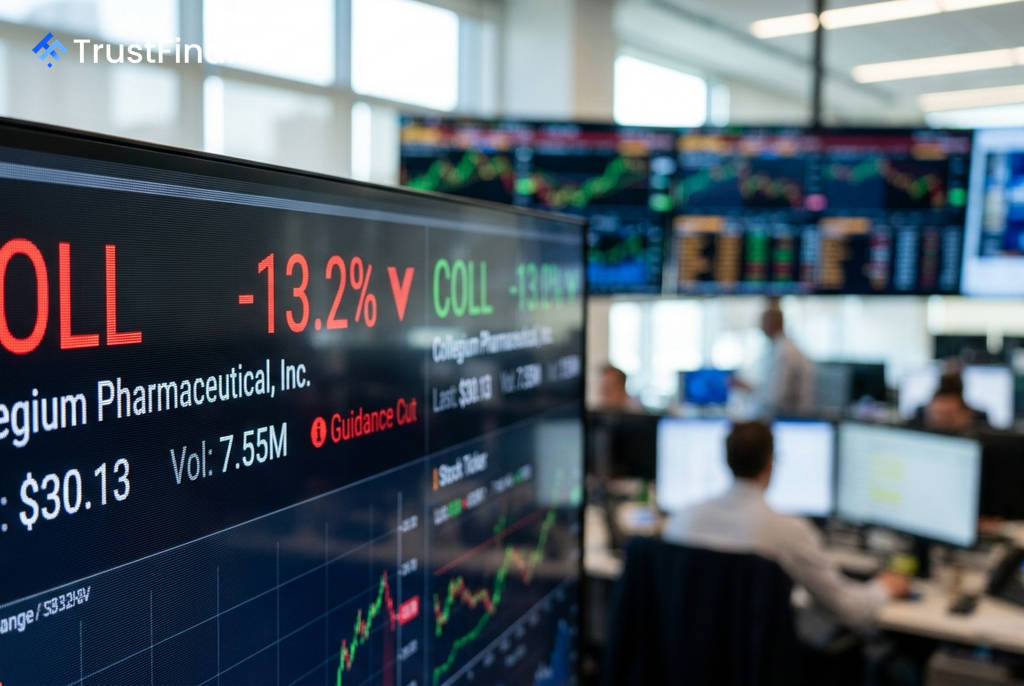
미국의 특수 바이오 제약사 콜레지움 파마슈티컬(Collegium Pharmaceutical, NASDAQ: COLL)의 주가가 2분기 실적 발표 후 연간 매출 전망치를 하향 조정하면서 개장 전 거래에서 13.2% 급락했다. 시장 예상치를 웃도는 조정 주당순이익(EPS)에도 불구하고, 투자자들은 매출 가이던스 하향과 주력 사업부의 부진에 더 큰 우려를 나타냈다.
예상 하회한 매출과 가이던스 하향
콜레지움은 2026년 2분기 실적으로 1억 9,990만 달러의 순매출을 기록했다고 밝혔다. 이는 전년 동기 대비 6.3% 증가한 수치지만, 시장 분석가들의 예상치였던 약 2억 120만 달러에서 2억 140만 달러에 미치지 못했다.
긍정적인 측면은 조정 EPS가 1.92달러를 기록해 컨센서스인 약 1.72달러를 크게 상회했으며, 조정 상각전영업이익(EBITDA) 역시 1억 1,380만 달러로 예상을 웃돌았다. 그러나 시장의 실망을 초래한 것은 연간 매출 가이던스 하향 조정이었다. 회사가 제시한 새로운 가이던스의 중간값은 기존 시장 추정치보다 약 3.4% 낮은 수준이다.
주력 사업 부진과 성장 동력
회사의 실적에 부담으로 작용한 것은 주력인 통증 치료제 포트폴리오였다. 벨부카(BELBUCA), 엑스탐자 ER(Xtampza ER), 누신타(Nucynta) 프랜차이즈를 포함하는 이 부문은 제네릭(복제약) 경쟁으로 인한 지속적인 역풍에 직면하며 분기 순매출 1억 4,090만 달러를 기록했다.
 Ad
반면, 다른 제품들은 긍정적인 성장세를 보였다. ADHD 치료제 조네이 PM(JORNAY PM)은 전년 대비 41% 급증한 4,610만 달러의 매출을 올렸으며, 지난 5월 인수가 완료된 아즈스타리스(AZSTARYS)는 인수 후 부분 실적이 반영되어 1,290만 달러의 매출을 기여했다. 하지만 이러한 성장 동력도 통증 포트폴리오의 부진과 가이던스 하향 충격을 상쇄하기에는 역부족이었다.
시장 반응과 전망
이번 주가 하락은 거시 경제나 섹터 전반의 문제보다는 전적으로 콜레지움의 개별적인 요인에 의해 촉발되었다. 같은 날 나스닥 종합지수는 소폭 하락에 그쳤고 S&P 500 지수는 거의 변동이 없었다.
결론적으로 매출 실적 미달, 의미 있는 수준의 연간 매출 전망 하향 조정, 그리고 통증 포트폴리오의 지속 가능성에 대한 우려가 복합적으로 작용하며 투자 심리를 급격히 냉각시켰다. 이로 인해 주가는 52주 신저가인 30.13달러 수준으로 밀려나며, 아즈스타리스 인수 발표 이후 쌓아 올렸던 상승분을 모두 반납할 위기에 처했다.