
Story
52주 신저가 근접한 씨러스 로직과 나이키, 펀더멘털은 극명한 대조
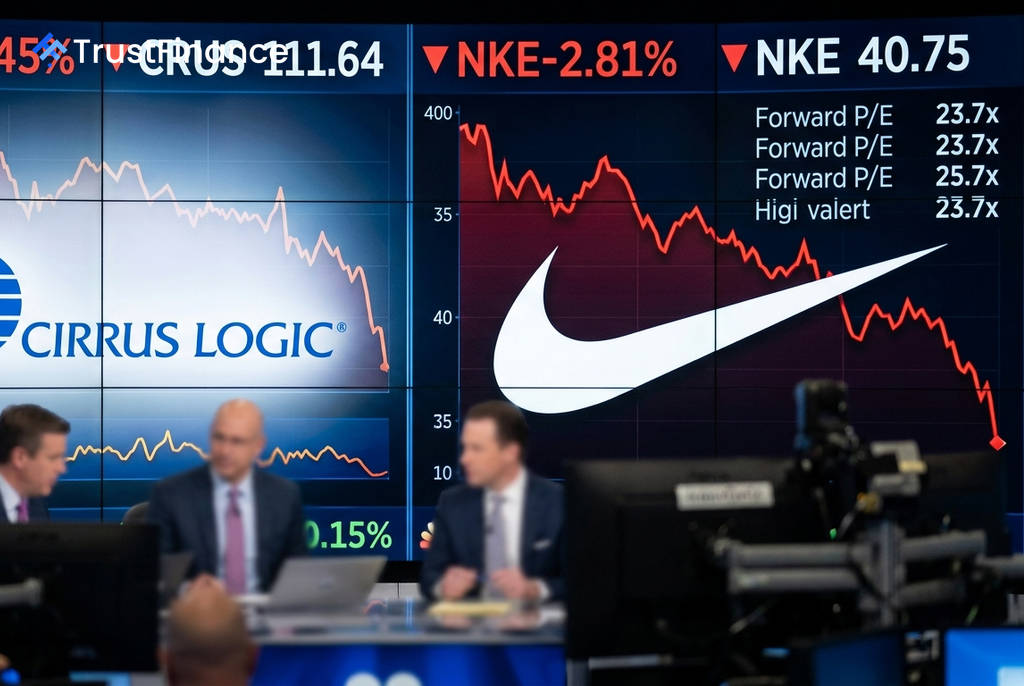
인베스팅닷컴의 분석에 따르면, 최근 52주 신저가에 근접한 두 기업 씨러스 로직(CRUS)과 나이키(NKE)의 펀더멘털을 심층 비교한 결과, 주가 하락의 배경이 되는 사업의 기초체력은 극명한 대조를 이루는 것으로 나타났다. 한 기업은 견고한 성장세에도 불구하고 주가가 하락한 반면, 다른 한 기업은 실적 악화가 주가에 반영되고 있는 양상이다.
견조한 성장세의 씨러스 로직
반도체 기업 씨러스 로직은 사업 펀더멘털이 개선되고 있음에도 주가가 하락해 잠재적인 매수 기회로 평가되었다. 인베스팅닷컴에 따르면 이 회사는 긍정적인 자기자본이익률(ROE), 낮은 부채, 20배 미만의 주가수익비율(PER) 등 엄격한 기준을 통과했다.
씨러스 로직의 주요 긍정적 지표는 다음과 같다.
- 성장성: 매출과 주당순이익(EPS)이 지속적으로 성장하고 있으며, EPS 성장률은 30%를 상회한다.
- 수익성 및 안정성: 순이익률은 20.7%에 달하며, 부채비율은 6.3%로 매우 낮다.
- 가치평가: 후행 PER은 13.0배 수준이며, 적정가치 상승 여력은 +43.3%로 분석되었다.
주가 하락의 주된 요인으로는 특정 고객(애플)에 대한 높은 매출 의존도(27회계연도 1분기 매출의 90%)와 단기적인 공급망 문제, 그리고 상대강도지수(RSI)가 22.9로 깊은 과매도 국면에 진입한 점이 꼽혔다. 그러나 경영진이 현 주가보다 높은 가격에 적극적으로 자사주를 매입하고 있고, 인공지능(AI) PC 및 고성능 아날로그 반도체 등으로 사업을 다각화하고 있는 점은 긍정적 신호로 해석된다.
턴어라운드 과제 직면한 나이키
반면 나이키는 '가치 함정(value trap)'의 위험이 있는 것으로 분석되었다. 43년간의 배당 이력과 4.0%에 달하는 배당수익률은 매력적이지만, 사업의 핵심 지표들은 악화되는 추세다.
 Ad
나이키의 펀더멘털은 다음과 같은 우려를 낳고 있다.
- 실적 악화: 최근 회계연도 기준 매출, 순이익, 주당순이익(EPS)이 모두 감소세를 보였다.
- 미래 전망: 향후 실적 전망을 반영하는 선행 PER이 후행 PER(19.5배)보다 높은 23.7배로, 추가적인 이익 감소가 예상된다.
- 시장 경고: 딕스 스포팅 굿즈와 같은 주요 유통 채널이 운동화 시장의 약세를 이유로 실적 전망을 하향 조정했으며, JP모건은 나이키의 수익성 압박을 이유로 투자의견을 '비중축소'로 하향했다.
인베스팅닷컴은 나이키의 턴어라운드 전략이 성과를 내기까지는 수년이 걸릴 수 있으며, 현재의 주가 하락은 이러한 펀더멘털 악화를 반영하는 것으로 보았다. 높은 배당수익률 역시 이익 감소세가 지속될 경우 유지되기 어려울 수 있다.
시장에 주는 시사점
두 기업의 사례는 52주 신저가라는 동일한 현상 이면에 매우 다른 이야기가 존재할 수 있음을 보여준다. 씨러스 로직은 사업은 성장하지만 외부 요인으로 주가가 하락한 경우이며, 나이키는 사업 부진이 주가 하락으로 이어지는 경우다.
결론적으로 인베스팅닷컴은 씨러스 로직의 경우 주가가 저렴해지는 동안 사업은 개선되고 있는 반면, 나이키는 사업이 악화되면서 주가도 함께 하락하고 있다고 분석했다. 투자자들에게는 주가 수준뿐만 아니라 그 이면에 있는 기업의 펀더멘털 변화를 구별하는 것이 중요함을 시사한다.