
Story
캡콤, 1분기 호실적에도 주가 하락...연간 전망 동결에 차익실현
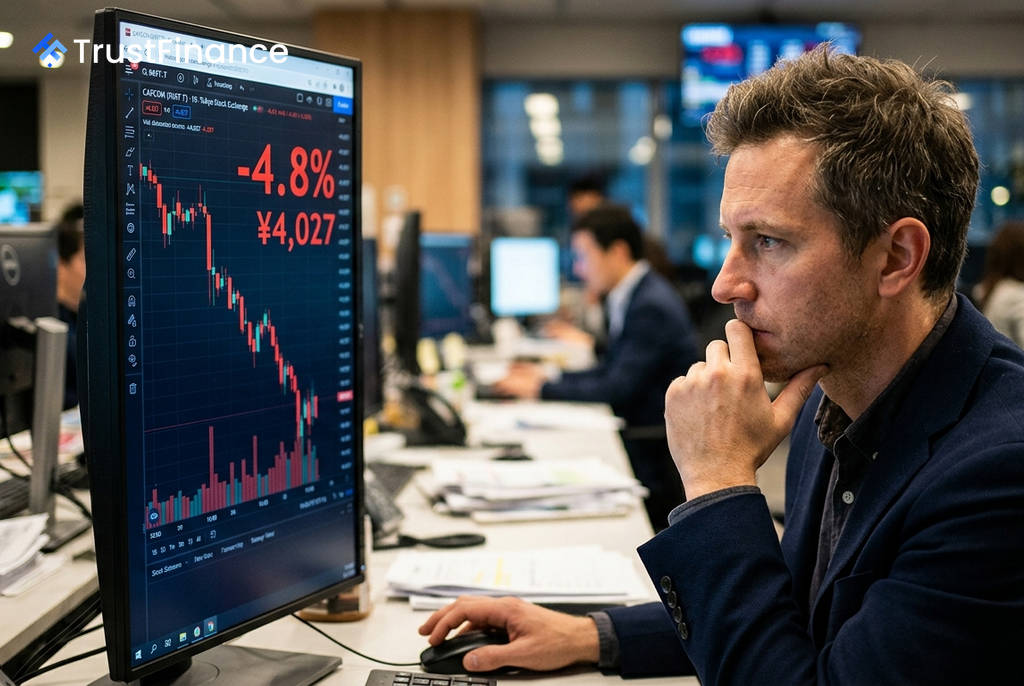
일본의 주요 게임 개발사 캡콤(Capcom)의 주가가 시장 예상을 뛰어넘는 1분기 실적 발표에도 불구하고 하락했다. 실적 발표에 대한 기대감으로 주가가 이미 상승한 상황에서, 연간 실적 전망치가 유지되자 차익을 실현하려는 매물이 쏟아진 것으로 분석된다.
Investing.com에 따르면 목요일 도쿄 증시에서 캡콤 주가는 전일 대비 4.8% 하락한 4,027엔에 거래를 마쳤다. 이는 같은 날 닛케이 225 지수가 2% 이상 상승한 것과 대조적인 움직임이다.
예상을 뛰어넘은 1분기 실적
캡콤은 전날 장 마감 후 2027 회계연도 1분기(2026년 6월 30일 마감) 실적을 발표했다. 실적은 시장의 기대를 크게 상회했다.
- 영업이익: 411억 엔으로 전년 동기 대비 66.9% 급증하며 시장 컨센서스를 약 120억 엔 초과 달성했다.
- 순매출: 704억 엔으로 전년 동기 대비 54.7% 증가했다.
 Ad
이러한 호실적은 신규 IP(지적재산권) 타이틀인 '프라그마타(Pragmata)'가 전 세계적으로 250만 장 이상 판매되는 등 디지털 콘텐츠 사업 부문이 성장을 견인한 결과다.
호실적에도 주가가 하락한 이유
이처럼 강력한 분기 실적에도 불구하고 주가가 하락한 주된 원인은 회사가 연간 실적 전망을 상향 조정하지 않았기 때문이다. 캡콤 경영진은 연간 영업이익 전망치를 830억 엔으로 유지하기로 결정했다.
이는 1분기에 이미 연간 목표치의 거의 50%를 달성했음을 의미하며, 나머지 3개 분기 동안 성장세가 크게 둔화될 것을 시사한다. 실적 발표 전 주가가 9개월 만에 최고 수준까지 급등했던 만큼, 투자자들은 '소문에 사서 뉴스에 파는' 전형적인 차익 실현에 나선 것으로 보인다. 한편, 번스타인 소시에테 제네랄은 캡콤의 장기적인 프랜차이즈 경쟁력을 신뢰하며 투자의견 '시장수익률 상회(Outperform)'를 유지하고 목표주가를 4,600엔에서 4,700엔으로 상향 조정했으나, 매도세를 막기에는 역부족이었다.