
Story
빌핑거, 부진한 수주 실적 및 마진 전망 하향에 주가 급락
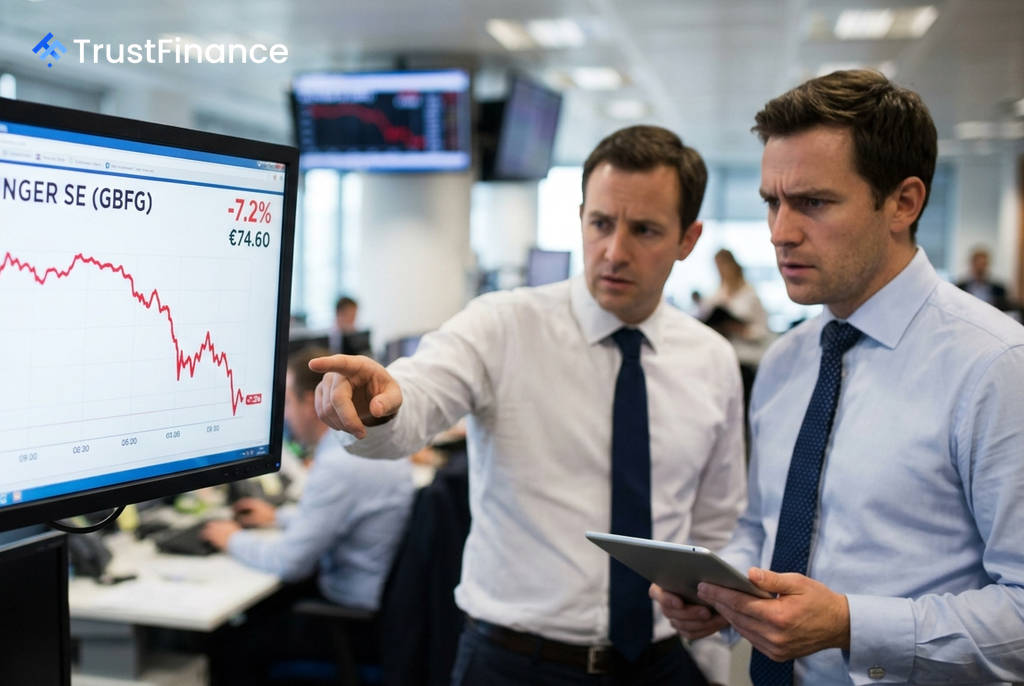
독일의 산업 서비스 제공업체 빌핑거(Bilfinger SE)의 주가가 2026년 2분기 실적 발표 이후 7.2% 급락하며 74.60유로에 거래되었다. 회사가 시장 기대에 미치지 못하는 보수적인 연간 마진 전망을 내놓고, 2분기 연속 신규 수주가 크게 감소한 것이 주가 하락의 주된 요인으로 작용했다.
실망스러운 실적 및 가이던스
빌핑거의 2분기 실적 자체는 대체로 시장 예상치에 부합했다. 매출은 전년 동기 대비 7% 증가한 14억 5천만 유로, 영업이익은 4% 증가한 7천 7백만 유로를 기록했다. 하지만 수익성을 나타내는 EBITA 마진은 전년 동기 5.5%에서 5.3%로 소폭 하락했다.
더 큰 우려를 낳은 것은 연간 실적 가이던스였다. 경영진은 2026 회계연도 EBITA 마진이 기존 가이던스 범위인 5.8%~6.2%의 하단에 위치할 것으로 예상한다고 밝혔다. 이는 5.9%에 가까웠던 애널리스트 컨센서스를 밑도는 수준으로, 투자 심리에 부정적인 영향을 미쳤다.
수주 급감이 성장 우려 키워
투자자들의 우려를 가장 키운 부분은 신규 수주 실적이었다. 2분기 수주액은 약 15억 유로로, 전년 동기 대비 16% 급감했다. 이는 2분기 연속 이어진 두 자릿수 감소세로, 향후 매출 성장세 둔화에 대한 의문을 제기한다.
 Ad
회사 측은 페르시아만 분쟁에서 비롯된 지정학적 불확실성으로 인해 고객사들의 투자가 지연되고 있는 점을 수주 감소의 원인으로 꼽았다. 지속적인 수주 부진은 빌핑거의 중기 목표인 2030년 수익성 회복 계획에 대한 신뢰도를 약화시키는 요인이다.
시장 반응 및 주가 동향
이날의 주가 하락은 거시 경제 요인보다는 빌핑거의 개별적인 문제에 기인한 것으로 분석된다. 빌핑거 주가는 이미 실적 발표 전부터 연초 대비 약 25% 하락하며 약세를 면치 못하고 있었다. 이날 장중 한때 기록한 73유로는 52주 신저가에 해당하며, 이는 투자자들의 깊은 우려를 반영한다.
결론적으로, 마진 가이던스 하향 조정, 2분기 연속적인 수주 급감, 그리고 기존의 주가 하락 추세가 맞물리면서 투자자들이 회사의 수익성 회복 속도를 재평가함에 따라 급격한 투매 현상이 나타났다.