
Story
번스타인, 반도체 장비 시장 성장 전망치 상향…AMAT 등 목표가 인상
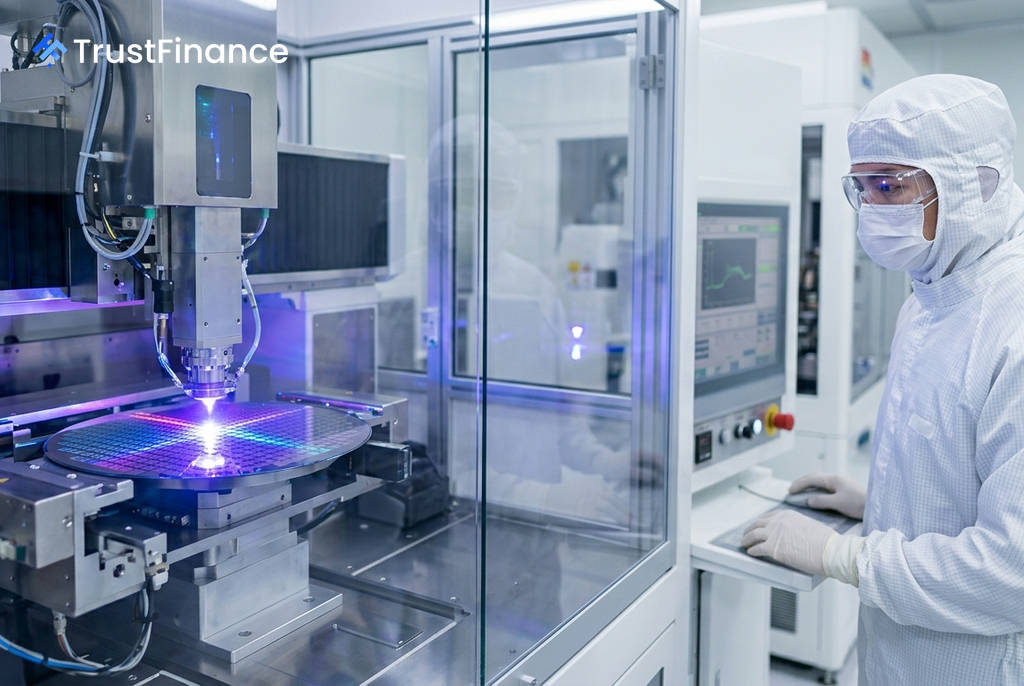
투자은행 번스타인이 현재 진행 중인 반도체 장비 시장의 상승 사이클이 상당 기간 지속될 것이라는 확신이 커지고 있다며, 웨이퍼 팹 장비(WFE) 지출에 대한 전망치를 상향 조정했다. 이와 함께 관련 반도체 장비 기업들에 대한 목표주가도 일제히 인상했다.
WFE 시장 전망 대폭 상향
번스타인의 데이비드 다이 애널리스트는 화요일(현지시간) 보고서를 통해 WFE 시장 전망치를 수정했다. 번스타인은 2026년 WFE 시장 규모를 전년 대비 26.3% 증가한 1,480억 달러로 예상했으며, 2027년에는 32.6% 성장한 2,040억 달러, 2028년에는 27% 성장한 2,590억 달러에 이를 것으로 전망했다.
다이 애널리스트는 2026년부터 2028년까지 2년간의 성장률이 75%에 달할 것이라며, 이는 "WFE 상승 사이클에 대한 당사의 전망을 강화하는 것"이라고 분석했다. 이러한 성장은 모든 응용 분야에 걸쳐 나타나지만, 특히 비(非)중국 메모리 반도체와 중국 내 파운드리 및 로직 반도체 부문이 성장을 주도할 것으로 내다봤다.
지역별 및 부문별 전망
번스타인은 중국을 제외한 글로벌 WFE 시장이 DRAM 및 파운드리 부문의 투자에 힘입어 2026년과 2027년에 각각 36%, 37% 성장할 것으로 예측했다.
 Ad
중국 WFE 시장 수요는 2026년부터 2028년까지 각각 570억 달러, 730억 달러, 1,010억 달러에 이를 것으로 전망했다. 특히 중국 내에서는 메모리 반도체 부문이 투자를 주도하며 급증세를 보일 것으로 분석했다.
주요 기업 목표가 및 투자 의견
번스타인은 전망치 상향에 따라 주요 반도체 장비 기업들의 목표주가를 조정했다. 모든 기업에 대해 '시장수익률 상회(Outperform)' 등급을 유지했다.
- 어플라이드 머티어리얼즈 (AMAT): 목표주가를 525달러에서 675달러로 상향. 최첨단 로직, DRAM, 패키징 부문에 대한 노출도가 가장 높아 최선호주로 꼽았다.
- 램리서치 (LRCX): 목표주가를 365달러에서 385달러로 인상.
- KLA (KLAC): 목표주가를 225달러에서 250달러로 인상.
유럽 기업 중에서는 ASML을 '최고 선호주(top pick)'로 꼽았으며, 2028년까지 달러 기준 매출이 연평균 34% 성장할 것으로 예상했다. 일본에서는 메모리 설비투자 확대의 수혜가 기대되는 도쿄 일렉트론(Tokyo Electron)과 코쿠사이(Kokusai)를 선호주로 유지했으며, 중국 기업인 AMEC, NAURA, Piotech에 대해서도 '시장수익률 상회' 등급을 유지했다.