
Story
벤딩 스푼스, 미즈호 목표주가 대폭 상향에 주가 강세
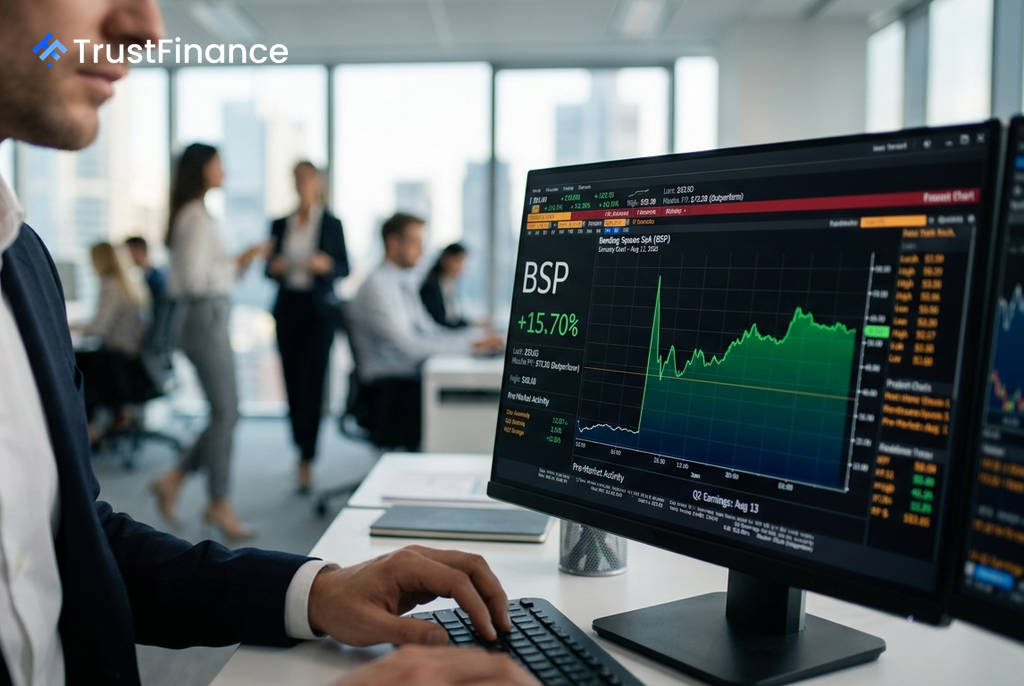
미즈호 증권이 이탈리아의 디지털 기업 인수 전문 대기업 벤딩 스푼스(Bending Spoons, BSP)에 대한 목표주가를 대폭 상향 조정하자, 투자 심리가 개선되며 주가가 상승했다. 임박한 2분기 실적 발표와 대형 인수합병 마무리에 대한 기대감도 주가 상승을 견인하는 요인으로 작용했다.
미즈호, 목표주가 60% 이상 상향
미즈호는 현지 시각 8월 10일, 벤딩 스푼스에 대한 투자의견 '시장수익률 상회(Outperform)'를 유지하면서 목표주가를 기존 45.00달러에서 72.28달러로 대폭 상향 조정했다. 이는 동종업계 기업들의 가치평가 배수(multiple) 확장과 회사의 지속적인 M&A 기회를 반영한 결과라고 은행 측은 설명했다.
특히 미즈호는 조정 EBITDA의 20배를 적용한 강세 시나리오(bull-case)에서 목표주가를 95달러까지 제시했다. 이는 기존 시장 컨센서스를 크게 웃도는 수치로, 투자자들의 이목을 집중시켰다.
실적 발표 및 M&A 기대감 고조
이번 목표주가 상향은 투자자들이 주요 이벤트를 앞두고 포지션을 구축하는 가운데 이루어졌다.
 Ad
- 2분기 실적 발표: 벤딩 스푼스는 오는 8월 13일 미국 시장 개장 전에 2026년 2분기 실적을 발표할 예정이다.
- 에어테이블 인수: 약 12억 9천만 달러 규모의 에어테이블(Airtable) 전액 현금 인수 건이 9월 1일경 마무리될 것으로 예상된다.
이러한 촉매제들이 임박하면서 거래 관련 투자 심리가 주가에 긍정적으로 작용하고 있다. 벤딩 스푼스의 주가는 이미 52주 최저가인 30.11달러에서 크게 반등한 상태다.
시장 반응 및 배경
이러한 호재들이 겹치면서 벤딩 스푼스의 주가는 장중 한때 52주 신고가인 58.18달러를 기록했으며, 이후 프리마켓에서 53.03달러 선에서 거래되었다. 같은 날 나스닥 지수가 0.3%, S&P 500 지수가 0.1% 상승하는 등 거시 경제 환경도 완만하게 우호적이었으나, 주가 상승의 주된 동력은 아니었다.
최근 소프트웨어 섹터는 인공지능(AI) 기술이 가져올 파급 효과를 두고 변동성이 커진 상황이다. 이러한 환경 속에서 벤딩 스푼스의 '인수 후 최적화(acquire-and-optimize)' 사업 모델은 순수 SaaS(서비스형 소프트웨어) 기업들보다 유리하다는 평가를 받고 있다.